Pourquoi ma carte bancaire est-elle refusée ? Causes et solutions
Carte bancaire refusée : identifiez la cause en quelques minutes, rétablissez vos paiements et sachez quand appeler la banque ou faire opposition sans attendre.
Une carte bancaire refusée ne signifie pas forcément que le compte est vide ou que la carte est définitivement bloquée. En 2026, le refus peut venir du plafond, d'un réglage de sécurité, d'une authentification inachevée, du terminal du commerçant ou du statut de la carte. La priorité consiste à identifier si le problème touche une opération, un canal ou tous les paiements.
Ce guide propose un diagnostic dans le bon ordre, sans multiplier les essais au hasard. Vous saurez quoi vérifier dans l'application bancaire, quand utiliser un autre moyen de paiement, quelles informations demander à la banque et dans quelles situations l'opposition devient nécessaire.
À retenir en cas de carte bancaire refusée
- Un refus isolé peut venir du terminal ou des conditions d'acceptation du commerçant.
- Plusieurs refus chez des commerçants différents orientent plutôt vers le solde, le plafond, un réglage ou un blocage bancaire.
- Le solde visible ne suffit pas toujours : des opérations en attente peuvent réduire le montant réellement disponible.
- Un plafond peut être atteint même si le compte reste créditeur.
- Un achat en ligne peut échouer lorsque l'authentification forte n'aboutit pas ou que le paiement à distance est désactivé.
- Une carte expirée, opposée ou temporairement verrouillée ne redevient pas utilisable grâce à des essais répétés.
- L'opposition convient à la perte, au vol ou au risque de fraude, pas à chaque incident technique.
- Gardez un moyen de paiement de secours, surtout en déplacement ou avant une dépense importante.
Pourquoi une carte bancaire peut-elle être refusée ?
Un paiement par carte repose sur plusieurs validations successives. Le commerçant doit accepter le réseau et le type de carte, le terminal doit transmettre la demande, la banque doit reconnaître une carte active, puis elle doit autoriser l'opération selon le solde, le plafond et ses contrôles de sécurité. Un échec à une seule étape suffit à produire un refus.
La fiche Service Public, « Paiement par carte bancaire », vérifiée le 16 décembre 2025 et consultée le 2026-10-03, rappelle qu'un professionnel peut refuser la carte ou imposer certaines conditions s'il en informe clairement le client. Un refus chez un seul commerçant n'accuse donc pas automatiquement votre banque.
À l'inverse, le même refus chez plusieurs enseignes, sur internet et dans un distributeur, indique probablement un problème attaché à la carte ou au compte. Le diagnostic devient plus simple si vous notez le canal, le montant, l'heure et le message affiché. Ces éléments permettent au conseiller de retrouver la demande d'autorisation.
Refus de l'opération ou carte bloquée : ce n'est pas la même chose
Une opération refusée reste un événement ponctuel. Vous pouvez parfois payer ailleurs ou avec la même carte pour un montant différent. Une carte bloquée présente un problème plus large : statut d'opposition, verrouillage de sécurité, code confidentiel invalidé, expiration ou restriction décidée par la banque.
Ne confondez pas non plus refus et paiement en attente. Une préautorisation peut réserver une somme sans débit définitif, notamment dans l'hôtellerie, la location ou certains automates. Le solde comptable peut paraître suffisant alors que le disponible réel tient déjà compte de cette réservation.
Le message du terminal aide, mais ne donne pas toujours la cause
Le terminal peut afficher une formule générique. Le commerçant ne voit normalement pas le détail de votre situation bancaire. Il sait que l'autorisation n'a pas été accordée, mais il ne peut pas confirmer votre plafond, votre solde ni un contrôle antifraude.
Évitez donc d'exiger du vendeur un diagnostic qu'il ne possède pas. Demandez simplement si d'autres cartes fonctionnent, si le terminal est connecté et si une autre caisse peut être utilisée. Vous vérifierez ensuite les éléments personnels dans un environnement discret.
Que vérifier immédiatement après un paiement refusé ?
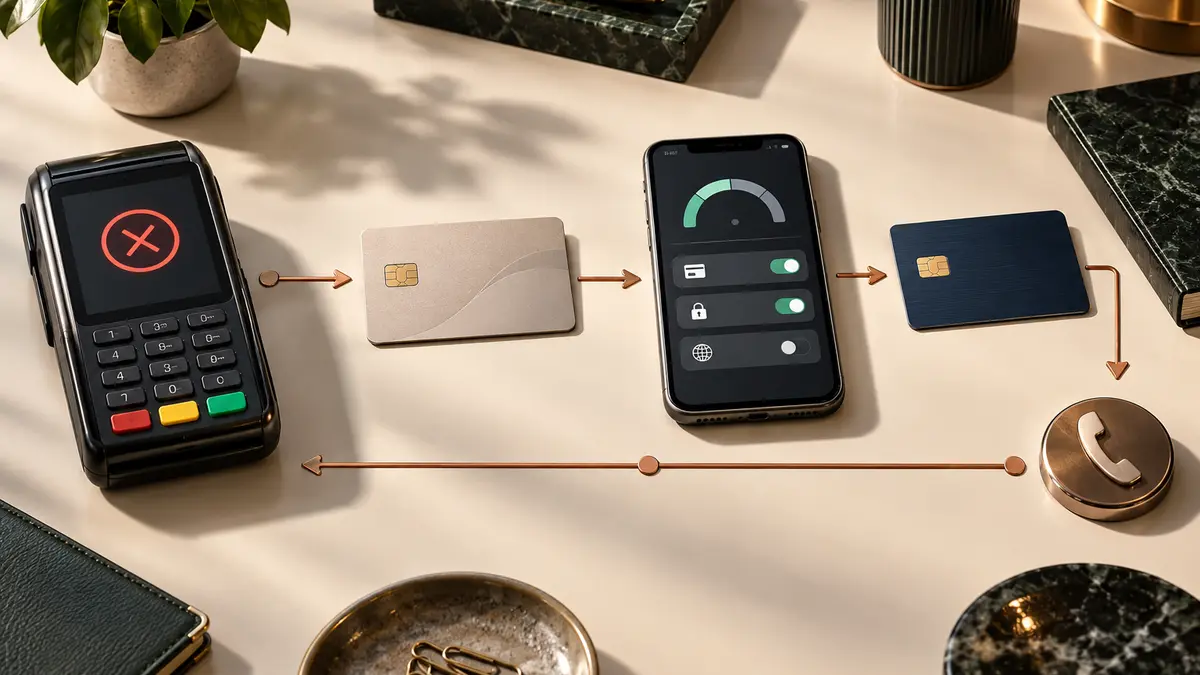
Le meilleur diagnostic commence par les causes visibles et réversibles. Consultez l'application bancaire depuis votre propre téléphone, sans passer par un lien reçu par message. Vérifiez ensuite le solde disponible, les opérations en attente, les plafonds, l'état de la carte et les réglages du canal concerné.
L'ordre compte. Réessayer de nombreuses fois avant de comprendre la cause peut déclencher un contrôle supplémentaire ou créer plusieurs empreintes de paiement. Une méthode courte protège mieux votre temps et vos données.
La checklist des premières minutes
- Relisez le montant et vérifiez que le commerçant accepte bien la carte.
- Regardez le solde disponible et les opérations encore en attente.
- Consultez le plafond de paiement ou de retrait dans l'application.
- Vérifiez que la carte n'est ni verrouillée, ni expirée, ni opposée.
- Contrôlez le réglage pertinent : paiement en ligne, international, sans contact ou retrait.
- Pour un achat internet, reprenez l'authentification depuis l'application bancaire officielle.
- Essayez une autre carte ou un autre moyen de paiement si la dépense est urgente.
- Contactez la banque si la cause reste inconnue ou si plusieurs canaux échouent.
La fiche Service Public, « Paiement par carte bancaire », vérifiée le 16 décembre 2025 et consultée le 2026-10-03, rappelle que la carte reste personnelle et que son code confidentiel ne doit être communiqué à personne. Faites vos contrôles à l'abri des regards, même lorsque la file d'attente vous presse.
Faut-il réessayer tout de suite ?
Un second essai peut se justifier si le terminal a mal lu la puce, si vous avez présenté la carte trop rapidement ou si le commerçant change de caisse. Inutile, en revanche, de répéter le même paiement lorsque l'application montre un plafond atteint, une carte verrouillée ou une authentification refusée.
Si le montant est élevé, demandez au commerçant s'il accepte un paiement fractionné. Cette solution ne doit pas servir à contourner une décision de sécurité ni un plafond contractuel. Elle reste soumise à l'accord du professionnel et à l'autorisation de chaque opération.
Le solde ou le plafond expliquent-ils le refus ?
Le solde et le plafond sont les premières causes à contrôler, mais ils répondent à deux logiques différentes. Le solde mesure l'argent disponible selon les écritures connues. Le plafond limite l'usage de la carte sur une période définie par le contrat, même si le compte contient davantage.
Le Crédit Agricole, « Carte refusée : comprendre les causes et réagir », consulté le 2026-10-03, distingue notamment solde, plafond, expiration et paramètres d'utilisation. Cette distinction permet de ne pas confondre l'argent présent sur le compte avec la capacité contractuelle de la carte à réaliser l'opération.
Un solde positif peut masquer un disponible plus faible
Regardez les opérations en attente, les préautorisations, les paiements différés et la date de valeur des mouvements. Une somme affichée sur l'écran principal ne correspond pas toujours à ce que la banque acceptera immédiatement. Le type de débit et les règles du compte influencent cette lecture.
Un virement reçu récemment peut aussi ne pas être encore utilisable selon son statut. Ne prenez pas une capture d'écran du solde comme une garantie d'autorisation. Vérifiez le libellé exact utilisé par votre banque : solde, disponible, encours carte ou opérations à venir.
Le plafond peut fonctionner sur une période glissante
Un plafond ne revient pas nécessairement à zéro au début du mois civil. Sa période et son mode de calcul figurent dans la convention ou l'application. Une succession de paiements modestes peut donc bloquer une nouvelle dépense importante sans que le compte soit à découvert.
Certaines banques permettent une hausse temporaire depuis l'application, sous réserve d'éligibilité et de validation. Vérifiez la date d'effet avant de représenter la carte. Une modification affichée comme demandée n'est pas toujours déjà active.
Le découvert autorisé ne garantit pas chaque paiement
Une autorisation de découvert encadre le compte. Elle n'oblige pas la banque à accepter toute demande par carte jusqu'à cette limite. Les contrôles du plafond, de la sécurité et du terminal restent applicables.
Évitez de considérer le découvert comme une réserve automatique. Si les refus viennent d'un budget devenu trop serré, notre guide sur les frais bancaires et leur réduction détaille les leviers à traiter durablement.
Pourquoi un paiement en ligne est-il refusé ?
Un achat internet ajoute plusieurs contrôles aux vérifications classiques. La carte doit être autorisée pour le paiement à distance, le commerçant doit transmettre correctement la demande et l'authentification forte peut exiger une validation dans l'application bancaire. Une étape abandonnée, expirée ou mal redirigée suffit à interrompre l'achat.
Le règlement délégué européen 2018/389 sur l'authentification forte, consulté le 2026-10-03, encadre les exigences de sécurité applicables aux paiements électroniques. Cette protection ne remplace pas les autres contrôles liés au solde, au plafond et au risque.
L'authentification n'a pas abouti
Ouvrez l'application bancaire directement, sans cliquer sur une notification douteuse. Vérifiez que le téléphone dispose d'une connexion, que l'application est à jour et que vous utilisez bien l'appareil enregistré. Revenez ensuite sur le site du marchand pour contrôler le statut de la commande avant de recommencer.
Une page figée après validation ne prouve ni un succès ni un échec. Consultez l'historique bancaire et le compte client du commerçant. Si une autorisation apparaît sans commande confirmée, demandez d'abord au marchand comment il traite l'empreinte avant de repayer.
Le paiement à distance ou international est désactivé
Les applications permettent souvent de couper certains usages. Une carte peut fonctionner en magasin français tout en refusant un site étranger ou un abonnement. Le pays du commerçant ne correspond pas toujours à son nom commercial ni à la langue du site.
Activez uniquement le réglage nécessaire, puis désactivez-le après l'achat si vous souhaitez limiter l'exposition. N'abaissez pas vos protections pour finaliser une commande sur un site dont l'identité, les mentions légales ou la réputation vous semblent douteuses.
Le commerçant refuse la carte ou sa méthode de vérification
Certains sites n'acceptent pas toutes les cartes, les cartes virtuelles, les cartes à autorisation systématique ou les cartes émises dans certains pays. Un abonnement peut aussi exiger un moyen compatible avec les paiements récurrents. Consultez les conditions de paiement du marchand avant d'appeler la banque.
Le refus peut enfin provenir d'une incohérence entre l'adresse, le nom, le pays, l'appareil ou le comportement habituel. Ne cherchez pas à contourner un contrôle antifraude en utilisant de fausses informations. Confirmez votre identité auprès de la banque par son canal officiel.
Pourquoi la carte fonctionne-t-elle ailleurs, mais pas chez ce commerçant ?
Une carte qui fonctionne ailleurs écarte plusieurs causes globales. Le problème peut venir du terminal, de la connexion, du réseau accepté, du montant minimum annoncé ou du type de transaction. Demandez un autre terminal ou un autre mode de paiement avant de modifier les réglages de la carte.
Service Public précise que le commerçant peut refuser la carte, imposer un minimum ou accepter seulement certains réseaux s'il affiche clairement cette information. La même fiche « Paiement par carte bancaire », consultée le 2026-10-03, indique aussi que le professionnel peut demander une pièce d'identité.
« Le professionnel peut vous demander de présenter une pièce d'identité. » Service Public, « Paiement par carte bancaire » (2025).
Le terminal ou la connexion rencontre un incident
Si plusieurs clients échouent au même moment, la cause est probablement collective. Le commerçant peut redémarrer son terminal, utiliser une autre caisse ou proposer une solution de secours. Ne laissez jamais votre carte hors de votre vue pour faciliter ces essais.
Un paiement sans contact peut échouer alors que l'insertion avec code fonctionne. Le contrôle de sécurité peut exiger ponctuellement la puce et le code. Passez à l'insertion plutôt que de multiplier les présentations sans contact.
Le commerçant n'accepte pas le réseau ou le type de carte
Regardez les logos affichés à l'entrée, sur le terminal ou sur le site. Une mention générique « carte bancaire » ne garantit pas toujours chaque réseau, surtout à l'étranger. Les automates, parkings, péages, hôtels et loueurs peuvent appliquer des contraintes particulières.
Ces professionnels peuvent demander une préautorisation supérieure au prix immédiatement visible. Une carte dont le solde ou le plafond couvre la facture finale peut néanmoins échouer au moment de la garantie. Demandez le montant de l'empreinte avant de chercher une autre solution.
Le montant ou la nature de l'achat déclenche un contrôle
Une dépense inhabituelle, un marchand nouveau ou un pays différent peut entraîner une vérification. La banque ne communique pas toujours le détail de ses critères de sécurité, afin de ne pas faciliter leur contournement. Elle peut toutefois confirmer si elle voit la demande et si une action de votre part est nécessaire.
Appelez le numéro officiel de la banque, pas un numéro fourni par un interlocuteur inconnu. Le conseiller ne doit jamais vous demander le code complet de la carte, le code confidentiel ou un code d'authentification destiné à valider une opération.
Que faire si le retrait au distributeur est refusé ?
Un retrait refusé possède des causes communes avec le paiement, notamment le plafond, le solde, l'expiration et le blocage. Il ajoute des contraintes propres au distributeur : quantité de billets disponible, coupures proposées, limite de l'automate, maintenance ou incompatibilité temporaire avec la carte.
Commencez par vérifier que le distributeur n'affiche pas un incident général. Essayez un montant plus faible et cohérent avec les coupures disponibles. Si la carte fonctionne en paiement mais pas en retrait, contrôlez le réglage et le plafond dédiés aux retraits.
Que faire si le distributeur garde la carte ?
N'abandonnez pas l'appareil sans sécuriser la situation. Si l'agence est ouverte et que le distributeur lui appartient, contactez immédiatement le personnel. Sinon, verrouillez la carte depuis l'application si cette fonction existe, puis appelez votre banque pour connaître la procédure.
Une carte avalée peut être expirée, signalée, endommagée ou retenue après un incident de saisie. Elle peut aussi rester coincée dans un automate défectueux. Ne suivez aucune instruction collée de manière artisanale sur le distributeur et ne composez pas un numéro suspect affiché à proximité.
Retrait refusé à l'étranger
Vérifiez l'activation internationale, le plafond, le réseau affiché et les frais annoncés avant validation. Un autre distributeur peut accepter la carte, mais évitez une série d'essais rapides dans plusieurs appareils si la banque a déclenché une alerte.
Préparez vos déplacements avec notre guide sur la carte bancaire à l'étranger. Il explique les frais, la conversion et les précautions utiles sans confondre refus technique et coût de l'opération.
Quand faut-il appeler la banque, verrouiller ou faire opposition ?
Contactez la banque lorsque plusieurs paiements échouent, que l'application n'explique rien, qu'une carte active apparaît bloquée ou qu'une opération inconnue figure dans l'historique. Préparez l'heure, le montant, le commerçant, le canal et le message affiché. Ces données accélèrent la recherche.
Verrouiller temporairement une carte est adapté au doute court, par exemple lorsque vous cherchez encore votre portefeuille. L'opposition est une mesure plus forte utilisée en cas de perte, de vol ou de risque de fraude. Ses effets et son caractère définitif dépendent de la procédure de l'émetteur.
Les questions précises à poser au conseiller
- La demande d'autorisation apparaît-elle dans votre système ?
- Quel motif général explique le refus : plafond, statut, réglage ou sécurité ?
- La carte est-elle active pour le canal et le pays concernés ?
- Une hausse de plafond est-elle possible et déjà effective ?
- Existe-t-il une préautorisation ou une opération en attente ?
- Faut-il remplacer la carte ou seulement modifier un paramètre ?
- Une opération inconnue impose-t-elle une opposition immédiate ?
Demandez une réponse claire sur la prochaine action. « Réessayez plus tard » ne suffit pas si la dépense est urgente ou si le risque de fraude existe. Notez l'heure de l'appel et conservez les messages reçus dans l'espace sécurisé.
Quand l'opposition est-elle justifiée ?
Service Public distingue la contestation d'un paiement suspect et l'opposition liée à la perte ou au vol. Consultez les fiches « Que faire en cas de fraude à la carte bancaire ? » et « Faire opposition sur sa carte bancaire », consultées le 2026-10-03, puis utilisez le canal officiel de votre banque.
« La carte est toujours personnelle. » Service Public, « Paiement par carte bancaire » (2025).
Ne faites pas opposition uniquement parce qu'un terminal est tombé en panne. En revanche, agissez sans délai si la carte a disparu, si quelqu'un connaît ses données ou si une opération inconnue apparaît. Une opposition tardive peut compliquer la protection du compte.
Comment éviter un nouveau refus de carte bancaire ?
La prévention repose sur quelques contrôles simples : connaître les plafonds, conserver les coordonnées à jour, suivre les opérations en attente et disposer d'un moyen de secours. Aucun réglage ne garantit chaque paiement, mais une préparation réduit les incidents prévisibles.
Avant une dépense importante, vérifiez le plafond et le disponible, puis demandez une modification suffisamment tôt. Avant un voyage, contrôlez les pays et canaux autorisés. Avant l'expiration, assurez-vous d'avoir reçu et activé la nouvelle carte.
Paramétrer des alertes utiles
Activez une alerte de solde bas, une notification de paiement et, si disponible, une alerte d'approche du plafond. Ces signaux doivent vous aider à agir, pas vous submerger. Choisissez les seuils selon vos dépenses réelles.
Gardez votre numéro de téléphone à jour pour l'authentification. Un ancien numéro ou un appareil non enregistré peut bloquer un achat en ligne au mauvais moment. Testez l'accès à l'application avant un déplacement, sans enregistrer vos codes dans un document non protégé.
Prévoir un moyen de paiement indépendant
Une seconde carte n'apporte une vraie résilience que si elle ne dépend pas exactement du même compte, du même plafond et du même appareil. Conservez-la séparément. Un peu d'espèces peut aussi dépanner lorsque le réseau du commerçant est indisponible.
Cette organisation ne justifie pas d'accumuler les comptes sans suivi. Notre guide pour ouvrir un compte bancaire en ligne aide à vérifier les conditions, tandis que le comparateur des meilleures banques en ligne permet d'étudier les offres actuelles.
Adopter les bons réflexes de sécurité
Cachez le clavier lors de la saisie du code, ne prêtez pas la carte et ne partagez jamais un code de validation. Contrôlez le nom du bénéficiaire avant d'autoriser une opération. Un faux conseiller peut exploiter un véritable paiement refusé pour rendre son histoire crédible.
Ne validez jamais dans l'application une opération que vous n'avez pas vous-même initiée. Si un interlocuteur vous demande de « débloquer la carte » en confirmant un paiement, raccrochez et contactez la banque avec le numéro présent dans l'application ou au dos de la carte.
Questions fréquentes sur une carte bancaire refusée
Pourquoi ma carte est-elle refusée alors que j'ai de l'argent ?▼
Une carte refusée est-elle forcément bloquée ?▼
Combien de temps attendre avant de réessayer un paiement ?▼
Pourquoi le sans contact est-il refusé alors que la carte fonctionne ?▼
Faut-il faire opposition après un paiement refusé ?▼
Pourquoi un achat internet échoue après validation dans l'application ?▼
Conclusion : diagnostiquer avant de multiplier les essais
Une carte bancaire refusée se résout plus vite lorsque vous séparez les causes possibles. Vérifiez d'abord le commerçant et le terminal, puis le disponible, le plafond, les réglages, l'authentification et le statut de la carte. Plusieurs refus sur des canaux différents justifient un appel rapide à la banque.
Utilisez un moyen de secours si la dépense ne peut pas attendre. Faites opposition seulement en cas de perte, de vol ou de risque de fraude, puis contestez les opérations inconnues par la procédure officielle. Enfin, conservez des plafonds adaptés, des alertes utiles et des coordonnées à jour. La bonne réaction n'est pas d'essayer davantage, mais de comprendre quel maillon a interrompu l'autorisation.
Continuer à apprendre
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.