SCPI européennes : fiscalité française et déclaration
Fiscalité des SCPI européennes : distinguer crédit d'impôt et taux effectif, choisir les bonnes cases et contrôler l'IFU avant la déclaration française.
 Billy Rousseau14 min de lecture
Une SCPI européenne ne bénéficie pas d'une fiscalité française unique. Pour un résident fiscal de France qui détient ses parts en direct, le traitement dépend surtout du pays des immeubles, de la nature de chaque revenu et de la convention fiscale applicable. Le siège de la SCPI ou son étiquette « européenne » ne suffit pas.
Ce guide répond à une question pratique : comment passer du relevé fiscal fourni par la société de gestion aux formulaires français, sans confondre le crédit d'impôt égal à l'impôt français avec la méthode du taux effectif ? Il couvre la détention directe par un particulier résident de France. L'assurance-vie, les sociétés soumises à l'impôt sur les sociétés et les non-résidents suivent d'autres règles.
À retenir
- Le montant viré sur votre compte n'est pas nécessairement le revenu fiscal à déclarer. Utilisez le relevé annuel de la société de gestion.
- Le pays à examiner est celui de l'immeuble à l'origine du revenu, pas seulement celui de la société de gestion.
- Le crédit d'impôt égal à l'impôt français et le taux effectif produisent deux parcours déclaratifs différents.
- Pour la déclaration 2026, la notice officielle oriente les revenus fonciers relevant du crédit d'impôt vers la 2047, la case 8TK et, selon le régime, la case 4BL ou 4BK.
- Pour les revenus fonciers exonérés retenus pour le taux effectif, la DGFiP indique un report en 4EA ou 4EB sans les inscrire en 8TI ni sur la 2047.
- Les cases peuvent changer d'une campagne à l'autre. Le relevé fiscal annuel et la notice de l'année priment sur un ancien tutoriel.
Pourquoi la fiscalité suit-elle les immeubles plutôt que le nom de la SCPI ?
Une SCPI relève en principe d'un régime de transparence fiscale. L'associé est imposé sur sa quote-part de résultat, même si la société encaisse les loyers, paie des charges et organise les distributions. Le BOFiP précise que les associés de sociétés immobilières non soumises à l'impôt sur les sociétés sont personnellement imposés pour leur part dans les revenus sociaux.
Source : BOFiP, Revenus des associés de sociétés immobilières non passibles de l'impôt sur les sociétés, publication du 12 septembre 2012, consultée le 2026-10-29.
Cette transparence explique deux écarts fréquents :
- le revenu fiscal peut différer du montant effectivement distribué ;
- une même SCPI peut fournir plusieurs lignes fiscales si elle détient des immeubles dans plusieurs pays ou perçoit aussi des produits financiers.
Le bon point de départ n'est donc pas votre relevé bancaire. C'est l'imprimé fiscal unique, le relevé fiscal ou le guide déclaratif envoyé par la société de gestion. Ce document doit ventiler les montants par catégorie et, pour les revenus étrangers, par convention ou méthode d'élimination de la double imposition.
L'AMF rappelle le fonctionnement et les risques des SCPI, page mise à jour le 21 mai 2025 et consultée le 2026-10-29. La fiscalité ne transforme pas ce placement en produit garanti : le revenu, la valeur des parts et le délai de revente peuvent évoluer.
Crédit d'impôt ou taux effectif : deux mécanismes à ne pas mélanger
Les conventions fiscales évitent qu'un même revenu immobilier supporte sans correction l'impôt du pays de l'immeuble et celui du pays de résidence. Elles n'emploient pas toutes la même méthode.
La notice 2047 publiée par la DGFiP pour la déclaration 2026, relative aux revenus 2025 et consultée le 2026-10-29, distingue notamment les deux parcours suivants.
| Mécanisme conventionnel | Effet en France | Parcours indiqué pour les revenus fonciers dans la notice 2026 | Point de contrôle |
|---|---|---|---|
| Crédit d'impôt égal à l'impôt français | L'impôt français correspondant est calculé, puis un crédit de même montant neutralise l'imposition de ce revenu. Le revenu reste pris en compte pour le taux applicable aux autres revenus. | Calcul du revenu foncier, cadre 4 puis cadre 6 de la 2047, report en 8TK, avec 4BL au régime réel ou 4BK au micro-foncier pour éviter un acompte contemporain indu. | Le crédit ne correspond pas nécessairement à l'impôt réellement payé à l'étranger. |
| Exonération avec taux effectif | Le revenu est exonéré en France, mais il entre dans le calcul du taux appliqué aux autres revenus imposables du foyer. | Pour la déclaration 2026, report direct en 4EA au régime réel ou 4EB au micro-foncier sur la 2042-C, sans 2047 ni case 8TI. | Le revenu peut augmenter le taux français même s'il n'est pas taxé directement en France. |
La notice 2026 cite notamment l'Allemagne, l'Espagne, l'Italie, le Luxembourg, le Royaume-Uni et la Suède parmi les conventions utilisant le crédit d'impôt égal à l'impôt français. Elle cite notamment la Belgique, l'Irlande, les Pays-Bas, la Pologne et le Portugal pour le taux effectif. Cette liste comporte des exceptions selon la nature du revenu. Elle ne remplace ni la convention en vigueur ni le relevé fiscal de la SCPI.
Ce que signifie vraiment le crédit d'impôt égal à l'impôt français
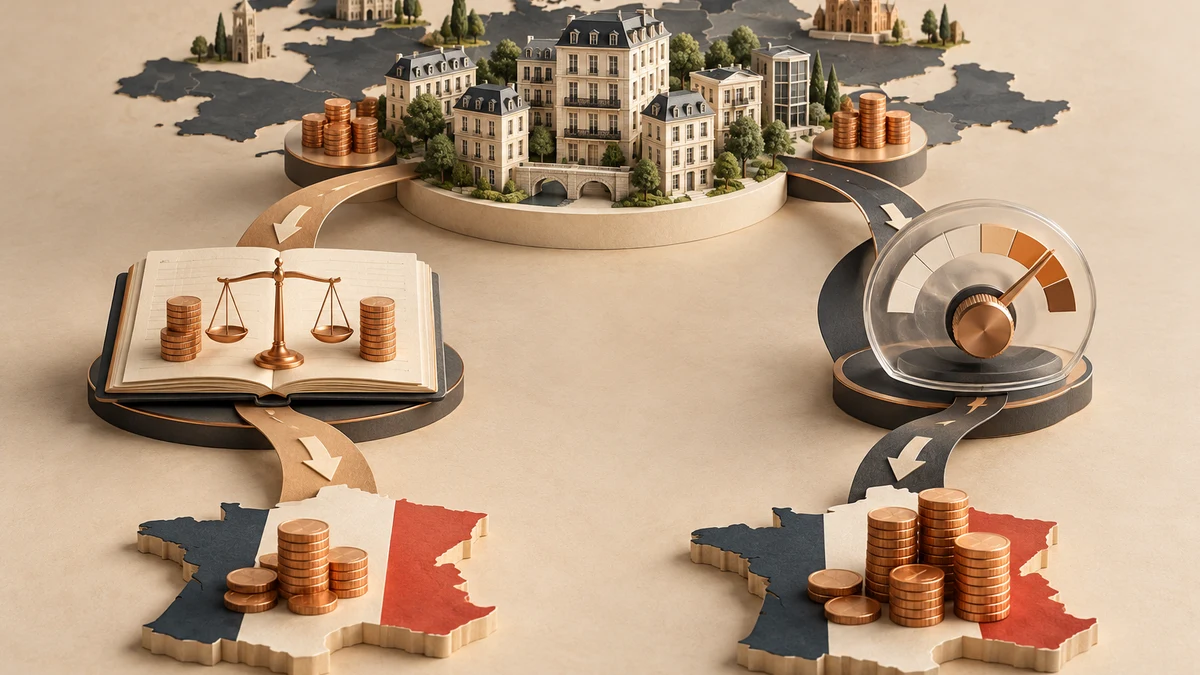
Ce crédit n'est pas le remboursement de l'impôt étranger euro pour euro. La DGFiP calcule l'impôt français correspondant au revenu concerné, prélèvements sociaux compris selon la notice, puis impute un crédit de même montant. Le revenu étranger contribue néanmoins au taux effectif du foyer.
La notice précise aussi que l'impôt payé à l'étranger ne doit pas être déduit du revenu déclaré lorsqu'il ouvre droit à ce crédit égal à l'impôt français. Retrancher cet impôt une seconde fois réduirait à tort la base française.
Ce que change le taux effectif
Avec le taux effectif, la France n'impose pas directement le revenu conventionnellement exonéré. Elle calcule d'abord un taux à partir des revenus mondiaux concernés, puis applique ce taux aux seuls revenus imposables en France. Le BOFiP consacré au calcul selon la règle du taux effectif, publication du 12 septembre 2012 consultée le 2026-10-29, décrit cette méthode.
L'exonération ne signifie donc pas que la ligne est sans effet. Elle peut augmenter le taux appliqué aux salaires, pensions ou autres revenus imposables en France.
Comment déclarer les revenus d'une SCPI européenne étape par étape ?
1. Vérifiez le mode de détention
Ce parcours concerne des parts détenues en direct. Si la SCPI est une unité de compte d'assurance-vie, vous ne déclarez pas chaque année les loyers des immeubles comme si vous étiez associé direct. La fiscalité intervient selon les règles du contrat, notamment lors d'un rachat. Notre guide des SCPI en assurance-vie détaille cette différence.
Si vous n'êtes pas résident fiscal de France, ne réutilisez pas ce mode d'emploi. Consultez plutôt notre guide pour investir en SCPI depuis l'étranger, car le pays de résidence ajoute une convention et des obligations locales.
2. Récupérez le document fiscal de l'année
Attendez le relevé transmis par la société de gestion. Contrôlez les éléments suivants :
- l'année de perception concernée ;
- le montant de revenu foncier net à reporter ;
- la ventilation par pays d'origine ;
- le mécanisme conventionnel associé à chaque ligne ;
- les éventuels revenus financiers ou plus-values séparés ;
- les cases recommandées et les annexes concernées.
Si une seule ligne additionne plusieurs pays sans préciser leur méthode, demandez une ventilation. Un total « Europe » ne permet pas de choisir entre 8TK et 4EA.
3. Reconstituez la base foncière avant les cases internationales
La déclaration internationale ne remplace pas le calcul du revenu foncier. Il faut d'abord déterminer le résultat net selon le régime applicable, puis suivre le parcours conventionnel.
La notice 2047 de 2026 indique que les revenus fonciers étrangers sont calculés comme les revenus fonciers français. Elle renvoie au régime réel ou, lorsque ses conditions sont réunies, au micro-foncier.
Ne choisissez pas le micro-foncier uniquement parce que vos revenus restent sous son plafond. La détention exclusive de parts de SCPI ne suffit pas toujours. Le BOFiP sur les revenus des associés de sociétés immobilières précise que le micro-foncier suppose notamment que le contribuable détienne aussi directement un immeuble loué nu et que les autres conditions soient remplies.
4. Suivez le parcours indiqué pour chaque pays
Pour une ligne relevant du crédit d'impôt égal à l'impôt français, la notice 2026 prévoit en pratique :
- le calcul et le report du revenu foncier selon votre régime ;
- la reprise du revenu dans le cadre 4 de la 2047 ;
- sa totalisation dans le cadre 6 de la 2047 ;
- son report en 8TK sur la déclaration complémentaire 2042-C ;
- son indication en 4BL au régime réel ou en 4BK au micro-foncier pour le prélèvement à la source.
Pour une ligne relevant du taux effectif, la page DGFiP sur les revenus perçus de l'étranger, mise à jour le 23 avril 2026 et consultée le 2026-10-29, indique un report en 4EA ou 4EB pour les revenus fonciers. Elle précise qu'ils ne doivent alors être inscrits ni sur la 2047 ni en 8TI.
5. Contrôlez le prélèvement à la source
Les cases 4BL et 4BK ne servent pas à créer une seconde imposition. Elles signalent qu'une fraction du revenu foncier ouvre droit au crédit d'impôt égal à l'impôt français et ne doit pas générer l'acompte contemporain ordinaire.
Oublier cette étape peut produire des acomptes incohérents l'année suivante, même si la case 8TK neutralise correctement l'impôt final. Vérifiez le résultat dans le récapitulatif de la déclaration avant de signer.
6. Conservez les justificatifs
Archivez le relevé fiscal, le guide déclaratif, la ventilation par pays, la déclaration transmise et l'avis d'impôt. Conservez aussi les réponses écrites obtenues auprès de la société de gestion ou de l'administration. Elles faciliteront une correction si un montant prérempli ou une convention a été mal appliqué.
Faut-il toujours remplir une déclaration 2044 avec des parts de SCPI ?
La réponse ne tient pas dans une règle unique.
D'un côté, le BOFiP indique qu'un contribuable qui détient uniquement des parts de sociétés immobilières peut, dans certaines situations, reporter directement sa quote-part nette sur la déclaration d'ensemble sans déposer de 2044. De l'autre, la notice 2047 renvoie les revenus fonciers étrangers vers le calcul de la 2044, sauf micro-foncier.
Cette articulation dépend de l'ensemble de vos revenus fonciers, de votre régime, des caractéristiques de la SCPI et du parcours international. Ne forcez pas une 2044 parce qu'un tutoriel l'impose à tous, et ne la supprimez pas parce que vous ne possédez aucun logement loué en direct.
La méthode prudente est la suivante :
- partez du relevé fiscal de chaque SCPI ;
- rapprochez ses instructions de la notice 2047 de l'année ;
- vérifiez la cohérence avec vos autres revenus fonciers ;
- demandez une confirmation via la messagerie sécurisée des impôts si les instructions se contredisent.
Exemple de lecture d'un relevé fiscal, sans simulation personnalisée
Supposons qu'un relevé distingue trois lignes. Ce cas est construit pour montrer la méthode, pas pour reproduire l'IFU d'une SCPI particulière.
| Ligne du relevé | Qualification à vérifier | Action déclarative |
|---|---|---|
| Revenus immobiliers allemands | Crédit d'impôt égal à l'impôt français selon la convention et la notice applicable | Parcours revenu foncier, 2047, 8TK et 4BL ou 4BK selon le régime |
| Revenus immobiliers néerlandais | Taux effectif selon la convention et la notice applicable | Report en 4EA ou 4EB pour la déclaration 2026 |
| Produits financiers de trésorerie | Revenu mobilier, distinct des loyers | Suivre la ligne dédiée de l'IFU, sans la mélanger aux revenus fonciers étrangers |
Le piège serait d'additionner les trois montants dans une seule case « revenus étrangers ». Une SCPI est un support unique, mais ses flux peuvent relever de catégories différentes.
Les erreurs les plus fréquentes
- Déclarer le virement reçu au lieu du résultat fiscal communiqué.
- Choisir la méthode à partir du siège de la SCPI et non du pays des immeubles.
- Mettre toutes les lignes européennes en 8TK alors que certaines relèvent du taux effectif.
- Reporter une ligne en 8TK sans renseigner 4BL ou 4BK lorsque la notice l'exige pour le prélèvement à la source.
- Déduire l'impôt étranger d'un revenu ouvrant droit au crédit égal à l'impôt français.
- Présumer que toute SCPI européenne échappe automatiquement aux prélèvements sociaux français.
- Mélanger revenus fonciers, produits financiers et plus-values.
- Réutiliser les cases de l'année précédente sans lire la nouvelle notice.
- Appliquer ce parcours à une SCPI détenue dans une assurance-vie.
IFI et revente : deux sujets distincts de la déclaration annuelle des revenus
La convention applicable aux loyers ne règle pas à elle seule l'impôt sur la fortune immobilière. Pour un résident fiscal de France, l'assiette de l'IFI porte en principe sur les biens et droits immobiliers situés en France ou hors de France, sous réserve des conventions. Les parts de SCPI entrent pour leur fraction immobilière taxable lorsque le patrimoine net imposable du foyer dépasse 1 300 000€.
Source : DGFiP, Calcul de l'IFI, page vérifiée le 26 mai 2026 et consultée le 2026-10-29.
Demandez chaque année à la société de gestion la valeur IFI et sa ventilation géographique. Ne déduisez pas cette valeur du simple prix de souscription ni du montant des distributions.
La vente de parts ou la distribution d'une plus-value par la SCPI suit aussi un traitement différent des loyers courants. Ne recopiez pas les cases 8TK ou 4EA sur une opération de cession. Notre guide du second marché des SCPI explique la mécanique de sortie, sans remplacer le relevé fiscal de l'opération.
La checklist avant de valider la déclaration
- Le mode de détention est bien la pleine propriété en direct.
- La résidence fiscale du porteur est la France pour l'année concernée.
- Le relevé fiscal correspond à la bonne campagne déclarative.
- Les revenus sont ventilés par pays et par nature.
- Chaque pays est rattaché à la bonne méthode conventionnelle.
- La base foncière correspond au régime réel ou au micro-foncier réellement applicable.
- Les cases 8TK, 4BL ou 4BK sont cohérentes pour le crédit d'impôt.
- Les cases 4EA ou 4EB sont utilisées uniquement pour le taux effectif dans la déclaration 2026.
- Les produits financiers et plus-values restent séparés.
- Les montants IFI proviennent d'une attestation dédiée.
- Le récapitulatif final ne déclenche pas un acompte de prélèvement à la source injustifié.
En cas de doute, transmettez à la messagerie sécurisée des impôts la page du relevé fiscal concernée en masquant les données inutiles. Posez une question précise sur le régime et les cases, plutôt qu'une question générale sur la « fiscalité des SCPI européennes ».
Questions fréquentes
Une SCPI européenne est-elle exonérée d'impôt en France ?▼
Quelle case utiliser pour les revenus d'une SCPI européenne ?▼
Le montant distribué par la SCPI est-il le montant à déclarer ?▼
Faut-il remplir une 2047 pour chaque SCPI européenne ?▼
Ce guide s'applique-t-il aux SCPI en assurance-vie ?▼
Continuer à apprendre
Références documentaires
Consulte les documents et les pages associés à cette analyse.
- DGFiP : Comment seront imposés mes revenus perçus de l'étranger ?www.impots.gouv.fr
- DGFiP : Déclaration des revenus encaissés à l'étranger, formulaire 2047www.impots.gouv.fr
- DGFiP : Notice 2047-NOT-SD, revenus 2025www.impots.gouv.fr
- BOFiP : Revenus des associés de sociétés immobilières non passibles de l'impôt sur les sociétésbofip.impots.gouv.fr
- BOFiP : Calcul de l'impôt selon la règle du taux effectifbofip.impots.gouv.fr
- DGFiP : Calcul de l'IFIwww.impots.gouv.fr
- AMF : SCPI, un autre moyen d'investir dans l'immobilierwww.amf-france.org
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.