Actions défensives ou cycliques en 2026 : comment choisir ?
Actions défensives ou cycliques : secteurs, cycle économique, bêta, marges, risques et méthode concrète pour construire un portefeuille équilibré en 2026.
En 2026, la classification GICS répartit les entreprises cotées entre 11 secteurs. Pourtant, ces secteurs ne réagissent pas tous de la même façon à la croissance, aux taux d'intérêt ou au budget des ménages. Comprendre les actions défensives et cycliques aide à lire un portefeuille autrement qu'avec une simple liste de valeurs.
Une action défensive vend généralement des biens ou services dont la demande résiste lorsque l'économie ralentit. Une action cyclique dépend davantage de la consommation discrétionnaire, de l'investissement et du crédit. Ce guide explique les différences, les faux amis, les indicateurs à examiner et une méthode d'allocation sans prétendre deviner chaque retournement de marché.
Sources d'ouverture : MSCI, Global Industry Classification Standard methodology, consulté le 2026-10-17, et S&P Dow Jones Indices, Global Industry Classification Standard, consulté le 2026-10-17.
TL;DR
- Une action défensive dépend d'une demande relativement stable, pas d'une garantie contre la baisse.
- Une action cyclique amplifie souvent les phases d'expansion et de ralentissement économique.
- Santé, biens de consommation essentiels et services aux collectivités sont généralement classés parmi les secteurs défensifs.
- Automobile, loisirs, matériaux, industrie et consommation discrétionnaire présentent souvent une sensibilité cyclique plus forte.
- Le secteur ne suffit pas : dette, valorisation, pouvoir de fixation des prix et qualité du bilan peuvent inverser le diagnostic.
- Le bêta mesure un comportement boursier passé, tandis que la cyclicité économique vient surtout des revenus et des marges.
- Un portefeuille équilibré combine plusieurs moteurs de performance au lieu de miser sur une seule phase du cycle.
- Le calendrier exact d'une rotation sectorielle reste impossible à connaître à l'avance.
Quelle est la différence entre une action défensive et une action cyclique ?
La différence principale vient de la sensibilité de l'activité à l'économie. Une entreprise défensive vend un produit dont le client réduit difficilement l'usage. Une entreprise cyclique profite davantage des périodes de confiance et d'investissement, mais subit plus vite les reports d'achats lorsque les revenus, les commandes ou le crédit ralentissent.
Cette distinction décrit un comportement économique, pas une qualité absolue. Une société défensive peut être mal gérée, très endettée ou achetée trop cher. Une société cyclique peut posséder un bilan solide, une position dominante et une valorisation prudente. Le mot « défensif » ne signifie donc ni sûr, ni bon marché, ni rentable à tous les horizons.
Une demande plus ou moins compressible
Les ménages continuent généralement d'acheter des produits alimentaires, des médicaments et de l'électricité pendant un ralentissement. Ils peuvent en revanche différer une voiture, un voyage, des travaux ou un équipement coûteux. Pour les entreprises, le même mécanisme touche les machines, les matières premières, le conseil ou la publicité.
La demande n'est jamais parfaitement stable. Un consommateur peut changer de marque, réduire une consommation ou privilégier une offre moins chère. Un hôpital peut subir une réforme tarifaire. Un fournisseur d'énergie peut voir ses coûts augmenter. Le caractère défensif réduit parfois l'amplitude du cycle, sans supprimer les risques propres à l'entreprise.
Des bénéfices qui réagissent différemment
Une entreprise cyclique supporte souvent des coûts fixes importants. Si ses ventes baissent, les usines, magasins, avions ou salariés continuent de coûter. La marge peut donc reculer plus vite que le chiffre d'affaires. À l'inverse, une reprise des volumes améliore rapidement le résultat lorsque la capacité existante absorbe la demande supplémentaire.
Une entreprise défensive bénéficie souvent de revenus plus réguliers. Elle peut toutefois perdre cette stabilité si elle accumule de la dette, dépend d'un brevet ou subit un encadrement des prix. Pour analyser une action, partez des comptes et du modèle économique. Notre guide comment analyser une action détaille cette lecture.
« The GICS structure consists of 11 Sectors » MSCI, Global Industry Classification Standard methodology, consulté le 2026-10-17.
Quels secteurs sont défensifs, sensibles ou cycliques ?
Une lecture pratique distingue trois ensembles : défensif, sensible et cyclique. Elle regroupe les secteurs selon leur relation au cycle, sans modifier leur classement officiel. GICS organise les entreprises selon quatre niveaux hiérarchiques et 11 secteurs, sans promettre qu'une étiquette sectorielle suffise à prévoir leur comportement boursier.
Sources : MSCI, GICS structure and methodology, consulté le 2026-10-17, et S&P Dow Jones Indices, GICS methodology, consulté le 2026-10-17.
| Famille | Secteurs souvent associés | Moteur économique dominant | Risque à surveiller |
|---|---|---|---|
| Défensive | Santé, consommation essentielle, services aux collectivités | Demande récurrente ou nécessaire | Dette, réglementation, brevets, valorisation |
| Sensible | Technologie, communication, énergie, certains services industriels | Investissement, innovation, prix de l'énergie | Rupture technologique, matières premières, capex |
| Cyclique | Consommation discrétionnaire, finance, matériaux, industrie, immobilier | Crédit, emploi, commandes, confiance | Levier opérationnel, défauts, stocks, refinancement |
Les secteurs défensifs traditionnels
La consommation essentielle regroupe des produits achetés fréquemment, même lorsque le budget se tend. La santé répond à des besoins peu reportables, mais ses entreprises restent exposées aux essais cliniques, aux remboursements et aux expirations de brevets. Les services aux collectivités profitent parfois de revenus encadrés, tout en finançant des infrastructures coûteuses.
Ces trois secteurs forment le groupe défensif le plus souvent utilisé dans l'analyse de marché. Cette convention facilite les comparaisons, mais elle ne remplace pas l'analyse. Un distributeur alimentaire avec une faible marge ne réagit pas comme un fabricant de marques premium. Une société pharmaceutique diversifiée ne ressemble pas à une biotech sans produit commercialisé.
Les secteurs cycliques traditionnels
La consommation discrétionnaire comprend des achats que le ménage peut différer. L'automobile, l'hôtellerie, les loisirs ou certains biens d'équipement réagissent donc aux revenus disponibles et au crédit. Les banques dépendent aussi de l'activité, des défauts, de la demande de prêts et de la forme de la courbe des taux.
Les matériaux et de nombreuses activités industrielles suivent les commandes, la construction et l'investissement des entreprises. L'immobilier coté peut combiner des loyers relativement stables avec une forte sensibilité au refinancement et à la valeur des actifs. Il serait donc réducteur de classer toutes les sociétés d'un secteur avec le même degré de cyclicité.
Les secteurs dits sensibles
La technologie, les services de communication et l'énergie se situent souvent entre les deux groupes. Une entreprise logicielle par abonnement peut afficher des revenus récurrents, tandis qu'un fabricant de composants subit un cycle de stocks brutal. Une major pétrolière dépend des prix de l'énergie, mais une partie de ses activités peut amortir le mouvement.
Cette catégorie intermédiaire évite un choix artificiel entre deux cases. Elle rappelle qu'une société peut être économiquement cyclique tout en affichant un cours peu volatil pendant une période. L'inverse existe aussi : une activité stable peut subir une forte baisse boursière lorsque sa valorisation devient excessive ou qu'un risque spécifique apparaît.
Comment le cycle économique influence-t-il les secteurs ?
Un cycle peut être décrit en quatre phases pédagogiques : reprise, expansion, ralentissement et contraction. Cette représentation aide à relier les commandes, l'emploi, le crédit et les bénéfices. Elle ne fournit pas un calendrier fiable. Les marchés anticipent souvent les données publiées et changent de direction avant que la phase soit évidente dans les statistiques.
L'OCDE construit ses indicateurs composites avancés pour détecter les points de retournement par rapport à la tendance. L'organisation précise qu'ils donnent des signaux qualitatifs plutôt qu'une mesure exacte de la croissance future. Sources : OCDE, Composite Leading Indicator, consulté le 2026-10-17, et OCDE, System of Composite Leading Indicators, consulté le 2026-10-17.
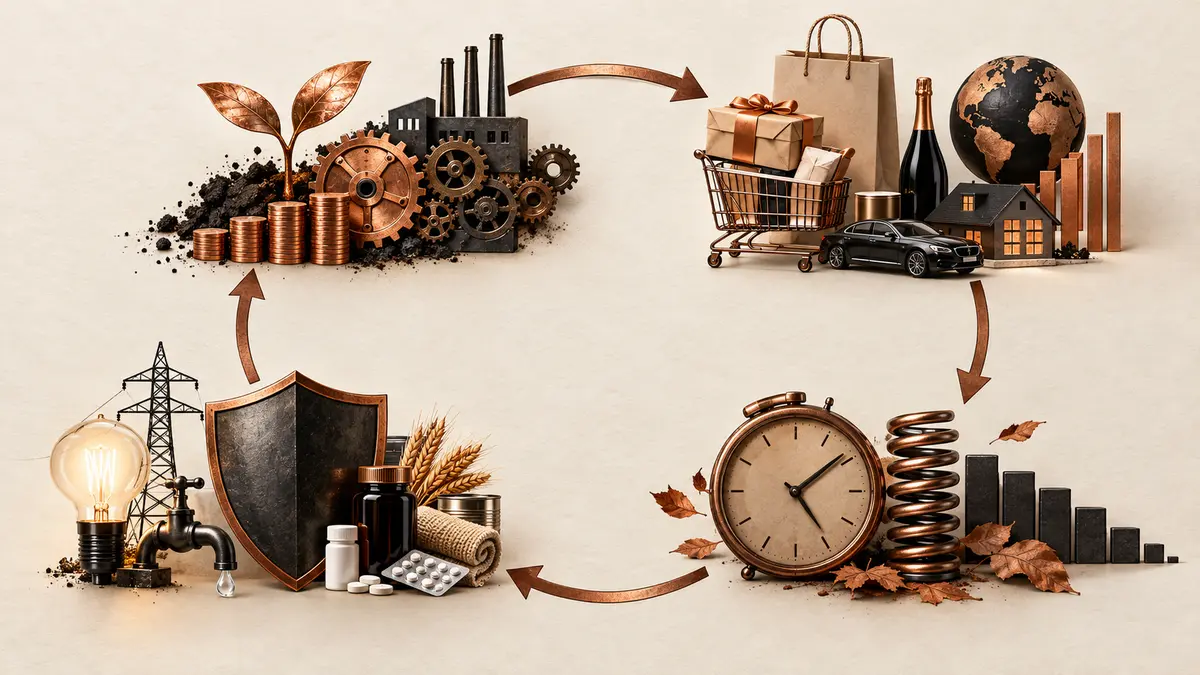
Reprise : les anticipations changent avant les comptes
Pendant une reprise, les investisseurs cherchent souvent les entreprises dont les bénéfices pourraient se redresser rapidement. Les valeurs industrielles, financières ou liées aux achats reportables peuvent réagir avant l'amélioration visible des résultats. Le cours intègre alors une hypothèse de normalisation, parfois plusieurs trimestres avant sa réalisation.
Ce mécanisme crée un piège. Acheter après une forte hausse ne revient pas à acheter au début de la reprise. Comparez toujours les attentes déjà intégrées dans le prix avec la progression réellement nécessaire des volumes et des marges. Une action cyclique peut baisser malgré de bons résultats si le marché attendait davantage.
Expansion : volumes, prix et investissement soutiennent les bénéfices
En phase d'expansion, l'emploi, les commandes et le crédit soutiennent généralement la demande. Les entreprises cycliques utilisent mieux leurs capacités, ce qui peut améliorer leur marge. Les banques prêtent davantage, les industriels remplissent leurs carnets et les ménages réalisent certains achats différés.
La phase reste vulnérable à l'inflation, aux tensions d'approvisionnement et à la hausse des taux. Une entreprise peut vendre plus tout en gagnant moins si ses coûts progressent encore plus vite. Vérifiez donc le pouvoir de fixation des prix, la disponibilité des intrants et la capacité à financer le besoin en fonds de roulement.
Ralentissement : le marché trie les bilans
Lorsque la croissance décélère, les commandes marginales disparaissent d'abord. Les distributeurs réduisent leurs stocks, les entreprises reportent des équipements et les banques durcissent parfois leurs critères. Les sociétés très endettées ou dépendantes d'un refinancement proche deviennent plus sensibles, même si leur chiffre d'affaires n'a pas encore reculé.
Les actions défensives peuvent alors retrouver de l'intérêt, mais leur valorisation compte. Si beaucoup d'investisseurs se réfugient simultanément dans les mêmes titres, le prix payé peut limiter le rendement futur. Une faible cyclicité des bénéfices n'autorise pas n'importe quel multiple de valorisation.
Contraction : la résistance devient relative
Pendant une contraction, les dépenses essentielles résistent souvent mieux que les achats discrétionnaires. Cette résistance reste relative. Un distributeur alimentaire peut subir une guerre des prix, un laboratoire peut perdre une exclusivité et un service aux collectivités peut refinancer sa dette à un coût supérieur.
Les valeurs cycliques ne baissent pas nécessairement pendant toute la contraction. Le marché peut anticiper la reprise avant les indicateurs économiques. C'est pourquoi une rotation totale vers les secteurs défensifs après l'annonce officielle d'une récession peut intervenir trop tard. La classification sert à comprendre les risques, pas à dater précisément les points bas.
Comment reconnaître une action défensive au-delà de son secteur ?
Sept indicateurs permettent d'aller au-delà de l'étiquette : stabilité des ventes, récurrence, marge, dette, pouvoir de fixation des prix, intensité capitalistique et valorisation. Aucun ratio ne suffit seul. L'objectif consiste à mesurer la résistance du modèle, puis à vérifier que le prix de l'action ne suppose pas déjà un scénario parfait.
La stabilité des revenus
Étudiez plusieurs exercices, dont une période difficile. Une entreprise défensive devrait montrer une demande moins erratique que son secteur de comparaison. Regardez aussi la composition : abonnement, achat récurrent, contrat long, remboursement public ou dépense ponctuelle. Deux chiffres d'affaires identiques peuvent posséder une visibilité très différente.
La concentration des clients peut annuler l'apparente stabilité. Une société qui vend un service nécessaire à trois grands donneurs d'ordre reste vulnérable à une renégociation. Vérifiez la durée des contrats, les clauses de prix et la part des revenus réellement engagée. Le vocabulaire « récurrent » doit être prouvé par les encaissements.
Le pouvoir de fixation des prix
Une entreprise défensive doit pouvoir absorber une partie de la hausse de ses coûts sans perdre trop de clients. Les marques fortes, les contrats indexés et les produits indispensables peuvent aider. Le pouvoir de prix n'est toutefois pas permanent. Un distributeur, un régulateur ou un concurrent peut limiter les hausses.
Comparez l'évolution du chiffre d'affaires à celle des volumes et de la marge. Une hausse des ventes uniquement liée aux prix peut masquer une baisse des quantités. À l'inverse, une marge stable malgré l'inflation montre que l'entreprise a transmis une partie de ses coûts ou amélioré son efficacité.
La dette et les besoins d'investissement
Une activité stable peut devenir fragile si sa dette arrive à échéance rapidement. Les services aux collectivités, les télécommunications ou l'immobilier financent souvent des actifs lourds. Leurs flux sont parfois prévisibles, mais le coût du capital influence fortement leur valeur et leur capacité à distribuer.
Regardez la dette nette, les échéances, le taux moyen, la part fixe et les besoins d'investissement. Une société qui doit emprunter continuellement ne possède pas la même défense qu'une entreprise générant un flux de trésorerie libre après ses dépenses nécessaires. La solidité du bilan appartient au diagnostic sectoriel.
Le bêta et la volatilité
Le bêta compare historiquement les variations d'une action à celles d'un marché de référence. Un bêta inférieur à un peut signaler une sensibilité boursière plus faible sur la période étudiée. Il ne mesure ni la qualité du bilan, ni la stabilité future des bénéfices, ni le risque d'un événement propre à l'entreprise.
La période et l'indice choisis changent le résultat. Une action peut afficher un faible bêta après une longue hausse régulière, puis décrocher lors d'un avertissement sur résultats. Utilisez cet indicateur comme une observation de comportement, jamais comme une preuve que le capital est protégé.
Comment comparer concrètement une défensive et une cyclique ?
Un exemple pédagogique montre pourquoi le secteur ne suffit pas. Imaginons une entreprise A vendant des produits essentiels et une entreprise B fabriquant des équipements industriels. Toutes deux valent 100 unités en Bourse. L'analyse doit tester leurs bénéfices dans plusieurs environnements, puis comparer ces scénarios au prix payé.
| Élément | Entreprise A, profil défensif | Entreprise B, profil cyclique |
|---|---|---|
| Demande | Achats fréquents | Commandes reportables |
| Coûts fixes | Modérés | Élevés |
| Dette | Faible | Moyenne |
| Visibilité | Revenus récurrents | Carnet de commandes variable |
| Potentiel en reprise | Progression graduelle | Rebond plus marqué possible |
| Risque en ralentissement | Pression sur les marges | Baisse des volumes et des marges |
Testez trois scénarios
Dans le scénario prudent, supposez une baisse des volumes, des coûts plus élevés et aucun soutien de la valorisation. Dans le scénario central, reprenez des hypothèses proches de l'historique. Dans le scénario favorable, accordez une amélioration, mais conservez une marge d'erreur. Le but n'est pas de prédire un chiffre exact, mais de repérer l'hypothèse qui porte toute la valeur.
Pour l'entreprise A, le risque peut venir d'une valorisation trop élevée. Une petite déception suffit alors à faire baisser le cours, même si les ventes restent stables. Pour l'entreprise B, le risque vient souvent de la combinaison volumes, marge et dette. Un retournement favorable peut aussi produire un redressement beaucoup plus rapide.
Comparez le prix au bénéfice normalisé
Le bénéfice d'une cyclique atteint parfois son maximum près du sommet du cycle. Son ratio cours sur bénéfice paraît alors faible, précisément parce que le résultat est exceptionnellement haut. À l'inverse, le ratio peut sembler très élevé au creux, lorsque les bénéfices sont temporairement faibles.
Utilisez un bénéfice moyen ou normalisé sur plusieurs années. Ajustez les éléments exceptionnels et regardez le flux de trésorerie. Pour une défensive, vérifiez surtout si le marché paie une stabilité déjà largement anticipée. Le risque de valorisation touche les deux familles, mais pas au même moment du cycle.
Quels sont les principaux pièges de cette classification ?
Quatre pièges reviennent souvent : confondre secteur et entreprise, confondre faible volatilité et faible risque, ignorer la dette et acheter une rotation déjà intégrée dans les cours. Une classification sectorielle constitue un point de départ. Elle ne dispense ni de lire les comptes, ni de comparer la valorisation à plusieurs scénarios.
Le faux défensif
Une entreprise de santé peut dépendre d'un seul produit. Un producteur alimentaire peut subir une hausse des matières premières sans pouvoir relever ses prix. Un service aux collectivités peut afficher une dette élevée et des besoins d'investissement massifs. Le caractère nécessaire du produit ne protège pas automatiquement l'actionnaire.
Le risque peut aussi venir de la réglementation. Des tarifs encadrés stabilisent parfois les revenus, mais limitent leur progression. Une réforme de remboursement peut réduire la rentabilité d'un médicament. Une politique publique peut imposer de nouveaux investissements. La défense économique et la défense boursière ne coïncident pas toujours.
La cyclique de qualité
Une entreprise cyclique peut traverser un ralentissement avec une trésorerie nette, des coûts flexibles et une forte part de marché. Elle peut profiter de la sortie de concurrents plus fragiles. Son activité reste cyclique, mais son bilan lui donne du temps. Cette différence devient déterminante lorsque le crédit se raréfie.
Examinez la discipline d'investissement pendant les périodes favorables. Une direction qui augmente trop fortement les capacités au sommet du cycle crée un risque de surproduction. Une société qui rachète des actions ou réduit sa dette lorsque les bénéfices sont hauts peut mieux préparer le prochain ralentissement.
Le dividende trompeur
Un rendement du dividende élevé ne rend pas une action défensive. Le cours peut avoir baissé parce que le marché anticipe une réduction. Une entreprise cyclique distribue parfois beaucoup au sommet de ses bénéfices, puis diminue rapidement le paiement lorsque les flux se contractent.
Vérifiez la couverture du dividende par le flux de trésorerie libre, la dette et les investissements nécessaires. Analysez la politique sur un cycle entier. Un paiement stable financé par davantage de dette ne constitue pas une protection durable. Le revenu apparent doit rester secondaire face à la capacité économique de payer.
La rotation sectorielle achetée trop tard
Les récits de marché deviennent évidents après une forte performance. Lorsque tous les commentaires annoncent le retour des cycliques ou la revanche des défensives, une partie du mouvement peut déjà être intégrée. Le scénario économique doit encore dépasser les attentes pour soutenir la hausse.
Une rotation sectorielle ne suit pas toujours une ligne nette entre défensives et cycliques. La taille des entreprises, la devise, la géographie et la valorisation peuvent dominer l'étiquette sectorielle. Cette coexistence de moteurs impose de comparer les titres et les indices réellement détenus, pas seulement le récit macroéconomique associé à leur secteur.
Comment équilibrer actions défensives et cycliques dans un portefeuille ?
La bonne répartition dépend de l'horizon, du besoin de liquidité et de la capacité à supporter une baisse. La SEC rappelle que la diversification répartit le capital entre plusieurs investissements afin de réduire le risque de concentration. La diversification sectorielle complète donc la diversification géographique, monétaire et par classe d'actifs.
Source : SEC, Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, consulté le 2026-10-17.
« Don't put all your eggs in one basket. » SEC, Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, consulté le 2026-10-17.
Commencez par l'exposition réelle
Un fonds mondial contient déjà des entreprises défensives, cycliques et sensibles. Ajouter plusieurs ETF sectoriels peut concentrer le portefeuille au lieu de le diversifier. Reconstituez d'abord les secteurs présents dans chaque ligne, puis repérez les doublons. Un indice large peut être dominé par quelques grandes capitalisations malgré son nombre élevé de titres.
Regardez aussi les revenus géographiques. Une société cotée en France peut dépendre surtout des États-Unis ou de l'Asie. Deux entreprises classées dans des secteurs différents peuvent réagir au même dollar, au même prix de l'énergie ou au même investissement public. La diversification des étiquettes ne garantit pas celle des moteurs économiques.
Définissez une allocation cible
Une allocation cible évite de transformer chaque actualité en décision. Vous pouvez conserver un cœur diversifié, puis utiliser une poche limitée pour exprimer une préférence sectorielle. Cette structure sépare l'investissement de long terme d'un pari plus tactique dont la taille et les règles doivent être définies avant l'achat.
Fixez aussi une règle de rééquilibrage. Une poche cyclique peut grossir rapidement pendant une reprise et augmenter le risque au moment où l'optimisme devient maximal. Vendre une partie pour revenir à la cible impose une discipline. À l'inverse, renforcer mécaniquement un secteur en difficulté exige de vérifier que sa thèse reste intacte.
N'essayez pas de prévoir chaque phase
Le cycle économique, les bénéfices et les cours ne se retournent pas le même jour. Une stratégie entièrement dépendante d'un point d'entrée parfait échoue souvent par excès de confiance. Une construction progressive et diversifiée réduit le besoin de dater exactement le prochain ralentissement ou la prochaine reprise.
Le DCA et l'investissement en une fois répondent à une autre question : le rythme d'entrée. Ils ne corrigent pas une concentration sectorielle. Investir progressivement dans une seule industrie reste un pari concentré, même si les achats sont répartis sur plusieurs mois.
Faut-il privilégier les défensives ou les cycliques en 2026 ?
Aucune famille ne domine dans tous les scénarios de 2026. Les perspectives publiées par les sociétés de gestion combinent souvent des préférences cycliques sélectives et des protections défensives. Cette prudence reflète des forces contradictoires : croissance, inflation, taux, investissement technologique, énergie et risques géopolitiques.
S&P Dow Jones Indices a également observé au début de 2026 des rotations distinctes entre secteurs cycliques et défensifs selon les segments de capitalisation. Cela confirme surtout que la taille des entreprises et la composition des indices modifient le résultat. Source : S&P Dow Jones Indices, Small-Cap Rotation Across Cyclical and Defensive Sectors, publié le 2026-02-25 et consulté le 2026-10-17.
La réponse dépend du prix payé
Une défensive chère peut offrir moins de protection qu'une cyclique déjà dépréciée et peu endettée. Une cyclique bon marché en apparence peut rester risquée si son bénéfice actuel correspond à un sommet. Comparez la valorisation au bénéfice normalisé, aux flux de trésorerie et au bilan, pas uniquement à la moyenne récente.
Votre allocation existante compte davantage qu'un classement général. Un portefeuille déjà très exposé à la technologie et à l'industrie peut chercher un moteur différent. Un portefeuille rempli de valeurs à faible croissance peut manquer de participation à une reprise. La bonne décision corrige un déséquilibre précis au lieu de suivre un mot d'ordre.
Trois questions avant tout arbitrage
Demandez d'abord quel scénario justifie l'achat. Identifiez ensuite ce que le cours intègre déjà. Enfin, définissez le fait qui invaliderait votre analyse. Ces trois réponses doivent tenir dans quelques phrases et être reliées à des données observables, comme la marge, la dette, les volumes ou les commandes.
Si votre seule justification est « l'économie va ralentir » ou « la reprise arrive », l'analyse reste incomplète. Vous devez encore choisir une entreprise, vérifier sa qualité et payer un prix cohérent. Une bonne lecture macroéconomique peut produire un mauvais investissement si la valeur sélectionnée cumule dette, gouvernance faible et attentes excessives.
Questions fréquentes
Qu'est-ce qu'une action défensive ?▼
Qu'est-ce qu'une action cyclique ?▼
Les banques sont-elles des actions cycliques ?▼
Une action à dividende est-elle forcément défensive ?▼
Le bêta permet-il d'identifier une action défensive ?▼
Faut-il vendre les cycliques avant une récession ?▼
Conclusion
Les actions défensives et cycliques répondent à des moteurs différents. Les premières cherchent une demande plus régulière. Les secondes offrent souvent davantage de sensibilité à la reprise, avec un risque supérieur lorsque les commandes, le crédit ou les marges se retournent. Aucune catégorie ne protège d'un mauvais bilan ou d'un prix excessif.
En 2026, utilisez cette classification pour cartographier votre portefeuille, pas pour remplacer l'analyse. Vérifiez les revenus, la dette, les coûts fixes, le pouvoir de prix et la valorisation. Conservez plusieurs moteurs de performance et rééquilibrez selon une règle écrite. Le but n'est pas de prédire chaque phase, mais d'éviter qu'un seul scénario décide de tout votre résultat.
Continuer à apprendre
- Comment analyser une action avant de l'acheter
- Construire un portefeuille ETF pour débuter
- DCA ou investissement en une fois : quelle stratégie ?
- Bear market et récession : comprendre la différence
- Comprendre les indices boursiers
Avertissement : cet article est informatif. Il ne constitue pas une recommandation d'achat ou de vente. Les actions présentent un risque de perte en capital, y compris dans les secteurs qualifiés de défensifs.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.