ETF Ethereum spot en 2026 : avantages, risques et stratégie
ETF Ethereum spot en 2026 : fonctionnement, staking, risques, accès depuis la France et méthode pour choisir entre produit coté et achat direct.
 Billy Rousseau19 min de lecture
Depuis le 12 février 2026, un véhicule américain consacré à l'Ether associe négociation boursière et validation du réseau. Cette évolution change la lecture d'un ETF Ethereum spot en 2026 : le résultat peut dépendre du prix d'ETH, des récompenses de consensus, des frais du sponsor et du temps pendant lequel les jetons restent disponibles.
La date de lancement et la politique de validation figurent dans le rapport annuel du 21Shares Ethereum Staking ETF déposé auprès de la SEC et sur la fiche officielle publiée par 21Shares, consultés le 2026-10-27. Voici comment distinguer une exposition passive, un trust avec staking et de l'Ether réellement utilisable sur la blockchain.
À retenir
- L'Ether produit coté ajoute une couche financière entre l'épargnant et le protocole Ethereum.
- Une part boursière ne permet généralement ni de payer du gas, ni d'utiliser une application décentralisée, ni de récupérer les jetons dans un wallet.
- Le staking peut enrichir la performance du véhicule, mais les récompenses brutes subissent des frais, des délais et des risques opérationnels.
- La part d'ETH placée en validation varie selon le prospectus et les besoins de liquidité du sponsor.
- Les forks, airdrops et droits accessoires ne reviennent pas forcément au porteur, même lorsque le trust détient les jetons sous-jacents.
- Depuis la France, l'instrument accessible est souvent un ETP ou un ETN européen, avec un DIC PRIIPs et une architecture distincte d'un fonds OPCVM.
- La fiscalité d'un titre financier ne se déduit pas du régime applicable à l'Ether détenu directement.
- Le meilleur choix dépend de l'usage recherché : exposition patrimoniale, validation déléguée ou contrôle direct des actifs.
Pourquoi Ethereum rend-il le produit spot plus difficile à analyser ?
Ether n'est pas seulement un actif échangé. Il sert à payer l'exécution des transactions et à sécuriser Ethereum par preuve d'enjeu. Un véhicule coté peut donc rester totalement passif, ou engager une fraction de ses avoirs dans la validation. Deux lignes suivant le même prix de référence peuvent ainsi accumuler une quantité différente d'ETH par part au fil du temps.
Cette singularité différencie le dossier Ethereum d'une simple reproduction de cours. L'épargnant doit examiner trois moteurs séparés : l'oscillation de l'actif, la tokenomique du protocole et l'ingénierie du titre. Une appréciation du réseau ne neutralise pas nécessairement des frais élevés. À l'inverse, des récompenses de staking peuvent freiner l'érosion provoquée par le sponsor, sans promettre un profit en euros.
Les pages Ethereum.org consacrées à la preuve d'enjeu et aux récompenses et pénalités des validateurs, consultées le 2026-10-27, décrivent la logique du consensus. Le rapport annuel du trust 21Shares montre ensuite comment cette logique est transposée dans un produit financier.
Le mot spot ne signifie plus forcément « inactif »
Le terme spot indique que le véhicule se réfère à l'Ether physique plutôt qu'à une chaîne de contrats à terme. Il ne dit rien sur l'emploi des jetons après leur acquisition. Un sponsor peut les conserver sans participation au consensus, en déléguer une partie à des opérateurs ou interrompre momentanément le staking afin de préparer des créations, des rachats ou des cessions servant à payer les frais.
Il faut donc lire la politique de portefeuille, pas seulement le nom. Deux produits spot peuvent partager le même sous-jacent tout en différant sur la quantité stakée, la trésorerie inutilisée, le calendrier de retrait des validateurs et le partage des récompenses. Cette divergence devient visible dans l'évolution de la valeur nette, parfois seulement après plusieurs mois.
Trois promesses doivent rester séparées
La première promesse consiste à refléter le prix d'ETH. La deuxième porte éventuellement sur les récompenses du consensus. La troisième concerne la négociabilité du titre sur une place financière. Aucune n'assure les deux autres.
Un véhicule peut suivre correctement ETH sans staker. Un autre peut recevoir des récompenses, mais présenter un spread médiocre. Un troisième peut être liquide en séance tout en dépendant d'une procédure prolongée pour libérer des jetons engagés dans la validation. Cette grille évite de comparer seulement les frais récurrents affichés.
Que possède réellement le porteur d'une part Ethereum ?
Le porteur possède le droit stipulé par le prospectus, pas un solde sur Ethereum. Le 23 mai 2024, la SEC a validé les changements de règles nécessaires à la cotation américaine de produits adossés à l'Ether. L'ordre institutionnel de la SEC et la déclaration publiée le même jour par son président, consultés le 2026-10-27, confirment cette décision.
Cette qualification compte. L'investisseur n'obtient pas les clés des adresses de conservation. Il ne peut normalement pas réclamer quelques ETH, les envoyer vers un protocole ou choisir un validateur. Les opérations sur la blockchain sont exécutées par le sponsor, le dépositaire et les prestataires autorisés.
La chaîne de propriété passe par plusieurs contrats
Le trust ou l'émetteur détient les actifs selon ses documents. Le dépositaire contrôle les clés de retrait. Un opérateur de staking peut disposer uniquement des clés nécessaires à la validation, sans pouvoir transférer le principal. L'administrateur calcule la valeur nette. La Bourse organise les échanges entre acheteurs et vendeurs.
Chaque contrat répond à une question distincte : qui possède les jetons, qui peut les déplacer, qui les valide, qui calcule la valeur et qui fournit les prix. Une présentation commerciale qui ne nomme qu'un « partenaire institutionnel » ne suffit pas. Recherchez les personnes morales, leurs rôles et les limites de leur responsabilité.
Un ETN européen ajoute une relation de créancier
En Europe, l'exposition mono-actif prend souvent la forme d'un ETP ou d'un ETN. L'AMF qualifie les ETN indexés sur des crypto-actifs de produits financiers complexes dans son communiqué du 3 juin 2025 et sa position-recommandation DOC-2010-05, consultés le 2026-10-27.
Le détenteur d'un ETN possède généralement une créance sur l'émetteur, garantie selon des clauses précises. Le collatéral en Ether réduit l'écart économique avec une détention adossée, mais il ne supprime pas les questions d'insolvabilité, de rang des créanciers et d'exécution des sûretés. Pour le fonctionnement général des produits crypto cotés, le guide ETF Bitcoin spot complète cette analyse sans répéter ici toute l'architecture.
« Ces ETN restent des produits financiers complexes au sens de la doctrine de l'AMF. » AMF, communiqué du 3 juin 2025, consulté le 2026-10-27.
Comment l'Ether circule-t-il entre Bourse, coffre et validateurs ?
Le parcours débute chez les participants autorisés, qui livrent des actifs ou du numéraire selon les paramètres du véhicule. Le 29 juillet 2025, la SEC a permis les créations et rachats en nature pour les produits Bitcoin et Ether concernés. Le communiqué de la SEC et son ordre d'approbation Nasdaq, consultés le 2026-10-27, expliquent cette évolution.
Une livraison en nature signifie qu'un intermédiaire professionnel peut apporter de l'ETH contre un bloc de parts, ou recevoir de l'ETH lors du rachat d'un bloc. Le particulier continue, lui, à négocier une ligne boursière. Il ne reçoit pas le sous-jacent sur une adresse personnelle après avoir vendu quelques parts.
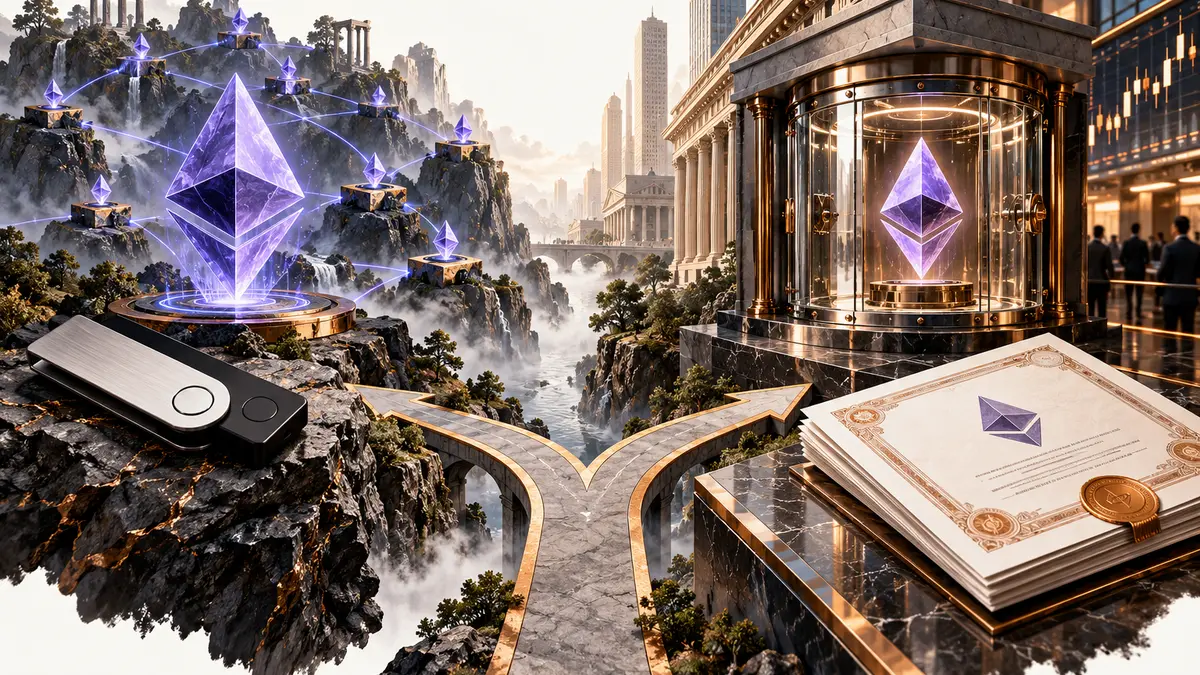
Le dépositaire sépare les clés de retrait et les fonctions de validation
Dans un montage prudent, les identifiants permettant d'attester ne donnent pas automatiquement accès aux clés qui déplacent les fonds. Le prestataire de validation travaille sur le consensus, tandis que le dépositaire garde la maîtrise patrimoniale. Ce cloisonnement limite les répercussions d'une compromission isolée, sans les abolir.
Le rapport annuel 2026 du 21Shares Ethereum Staking ETF décrit une conservation majoritairement hors ligne et détaille les relations avec le dépositaire ainsi que les opérateurs de staking. La documentation Ethereum.org sur les retraits des validateurs précise le rôle des identifiants de retrait, sources consultées le 2026-10-27.
Une réserve non stakée sert d'amortisseur
Le sponsor ne peut pas engager chaque unité d'Ether s'il doit payer ses coûts, honorer certains mouvements ou conserver une marge opérationnelle. La poche disponible sert à répondre aux besoins immédiats. Le solde placé en validation peut nécessiter une sortie du consensus avant de redevenir pleinement mobilisable.
Ce choix crée un compromis permanent. Davantage de jetons engagés augmente le potentiel de récompenses, mais réduit la flexibilité. Une réserve plus ample allège les opérations, mais laisse davantage d'ETH improductif. La politique du sponsor doit expliciter qui décide, selon quelles limites et avec quelle fréquence.
Quelle récompense de staking revient vraiment à la part ?
Le rendement brut du protocole n'est jamais le rendement net du porteur. Entre les deux se trouvent la disponibilité des validateurs, les pénalités éventuelles, la rémunération de l'opérateur, les frais du sponsor, les coûts du trust et la fraction d'actifs laissée hors validation. La valeur utile est donc la récompense effectivement intégrée à chaque part après toutes ces ponctions.
Une formule de lecture suffit : récompenses reçues, moins pénalités, moins coûts de validation, moins frais propres au véhicule, rapportées à l'ensemble des ETH représentés. Cette méthode évite de comparer un pourcentage brut observé sur Ethereum avec une performance nette publiée par un produit.
L'attente d'activation et de sortie modifie le calendrier
Ethereum peut imposer une file pour l'entrée et la sortie des validateurs. Le délai dépend de l'état du réseau. Un sponsor qui veut libérer des actifs ne maîtrise donc pas toujours l'instant exact où les jetons deviennent disponibles. Cette contrainte influence le niveau de réserve et le rythme des opérations.
La page Ethereum.org sur l'activation et la sortie des validateurs et le rapport annuel du trust 21Shares, consultés le 2026-10-27, exposent respectivement la mécanique du protocole et sa traduction financière. Un prospectus sérieux doit préciser comment le sponsor réagit lorsque la file s'allonge.
Le slashing n'est pas le seul risque opérationnel
Une infraction grave aux règles de consensus peut abaisser le solde d'un validateur. Des périodes d'indisponibilité peuvent aussi diminuer les récompenses sans engendrer de slashing majeur. S'ajoutent les erreurs de configuration, les interruptions de réseau, le regroupement chez un opérateur et les dépendances logicielles communes.
Le sponsor doit indiquer qui supporte la perte. Un opérateur peut offrir certaines protections contractuelles, mais aucune clause ne restaure automatiquement une opportunité manquée ou un choc dépassant ses engagements. Vérifiez les plafonds d'indemnisation et les exclusions, pas seulement l'affirmation selon laquelle le risque est « couvert ».
La rémunération peut masquer l'érosion du nombre d'ETH par part
Les frais du véhicule sont souvent payés en vendant une petite quantité d'Ether. Sans récompenses, la quantité représentée par chaque part diminue graduellement. Avec staking, les nouvelles unités reçues peuvent compenser une partie de ce recul. Le résultat dépend de deux flux opposés, pas d'un simple taux ajouté au cours.
Demandez une chronologie de l'ETH par part, lorsque l'émetteur la publie. Comparez-la avec le montant staké, les récompenses nettes et les frais prélevés. Cette lecture révèle si le dispositif conserve réellement davantage de sous-jacent qu'un montage passif plus onéreux.
Que deviennent les forks, airdrops et autres droits Ethereum ?
Un fork peut créer deux versions d'un réseau ou modifier ses règles. Un airdrop peut attribuer un nouvel actif aux adresses éligibles. Un protocole peut également faire apparaître des droits accessoires difficiles à conserver ou à vendre. Le porteur d'une part ne doit pas supposer qu'il recevra ces éléments.
Le rapport annuel du 21Shares Ethereum Staking ETF, consulté le 2026-10-27, détaille la latitude du sponsor face aux réseaux issus d'un fork et aux actifs accessoires. La documentation Ethereum.org sur les mises à niveau et forks, également consultée le 2026-10-27, rappelle que le protocole évolue par changements coordonnés.
Le sponsor choisit souvent la chaîne reconnue
Le prospectus prévoit généralement une méthode pour identifier le réseau considéré comme Ethereum après un événement. Le choix peut reposer sur le soutien de la communauté, la puissance économique, les infrastructures ou les décisions du dépositaire. Le porteur n'exerce pas nécessairement un vote individuel.
Si une branche secondaire reçoit une valeur de marché, le sponsor peut la vendre, l'abandonner ou ne pas pouvoir la récupérer. Le traitement dépend des capacités techniques, de la légalité, de la liquidité et des coûts. L'existence d'un nouvel actif ne garantit donc aucune distribution au détenteur de parts.
Les airdrops peuvent être refusés
Un dépositaire institutionnel peut ne pas prendre en charge un token inconnu. Accepter l'actif pourrait nécessiter une analyse juridique, fiscale et technique. Si le coût dépasse la valeur espérée, le trust peut renoncer au droit. Le porteur d'ETH en auto-conservation dispose de davantage de liberté, tout en assumant seul les faux contrats et les tentatives d'hameçonnage.
Cette asymétrie mérite d'être intégrée au choix. Le produit coté simplifie la détention, mais délègue aussi les décisions portant sur les événements du protocole. Si votre thèse repose sur des droits annexes, une ligne boursière peut ne pas les transmettre.
Le restaking ne doit pas être confondu avec le staking natif
Le staking natif participe au consensus Ethereum. Le restaking réutilise une position ou un dérivé de staking pour sécuriser d'autres services, avec des conditions et des pénalités supplémentaires. Un produit qui franchirait cette étape changerait fortement de profil de risque.
Ne déduisez jamais une exposition au restaking du seul mot « staking ». Cherchez une autorisation explicite, les contrats concernés et les règles de perte. À défaut, le véhicule doit être analysé selon la validation native décrite dans son prospectus.
Quand l'intermédiaire coté est-il cohérent ?
Le titre boursier a du sens si vous cherchez une exposition comptable à ETH, sans phrase de récupération ni interaction on-chain. Il regroupe les relevés chez un intermédiaire et délègue la sûreté technique. En échange, vous abandonnez le choix des validateurs, l'usage des jetons et la maîtrise des événements de protocole.
Le staking délégué peut constituer un second motif. Jugez-le sur les unités nettes ajoutées au trust, après rémunération de l'opérateur et frais du sponsor. Si vous voulez sélectionner votre validateur, participer à la gouvernance technique ou déplacer librement l'actif, la détention directe reste plus logique.
Comment acheter depuis la France ?
Un trust américain visible dans une application peut rester indisponible au client européen. PRIIPs impose la remise d'un document d'informations clés pour de nombreux placements packagés. Cette exigence figure dans l'article 13 du règlement 1286/2014 et sur la page PRIIPs de la Commission européenne, consultés le 2026-10-27.
Le catalogue français propose donc plus souvent un ETP ou un ETN accompagné d'un DIC. Relevez l'ISIN, la Bourse, la monnaie, l'émetteur et l'entité chargée du collatéral. Le DIC résume les coûts et scénarios ; le prospectus expose les forks, le staking, les sûretés et les motifs de résiliation.
Une cotation dans l'Union européenne ne rend pas l'instrument éligible au PEA. La fiche Service-Public consacrée au PEA, consultée le 2026-10-27, définit les catégories admises. Un ETN Ethereum se recherche normalement dans un compte-titres.
Quelle grille appliquer au prospectus ?
Lisez le dossier dans l'ordre du trajet des actifs. Commencez par l'arrivée d'ETH, poursuivez avec la conservation, la validation, la valeur nette, puis terminez par le remboursement. Cette séquence révèle les délégations que la brochure commerciale omet souvent.
| Module | Vérification décisive |
|---|---|
| Référence | Indice retenu, sources de prix et horaire de valorisation |
| Coffre | Détenteur des clés de retrait, stockage hors ligne et sous-dépositaires |
| Consensus | Opérateurs, fraction engagée, pénalités et file de désactivation |
| Récompenses | Montant brut reçu, prélèvements contractuels et ETH net par part |
| Événements | Forks, airdrops, actifs incidents et faculté d'abandon du sponsor |
| Sortie | Création en nature ou numéraire, suspension et dissolution anticipée |
Repérez enfin les pouvoirs unilatéraux : remplacement du gardien, modification de la validation, traitement d'une branche concurrente et fermeture. Une approbation réglementaire ne remplace pas cette lecture.
« The Commission does not endorse digital assets. » SEC, déclaration sur les standards de cotation des crypto-ETP, publiée le 3 juin 2026 et consultée le 2026-10-27.
Quelle stratégie retenir ?
Choisissez d'abord entre trois fonctions. La première consiste à suivre ETH sans validation. La deuxième cherche les unités supplémentaires issues du consensus. La troisième combine une ligne financière et un wallet séparé pour les usages de la blockchain. Ne mélangez pas ces objectifs dans une même évaluation.
Pour une approche passive, surveillez surtout l'ETH par part et l'écart à la référence. Pour une approche avec staking, ajoutez la fraction engagée, le rendement net et le délai de désactivation. Pour un montage mixte, attribuez un rôle écrit à chaque poche afin d'éviter les doubles expositions.
Des acquisitions échelonnées diminuent la sensibilité à une séance précise sans assurer un profit. Notre guide DCA en crypto présente cette méthode. Employez des limites de prix après une fermeture boursière et fixez une règle de recentrage fondée sur la place d'Ethereum dans votre patrimoine.
Quelle fiscalité française faut-il appliquer ?
La nature juridique commande la déclaration. L'Ether vendu directement par un particulier occasionnel relève du régime des actifs numériques. Une part de trust, un ETN ou un autre titre financier peut suivre le régime des cessions mobilières. Le Code général des impôts, article 150 VH bis, et la page DGFiP « Les cessions mobilières », consultés le 2026-10-27, distinguent ces deux cadres.
Pour un titre relevant du droit commun des valeurs mobilières, le régime forfaitaire de référence est 31,4%, avec une option globale pour le barème selon la situation fiscale. N'appliquez pourtant pas ce traitement à partir du nom commercial. Contrôlez la qualification du titre, son pays d'émission et les documents du courtier.
L'IFU peut aider, sans remplacer la vérification
Un intermédiaire français peut produire un IFU et préremplir certaines données. Comparez le libellé avec l'ISIN et le prospectus. Un courtier étranger peut laisser la totalité du calcul au contribuable. Conservez les prix, dates, frais et conversions de monnaie.
La validation réalisée à l'intérieur du trust n'est pas votre staking direct. Si les récompenses restent dans le véhicule, vous ne recevez pas nécessairement un revenu séparé. Si une distribution existe, sa qualification doit être lue dans la documentation fiscale. Un dossier important mérite une validation professionnelle plutôt qu'une transposition du régime crypto.
Questions fréquentes sur les ETF Ethereum spot
Un ETF Ethereum spot donne-t-il des ETH au porteur ?▼
Tous les produits Ethereum spot font-ils du staking ?▼
Que se passe-t-il si Ethereum connaît un fork ?▼
Pourquoi un trust américain peut-il être bloqué chez un courtier français ?▼
Un ETP Ethereum est-il préférable à de l'Ether direct ?▼
Comment comparer deux produits Ethereum avec staking ?▼
Faut-il investir dans un ETF Ethereum spot en 2026 ?
Un produit Ethereum coté peut résoudre un problème précis : obtenir une exposition patrimoniale à ETH sans administrer de wallet. Le staking ajoute une dimension intéressante, mais il transforme le véhicule en système de garde, de validation et de liquidité. Il faut juger l'ensemble, pas seulement la récompense annoncée.
Depuis la France, vérifiez d'abord la nature du titre et le DIC disponible. Étudiez ensuite l'ETH par part, les clés de retrait, les opérateurs, les forks et les clauses de fermeture. Si votre objectif inclut l'utilisation d'Ethereum, gardez une détention directe adaptée. Si votre objectif reste financier, choisissez le véhicule dont les règles sont les plus lisibles et dont chaque intermédiaire peut être nommé.
Continuer à apprendre
- Comprendre Ethereum avant d'investir
- ETF Bitcoin spot : fonctionnement et risques
- Bitcoin ou Ethereum : lequel choisir ?
- Construire une stratégie DCA en crypto
- Fiscalité crypto 2026 : déclaration et calcul
Sources
- SEC, ordre d'approbation des produits Ether spot, 23 mai 2024, consulté le 2026-10-27.
- SEC, déclaration sur les produits cotés détenant de l'Ether, 23 mai 2024, consultée le 2026-10-27.
- SEC, approbation des créations et rachats en nature, 29 juillet 2025, consulté le 2026-10-27.
- SEC, ordre Nasdaq sur les créations et rachats en nature, 29 juillet 2025, consulté le 2026-10-27.
- SEC, rapport annuel du 21Shares Ethereum Staking ETF, 30 mars 2026, consulté le 2026-10-27.
- 21Shares, fiche officielle du 21Shares Ethereum Staking ETF, consultée le 2026-10-27.
- Ethereum.org, preuve d'enjeu, consulté le 2026-10-27.
- Ethereum.org, récompenses et pénalités, consulté le 2026-10-27.
- AMF, doctrine sur les ETN indexés sur des crypto-actifs, 3 juin 2025, consultée le 2026-10-27.
- Union européenne, règlement PRIIPs 1286/2014, consulté le 2026-10-27.
- Légifrance, Code général des impôts, article 150 VH bis, consulté le 2026-10-27.
- DGFiP, les cessions mobilières, consultée le 2026-10-27.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.