Actions européennes en 2026 : 5 opportunités à étudier
Actions européennes 2026 : analysez ASML, SAP, Schneider Electric, Airbus et Allianz, leurs moteurs de croissance, leurs risques et leur valorisation.
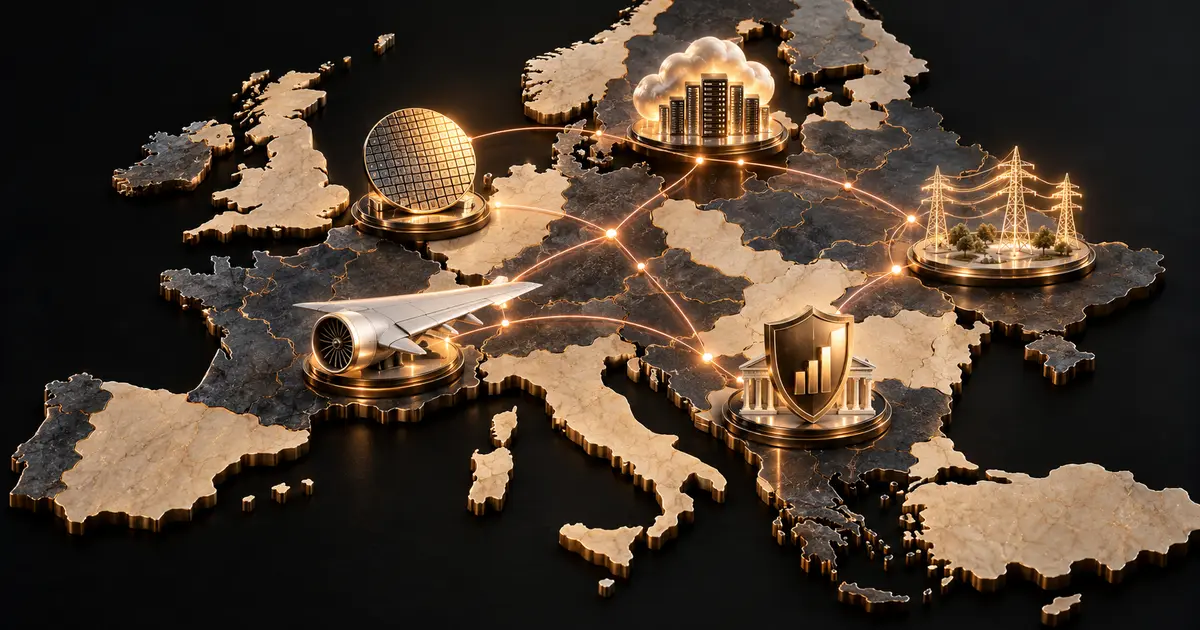
En septembre 2026, les actions européennes offrent un choix plus intéressant que ne le suggère la faible croissance du continent. Le marché réunit des monopoles technologiques, des leaders de l'électrification, un constructeur aéronautique mondial et des assureurs très rentables. La difficulté consiste à ne pas confondre une entreprise solide avec une action achetée trop cher. Ce guide présente cinq dossiers à étudier, pas cinq ordres d'achat automatiques. Il s'appuie sur les résultats semestriels 2026, les données de MSCI et les publications officielles des groupes concernés.
À retenir
- Le MSCI Europe comptait 404 grandes et moyennes capitalisations au 31 août 2026, réparties dans quinze marchés développés.
- La valorisation moyenne européenne reste inférieure à celle des grandes actions américaines, mais cet écart ne suffit pas à garantir une surperformance.
- ASML conserve une position industrielle rare dans les équipements de lithographie, avec un risque géopolitique élevé.
- SAP transforme sa base installée en revenus cloud récurrents, mais le marché attend une exécution presque parfaite.
- Schneider Electric profite des investissements dans les centres de données, les réseaux et l'efficacité énergétique.
- Airbus dispose d'une visibilité commerciale élevée, tandis que sa chaîne d'approvisionnement limite encore les livraisons.
- Allianz combine assurance, gestion d'actifs et retour aux actionnaires, avec une sensibilité aux sinistres et aux marchés.
- Une ligne individuelle doit compléter un portefeuille diversifié, pas remplacer son socle en ETF.
Pourquoi regarder les actions européennes en 2026 ?
L'Europe n'est pas une seule économie ni un seul secteur. Au 31 août 2026, le MSCI Europe regroupait 404 sociétés de quinze pays développés, selon MSCI, MSCI Europe Index, consulté le 2026-09-30. Cette diversité donne accès à la technologie néerlandaise, aux logiciels allemands, à l'industrie française, à la santé suisse et aux financières britanniques.
Le contexte macroéconomique reste pourtant peu porteur. La Commission européenne, Spring 2026 Economic Forecast, publiée le 8 mai 2026 et consultée le 2026-09-30, prévoit une croissance modeste, freinée par le choc énergétique et les tensions commerciales. Reuters a repris le même jour une prévision de croissance de 1,4% pour l'Union européenne dans EU economy to grow 1.4% in 2026 as energy shock sees inflation spike, consulté le 2026-09-30.
Cette faiblesse ne condamne pas les entreprises européennes. Plusieurs groupes réalisent l'essentiel de leurs ventes hors de leur pays d'origine. Leur résultat dépend davantage des dépenses mondiales en semi-conducteurs, logiciels, avions, réseaux électriques ou assurance que du seul produit intérieur brut français ou allemand.
Une décote n'est pas une thèse d'investissement
Le factsheet MSCI affichait un ratio cours sur bénéfices de 18,14 pour l'indice européen au 31 août 2026. Cette moyenne cache de grands écarts : une banque cyclique, un éditeur de logiciels et un fabricant d'équipements industriels ne méritent pas le même multiple. Acheter « l'Europe » parce qu'elle paraît moins chère que les États-Unis reste donc trop vague.
Une valorisation basse peut signaler une opportunité, mais aussi des bénéfices fragiles, une gouvernance médiocre ou une activité en déclin. À l'inverse, un multiple élevé peut rester rationnel si la société augmente durablement ses flux de trésorerie. La bonne question n'est pas « cette action est-elle bon marché ? », mais « quelles hypothèses de croissance sont déjà incluses dans son prix ? ».
Les moteurs européens ne sont pas tous domestiques
ASML vend des machines essentielles aux fabricants de puces. SAP équipe des entreprises mondiales. Schneider Electric fournit des systèmes de gestion de l'énergie. Airbus livre des compagnies aériennes sur plusieurs continents. Allianz assure des particuliers et des entreprises tout en gérant des actifs pour des clients internationaux.
Ces modèles offrent une exposition à des tendances structurelles sans dépendre exclusivement de la consommation européenne. Ils restent toutefois sensibles aux devises, aux réglementations, aux cycles d'investissement et aux tensions géopolitiques. La diversification géographique du chiffre d'affaires ne supprime pas le risque, elle le déplace.
Comment avons-nous sélectionné ces cinq opportunités ?
La sélection repose sur cinq filtres : avantage industriel identifiable, croissance soutenue par une tendance durable, bilan capable d'absorber un choc, publication financière récente et risque compréhensible. Aucun filtre n'utilise le cours passé comme preuve de qualité. Une action qui a déjà monté peut être surévaluée, tandis qu'une baisse peut signaler un problème réel.
Le premier filtre concerne le pouvoir de marché. ASML dispose d'une technologie difficile à reproduire. SAP bénéficie de coûts de changement élevés chez ses clients. Schneider Electric combine matériel, logiciels et services. Airbus partage avec Boeing un marché mondial très concentré. Allianz s'appuie sur la taille de ses portefeuilles et ses réseaux de distribution.
Le deuxième filtre porte sur la visibilité des revenus. Un carnet de commandes, un abonnement cloud ou une prime d'assurance ne vaut pas une garantie, mais donne davantage d'informations qu'une vente ponctuelle imprévisible. Nous cherchons ensuite la conversion en trésorerie, car une croissance financée sans cesse par la dette ou les émissions d'actions finit par diluer l'investisseur.
Ce que cette liste ne dit pas
Cette liste ne classe pas les sociétés du meilleur au pire. Elle ne tient pas compte de votre prix d'achat, de votre fiscalité, de votre horizon ou de la composition actuelle de votre portefeuille. Deux investisseurs peuvent analyser la même entreprise et prendre des décisions opposées parce que leur exposition au secteur diffère.
Elle ne signifie pas non plus qu'il faut acheter les cinq titres. Un ETF européen contient déjà plusieurs de ces groupes. Avant d'ajouter une ligne individuelle, vérifiez ce que vous détenez indirectement via vos fonds. Une conviction supplémentaire doit avoir une raison mesurable, pas seulement un nom connu.
ASML : la meilleure exposition européenne aux semi-conducteurs ?
ASML reste le dossier technologique européen le plus singulier. Au deuxième trimestre 2026, le groupe a publié 7,7 milliards d'euros de ventes et 5,5 milliards d'euros de commandes nettes. Ces chiffres apparaissent dans ASML, Financial results, consulté le 2026-09-30, et ont été recoupés par Reuters dans ASML's second-quarter orders beat estimates on AI boom, publié le 15 juillet 2026.
L'entreprise fournit les systèmes de lithographie utilisés pour graver les circuits sur les puces. Sa position dans l'EUV, la technologie nécessaire aux procédés les plus avancés, crée une barrière industrielle exceptionnelle. Les investissements liés à l'intelligence artificielle renforcent la demande pour les équipements permettant de produire des processeurs et des mémoires plus performants.
Pourquoi le dossier reste attractif
Le principal atout d'ASML tient à la rareté de son savoir-faire. Ses machines combinent optique, mécanique, logiciels, vide et sources lumineuses à une précision extrême. Un client ne peut pas remplacer rapidement cet équipement par une solution générique. Cette dépendance donne à ASML un pouvoir de négociation supérieur à celui d'un fabricant de composants standardisés.
La société bénéficie aussi d'une base installée qui génère des revenus de services. Chaque machine livrée crée des besoins de maintenance, d'amélioration et de pièces. Cette activité réduit partiellement la dépendance aux nouvelles commandes, même si le cycle des investissements des fondeurs demeure central.
Quel est le risque principal ?
Le risque géopolitique arrive en tête. Les restrictions d'exportation vers la Chine peuvent limiter les ventes de certaines machines ou certains services. La concentration de la demande chez quelques grands fabricants de puces augmente aussi la sensibilité d'ASML aux reports de dépenses de ses clients.
La valorisation constitue l'autre difficulté. Le marché connaît la qualité de l'entreprise et paie souvent une prime pour son avantage technologique. Avant d'acheter, comparez le multiple de bénéfice à sa moyenne historique, puis testez un scénario où les commandes ralentissent pendant plusieurs trimestres. Une excellente société ne protège pas contre un prix d'entrée excessif.
Pour quel investisseur ?
ASML convient surtout à l'investisseur qui accepte la volatilité d'une valeur technologique cyclique et les risques liés aux exportations. Elle peut compléter un ETF européen trop peu exposé aux semi-conducteurs. Elle convient moins à une personne qui cherche un dividende stable ou qui détient déjà beaucoup de technologie mondiale.
Le point à suivre chaque trimestre n'est pas seulement le chiffre d'affaires. Regardez les commandes nettes, la marge brute, le calendrier de livraison et les commentaires sur les restrictions commerciales. Une seule publication peut fortement déplacer les anticipations, car le marché valorise plusieurs années de croissance future.
SAP : le cloud européen peut-il encore créer de la valeur ?
SAP a publié une hausse de 24% de ses revenus cloud et de trente pour cent de son carnet cloud courant à taux de change constants au deuxième trimestre 2026. Ces données figurent dans SAP, Q2 and Half-Year 2026 Results, publié le 22 juillet 2026 et consulté le 2026-09-30.
Le groupe transforme progressivement ses contrats logiciels historiques en abonnements cloud. Cette transition améliore la récurrence des revenus, mais elle exige des investissements et une migration complexe chez les clients. SAP doit convaincre de grandes entreprises de déplacer des systèmes essentiels sans interrompre leurs opérations.
Pourquoi le modèle devient plus prévisible
Un abonnement renouvelle le chiffre d'affaires tant que le client reste sur la plateforme. Les progiciels de gestion touchent la finance, les achats, les stocks, les ressources humaines et la production. Changer de fournisseur demande du temps, de la formation et une reprise des données. Ces coûts de changement soutiennent la fidélité des clients.
SAP peut aussi vendre plusieurs modules à une même organisation. La croissance ne dépend donc pas uniquement de nouveaux logos. Elle vient de la migration vers le cloud, de l'ajout de services, de la donnée et des fonctions d'intelligence artificielle intégrées aux processus existants.
Pourquoi l'action peut décevoir malgré de bons résultats
Les attentes sont élevées. Lorsque le marché paie une forte croissance récurrente, un léger retard sur le cloud ou le carnet de commandes peut provoquer une baisse sévère. Les devises ajoutent du bruit, car SAP facture dans de nombreuses monnaies mais publie en euros.
La concurrence reste forte face à Oracle, Microsoft, Workday et plusieurs spécialistes. L'avantage de SAP vient de sa présence dans les grandes entreprises, mais cet héritage peut aussi ralentir les migrations. Un projet cloud retardé décale la reconnaissance des revenus et mobilise davantage de consultants.
Pour quel investisseur ?
SAP s'adresse à l'investisseur qui cherche une croissance plus récurrente que celle de l'industrie lourde. Le dossier peut équilibrer un portefeuille européen dominé par la finance, l'énergie ou la consommation. Il reste sensible aux multiples appliqués aux logiciels et aux dépenses informatiques des entreprises.
Surveillez le carnet cloud courant, la croissance à taux de change constants, le résultat opérationnel non IFRS et les flux de trésorerie disponibles. Le récit sur l'intelligence artificielle ne doit jamais remplacer ces indicateurs. La valeur créée dépendra surtout de la capacité à convertir les migrations en revenus rentables.
Schneider Electric : l'électrification justifie-t-elle la prime ?
Schneider Electric a annoncé 19,2 milliards d'euros de chiffre d'affaires au premier semestre 2026, avec une croissance organique de 8,3% et une marge d'EBITA ajusté de 18,0%. Les chiffres sont publiés dans Schneider Electric, Financial results, consulté le 2026-09-30, et recoupés par Reuters dans Schneider Electric profit tops forecast, says new China plant ready, publié le 30 juillet 2026.
Le groupe vend des équipements et logiciels qui pilotent l'énergie dans les bâtiments, les usines, les infrastructures et les centres de données. Il profite de plusieurs dépenses simultanées : raccordement de nouvelles capacités, automatisation, rénovation énergétique et alimentation électrique des serveurs dédiés à l'intelligence artificielle.
Pourquoi la demande peut durer
L'électrification ne se limite pas aux voitures. Les réseaux doivent absorber davantage de production, les bâtiments cherchent à réduire leur consommation et les centres de données exigent une alimentation fiable. Schneider vend des disjoncteurs, systèmes de contrôle, onduleurs, logiciels et services autour de ces besoins.
La combinaison du matériel et du logiciel augmente la valeur par client. Un équipement vendu aujourd'hui peut entraîner de la maintenance, des mises à jour et des services d'optimisation. Cette relation améliore la visibilité sans supprimer le caractère cyclique des investissements industriels.
Où se situe le risque ?
Le premier risque vient de la valorisation. La qualité du dossier est largement reconnue, notamment depuis l'accélération des investissements dans les centres de données. Si ces projets ralentissent ou si les marges cessent de progresser, le multiple peut se contracter même avec des ventes encore en hausse.
Le deuxième risque concerne l'exécution. Schneider gère une chaîne mondiale, des matières premières et une intégration logicielle importante avec Aveva. Les économies attendues, la croissance des services et la discipline sur les prix doivent compenser les coûts. Une acquisition réussie sur le plan stratégique peut rester décevante pour l'actionnaire si son prix était trop élevé.
Pour quel investisseur ?
Schneider Electric convient à l'investisseur qui veut participer à l'électrification sans choisir un producteur d'électricité. Le groupe vend les outils nécessaires à plusieurs acteurs, ce qui répartit l'exposition entre industrie, bâtiment, réseau et numérique.
Suivez la croissance organique, la marge ajustée, le carnet de commandes et la contribution des centres de données. Comparez aussi le flux de trésorerie au résultat publié. Une marge en hausse accompagnée d'un besoin en fonds de roulement trop lourd mérite une analyse supplémentaire.
Airbus : le carnet de commandes protège-t-il des retards ?
Airbus a confirmé en juillet 2026 ses objectifs annuels après avoir publié 29,6 milliards d'euros de revenus et 2,2 milliards d'euros d'EBIT ajusté au premier semestre. Les données figurent dans Airbus, Half-Year 2026 Results, publié le 29 juillet 2026 et consulté le 2026-09-30.
Le dossier repose sur une demande mondiale d'avions commerciaux et sur un carnet de commandes qui donne plusieurs années de visibilité. Les compagnies renouvellent leurs flottes pour réduire la consommation, répondre au trafic et remplacer des appareils vieillissants. Airbus bénéficie aussi d'activités de défense, d'espace et d'hélicoptères.
Pourquoi le carnet ne suffit pas
Une commande ne devient un revenu qu'au moment de la livraison selon les règles comptables applicables. Airbus doit recevoir les moteurs, sièges, structures et équipements nécessaires pour achever l'appareil. Un fournisseur en retard peut bloquer un avion presque terminé et décaler l'encaissement.
La valeur du carnet dépend aussi de la santé financière des compagnies et des conditions contractuelles. Des reports, conversions ou annulations restent possibles. Il faut donc suivre les livraisons mensuelles, pas seulement le nombre brut de commandes annoncé lors des salons.
L'avantage du duopole
L'aviation commerciale de grande capacité reste dominée par Airbus et Boeing. Cette concentration limite les alternatives immédiates pour les compagnies. Développer un nouvel avion exige des années, des capitaux considérables, une certification et une organisation mondiale de maintenance.
Cet avantage ne garantit pas une marge élevée à chaque cycle. Les coûts de développement, les pénalités, les problèmes industriels et les programmes déficitaires peuvent absorber une partie des gains. Les activités spatiales ont déjà montré que la complexité technique peut conduire à des charges importantes.
Pour quel investisseur ?
Airbus peut intéresser l'investisseur qui accepte un cycle industriel long et une exécution irrégulière. Le titre offre une exposition à l'aéronautique mondiale plus qu'à la seule économie européenne. Il convient moins à celui qui recherche des résultats trimestriels parfaitement linéaires.
Les indicateurs à suivre sont les livraisons, le flux de trésorerie disponible, l'EBIT ajusté, les charges sur programmes et les commentaires sur les fournisseurs. Une amélioration du carnet sans progression des livraisons ne suffit pas. La création de valeur passe par la transformation des commandes en avions payés.
Allianz : une action de rendement encore intéressante ?
Allianz a publié 8,6 milliards d'euros de résultat opérationnel au premier semestre 2026, en hausse de 9,3% sur un an. Les données apparaissent dans Allianz, Financial results, consulté le 2026-09-30, et ont été recoupées par Reuters dans Allianz second-quarter operating profit rises 12%, publié le 7 août 2026.
Le groupe associe assurance dommages, assurance vie et gestion d'actifs. Cette combinaison répartit les sources de revenus, même si les trois activités peuvent subir simultanément une crise financière. Allianz bénéficie d'une grande base de primes et d'actifs gérés, mais doit préserver ses réserves et son capital réglementaire.
Pourquoi le dossier peut compléter les valeurs de croissance
L'assurance transforme des primes encaissées aujourd'hui en indemnisations futures. Entre les deux, l'assureur investit une partie des fonds. Des taux obligataires plus élevés peuvent améliorer progressivement le rendement du portefeuille, tandis qu'une tarification mieux ajustée soutient la rentabilité technique.
Allianz peut restituer du capital par le dividende et les rachats d'actions lorsque sa solvabilité le permet. Cette caractéristique offre un profil différent d'ASML ou SAP, où l'investisseur paie surtout la croissance future. Le rendement ne doit pourtant jamais être évalué sans la solidité du bilan.
Quels risques surveiller ?
Les catastrophes naturelles, l'inflation des réparations et les litiges peuvent dégrader le ratio combiné. Une année calme ne représente pas un niveau normal permanent. Les activités de gestion d'actifs dépendent aussi des marchés et des collectes, notamment chez PIMCO et Allianz Global Investors.
Le capital réglementaire sert de garde-fou. Une distribution généreuse n'est positive que si le groupe conserve une marge suffisante après les chocs. Vérifiez donc la solvabilité, le ratio combiné, la croissance des primes et les flux nets en gestion d'actifs avant de vous concentrer sur le dividende affiché.
Pour quel investisseur ?
Allianz convient davantage à l'investisseur qui cherche un mélange de rentabilité, de retour aux actionnaires et de croissance modérée. Elle peut équilibrer une sélection européenne concentrée sur la technologie et l'industrie. Elle reste une action, pas une obligation : son cours peut baisser fortement lors d'une crise.
La discipline consiste à comparer le rendement total attendu au risque d'une détérioration des sinistres ou des marchés. Un dividende élevé ne compense pas toujours une baisse durable des bénéfices. Privilégiez la capacité de distribution sur plusieurs cycles plutôt que le seul montant de l'année en cours.
Comment comparer les cinq actions avant d'acheter ?
Commencez par un tableau de thèse, puis mettez à jour les données après chaque publication. Les cinq sociétés ne répondent pas au même besoin. ASML et SAP offrent davantage de croissance technologique. Schneider et Airbus exposent au cycle d'investissement. Allianz privilégie la rentabilité et le retour de capital.
| Action | Moteur principal | Indicateur à suivre | Risque dominant |
|---|---|---|---|
| ASML | Dépenses mondiales en semi-conducteurs | Commandes nettes et marge brute | Restrictions d'exportation et cycle des puces |
| SAP | Migration des entreprises vers le cloud | Carnet cloud courant et trésorerie | Attentes de croissance trop élevées |
| Schneider Electric | Électrification et centres de données | Croissance organique et marge ajustée | Valorisation et exécution industrielle |
| Airbus | Renouvellement des flottes | Livraisons et flux de trésorerie | Chaîne d'approvisionnement |
| Allianz | Tarification de l'assurance et placements | Ratio combiné et solvabilité | Sinistres, marchés et réglementation |
Calculer un prix acceptable
Évitez de partir du cours actuel. Estimez d'abord un résultat normalisé, puis appliquez plusieurs multiples raisonnables. Construisez au moins trois scénarios : prudent, central et favorable. Si seul le scénario favorable justifie le prix, votre marge de sécurité est faible.
Pour une société cyclique, n'utilisez pas le meilleur bénéfice annuel comme base permanente. Pour un logiciel, ne supposez pas que la croissance restera identique pendant dix ans. Pour un assureur, ajustez les profits des années exceptionnellement calmes ou chargées en sinistres.
Vérifier la concentration du portefeuille
Un ETF MSCI World ou Europe contient probablement déjà ces groupes. Consultez ses principales positions et ses pondérations sectorielles. Ajouter ASML à un ETF mondial augmente encore votre exposition technologique. Ajouter Allianz à un portefeuille rempli de banques renforce le risque financier.
Une méthode simple consiste à plafonner chaque conviction individuelle à une fraction définie du portefeuille et à conserver un socle diversifié. Le pourcentage dépend de votre tolérance aux pertes, mais la règle doit être fixée avant la hausse ou la baisse du titre. Une limite décidée après un choc arrive trop tard.
Utiliser le PEA ou le CTO ?
L'éligibilité dépend du titre et du courtier. Plusieurs grandes sociétés de l'Union européenne peuvent être logées dans un PEA, tandis que la Suisse et le Royaume-Uni posent d'autres questions d'éligibilité. Vérifiez toujours la fiche de l'instrument avant l'ordre.
Le choix de l'enveloppe ne transforme pas une mauvaise action en bon investissement. Commencez par la qualité, le prix et la diversification, puis traitez la fiscalité. Notre comparatif PEA ou CTO en 2026 détaille les différences sans les mélanger avec la sélection des titres.
Quelles actions européennes éviter d'acheter sans analyse ?
Évitez d'abord les sociétés dont vous ne comprenez pas la dette, la génération de trésorerie ou le risque réglementaire. Une marque connue ne suffit pas. Le luxe, l'automobile, l'immobilier coté et les banques peuvent offrir des rebonds puissants, mais leurs bénéfices réagissent fortement au cycle, aux taux et à la Chine.
Le secteur du luxe illustre ce piège en 2026. Une baisse de cours peut attirer les investisseurs contrariants, mais la normalisation de la demande chinoise, les devises et la désirabilité des marques ne se résument pas à un multiple inférieur. Comparez la croissance organique, les volumes, les hausses de prix et la marge.
Les pièges les plus fréquents
- Acheter après une forte hausse sans recalculer les hypothèses incluses dans le prix.
- Confondre dividende élevé et bilan solide.
- Additionner plusieurs sociétés exposées au même cycle industriel.
- Ignorer la devise des revenus et des coûts.
- Utiliser une seule année de bénéfice pour valoriser une activité cyclique.
- Copier une liste de « meilleures actions » sans lire les publications officielles.
Un titre peut rester sur votre liste pendant plusieurs mois avant d'atteindre un prix acceptable. Ne rien acheter constitue une décision valide. L'objectif d'une watchlist est de préparer une action rationnelle, pas de créer une urgence artificielle.
Questions fréquentes sur les actions européennes en 2026
Quelle est la meilleure action européenne en 2026 ?
Il n'existe pas de meilleure action universelle. ASML offre un avantage technologique rare, SAP des revenus cloud récurrents, Schneider une exposition à l'électrification, Airbus un carnet aéronautique mondial et Allianz un profil de rendement. Le meilleur choix dépend du prix et de votre portefeuille.
Faut-il acheter une action ou un ETF Europe ?
Un ETF Europe convient mieux pour obtenir une diversification immédiate. Une action individuelle peut renforcer une conviction, mais augmente le risque spécifique. Pour la majorité des investisseurs, l'ETF forme le socle et les titres vifs restent une part minoritaire.
Les actions européennes sont-elles moins chères que les actions américaines ?
En moyenne, les indices européens affichent souvent des multiples plus bas. Cette différence vient aussi de leur composition sectorielle, davantage orientée vers la finance, l'industrie et la consommation. Une décote moyenne ne prouve pas que chaque société européenne est sous-évaluée.
ASML est-elle encore achetable après sa hausse ?
Cela dépend des bénéfices futurs intégrés dans le cours. Comparez les commandes, la marge, les restrictions d'exportation et plusieurs scénarios de croissance. La qualité industrielle d'ASML ne dispense pas d'exiger un prix compatible avec un scénario prudent.
Schneider Electric profite-t-elle vraiment de l'intelligence artificielle ?
Oui, indirectement. Les centres de données ont besoin d'alimentation, de refroidissement, de contrôle et de sécurité électrique. Schneider fournit une partie de cette infrastructure. La demande liée à l'IA reste toutefois un moteur parmi d'autres, avec l'industrie, les bâtiments et les réseaux.
Peut-on acheter ces actions dans un PEA ?
Plusieurs titres établis dans l'Union européenne peuvent être éligibles, sous réserve de la disponibilité chez votre courtier et des règles du plan. Vérifiez chaque instrument avant l'achat. L'éligibilité peut différer entre une action, une place de cotation et un produit dérivé.
Quelle est la meilleure action européenne en 2026 ?▼
Faut-il acheter une action ou un ETF Europe ?▼
Les actions européennes sont-elles moins chères que les actions américaines ?▼
ASML est-elle encore achetable après sa hausse ?▼
Schneider Electric profite-t-elle de l'intelligence artificielle ?▼
Peut-on acheter ces actions dans un PEA ?▼
Notre verdict sur les opportunités européennes
ASML, SAP, Schneider Electric, Airbus et Allianz représentent cinq façons différentes d'investir dans des entreprises européennes mondiales. Leurs moteurs sont identifiables : puces, cloud, électrification, aviation et assurance. Leur qualité ne garantit pourtant ni un bon prix d'achat ni une hausse rapide.
Construisez une thèse avec trois éléments : croissance attendue, risque qui invalide le scénario et valorisation acceptable. Lisez ensuite chaque publication trimestrielle sans déplacer vos critères pour justifier le cours. Si vous ne voulez pas suivre ces données, choisissez un ETF diversifié plutôt qu'une collection de convictions mal surveillées.
Cet article est informatif et ne constitue pas une recommandation personnalisée d'achat ou de vente. Investir en actions expose à une perte en capital, y compris sur des entreprises rentables et bien établies.
Continuer à apprendre
- Comment analyser une action avant d'investir
- Actions françaises à dividendes : méthode de sélection
- Construire un portefeuille d'ETF pour débuter
- PEA ou CTO : quelle enveloppe choisir ?
- Comprendre les ordres de bourse
- Investir en bourse avec une méthode long terme
Sources
- MSCI, MSCI Europe Index, données au 31 août 2026, consulté le 2026-09-30.
- Commission européenne, Spring 2026 Economic Forecast, publiée le 8 mai 2026, consultée le 2026-09-30.
- Reuters, EU economy to grow 1.4% in 2026 as energy shock sees inflation spike, publié le 8 mai 2026, consulté le 2026-09-30.
- ASML, Financial results, résultats du deuxième trimestre 2026, consultés le 2026-09-30.
- Reuters, ASML's second-quarter orders beat estimates on AI boom, publié le 15 juillet 2026, consulté le 2026-09-30.
- SAP, Q2 and Half-Year 2026 Results, publié le 22 juillet 2026, consulté le 2026-09-30.
- Schneider Electric, Financial results, résultats semestriels 2026, consultés le 2026-09-30.
- Reuters, Schneider Electric profit tops forecast, says new China plant ready, publié le 30 juillet 2026, consulté le 2026-09-30.
- Airbus, Half-Year 2026 Results, publié le 29 juillet 2026, consulté le 2026-09-30.
- Allianz, Financial results, résultats semestriels 2026, consultés le 2026-09-30.
- Reuters, Allianz second-quarter operating profit rises 12%, publié le 7 août 2026, consulté le 2026-09-30.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.