Obligation subordonnée : rendement et risques en 2026
Obligation subordonnée en 2026 : rang de remboursement, AT1, Tier 2, coupon, call, risque de perte et méthode pour analyser chaque émission avant d’investir.
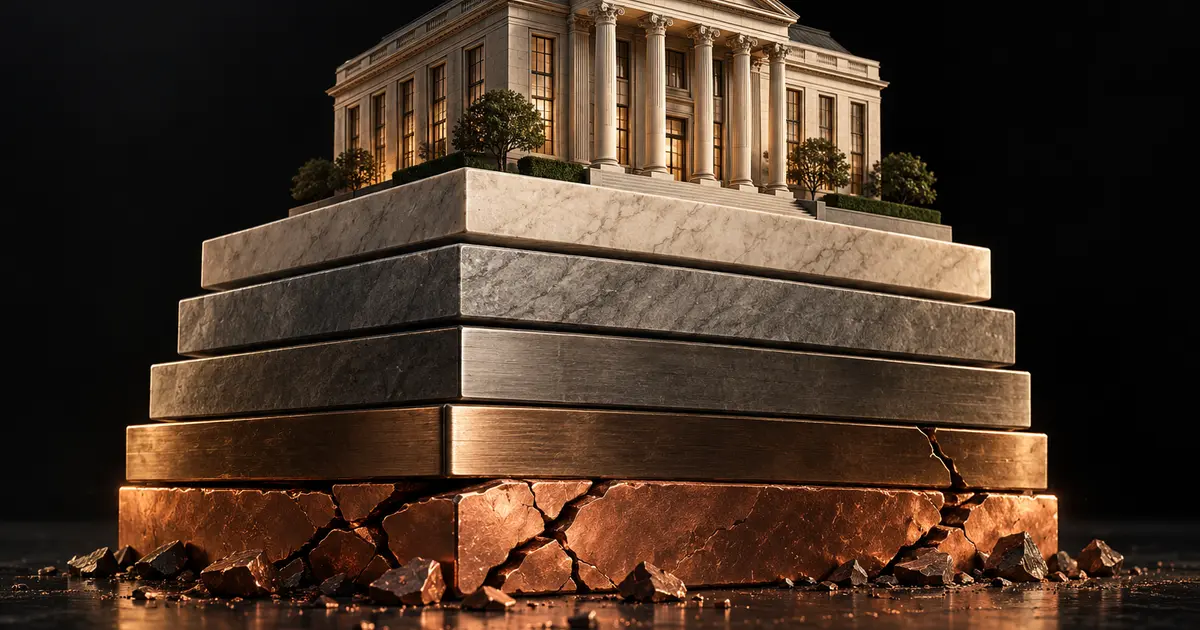
En mars 2023, des titres AT1 de Credit Suisse ont été ramenés à zéro lors du sauvetage de la banque. Cet épisode a rappelé qu'une obligation subordonnée n'est pas une obligation classique simplement mieux rémunérée. Son porteur accepte un rang de remboursement inférieur, des clauses de coupon parfois discrétionnaires et, selon le titre, une absorption des pertes avant la liquidation. Ce guide 2026 explique la hiérarchie, les différences entre dette subordonnée ordinaire, Tier 2 et AT1, puis la méthode pour lire le prospectus sans confondre coupon élevé et rendement acquis.
À retenir
- Une obligation subordonnée est remboursée après les créanciers plus prioritaires si l'émetteur fait défaut.
- La rémunération supérieure compense un risque de perte, de liquidité et de durée plus élevé.
- Un titre Tier 2 n'offre pas les mêmes protections ni les mêmes clauses qu'une obligation senior.
- Un AT1 est généralement perpétuel, avec un coupon que l'émetteur peut devoir annuler selon ses conditions.
- Une date de call est une option de remboursement pour l'émetteur, pas une échéance promise à l'investisseur.
- Le rendement à la prochaine date de call peut devenir trompeur si le titre n'est pas rappelé.
- Le prospectus, la place dans la hiérarchie et la capacité d'absorption des pertes comptent davantage que le coupon affiché.
Qu'est-ce qu'une obligation subordonnée ?
Une obligation subordonnée est une dette dont le remboursement passe après celui de créanciers plus prioritaires. Elle verse normalement un coupon et peut comporter une échéance, mais son rang contractuel augmente la perte potentielle en cas de résolution, de restructuration ou de liquidation de l'émetteur.
Une obligation classique représente déjà une créance, pas une part du capital. L'Investor.gov, Bonds, consulté le 2026-10-07, rappelle qu'un investisseur prête de l'argent à un émetteur en échange d'intérêts et d'une promesse de remboursement. La subordination ajoute une condition centrale : d'autres créances doivent être satisfaites avant la vôtre.
Le mot « subordonnée » décrit un rang
Le terme ne juge pas automatiquement la qualité de l'émetteur. Une grande banque peut émettre une dette subordonnée, tandis qu'une petite entreprise peut émettre une dette senior. Le premier titre peut présenter un risque spécifique plus difficile à analyser malgré une signature connue.
Le rang intervient lorsque l'émetteur ne peut plus respecter toutes ses obligations. Les actifs disponibles servent les créanciers selon les contrats et le droit applicable. Un porteur subordonné récupère donc après les catégories placées au-dessus de lui. Il peut recevoir une somme réduite ou ne rien récupérer si les pertes ont déjà absorbé la valeur disponible.
Pourquoi un émetteur utilise-t-il cette dette ?
Une entreprise peut rechercher un financement de longue durée sans émettre immédiatement de nouvelles actions. Une banque utilise aussi certains instruments subordonnés pour renforcer sa capacité réglementaire d'absorption des pertes. Les critères précis diffèrent entre AT1, Tier 2 et dette subordonnée non réglementaire.
Le Comité de Bâle, Basel Framework, Definition of capital, consulté le 2026-10-07, définit les caractéristiques nécessaires pour qu'un instrument bancaire entre dans les catégories Additional Tier 1 ou Tier 2. Ces règles expliquent pourquoi certains titres ressemblent juridiquement à des obligations tout en assumant une fonction proche du capital en période de crise.
Ce que la subordination ne garantit pas
Un coupon plus généreux ne garantit ni le remboursement, ni une meilleure performance finale. Il rémunère une série de risques supplémentaires. Le marché peut aussi faire baisser le prix du titre bien avant tout défaut, notamment si la solidité de l'émetteur se dégrade ou si les investisseurs doutent d'un prochain remboursement anticipé.
Avant d'acheter, identifiez le nom exact de l'instrument. « Obligation bancaire » reste trop vague. Demandez son rang, sa maturité juridique, ses dates de call, la nature du coupon et les clauses de perte. Sans ces éléments, comparer le rendement à celui d'une obligation senior n'a aucun sens.
Où se situe la dette subordonnée dans la hiérarchie ?
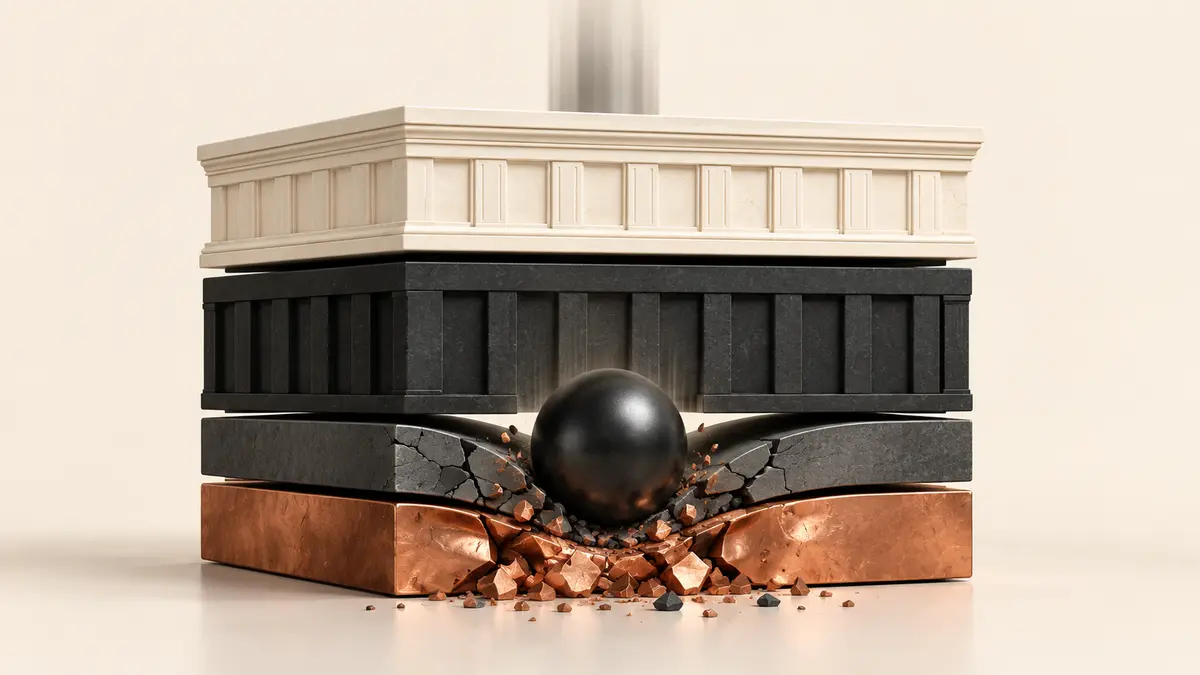
La dette subordonnée se place sous les créances senior dans une représentation simplifiée, mais au-dessus des actions ordinaires dans de nombreux montages. Cette image reste indicative : le rang réel dépend du prospectus, de la loi applicable, des sûretés et, pour une banque, du cadre de résolution.
| Rang simplifié | Instrument | Protection relative | Risque dominant |
|---|---|---|---|
| Plus prioritaire | Dette garantie ou certaines créances protégées | Appui d'une sûreté ou d'un statut légal | Valeur réelle de la garantie, exceptions juridiques |
| Intermédiaire | Dette senior | Rang supérieur à la dette subordonnée | Défaut de l'émetteur, baisse de prix, liquidité |
| Inférieur | Dette subordonnée, dont certains Tier 2 | Remboursement après les créances senior | Pertes plus fortes en restructuration ou liquidation |
| Proche du capital | AT1 selon ses clauses | Forte capacité d'absorption des pertes | Coupon annulé, conversion ou réduction du nominal |
| Dernier rang économique | Actions ordinaires | Aucun remboursement contractuel | Perte totale possible, dilution |
Une hiérarchie simplifiée n'est pas un prospectus
Le tableau aide à comprendre le principe, pas à trancher un cas réel. Les dépôts couverts, les créances garanties, les dettes senior préférées ou non préférées et les instruments réglementaires peuvent recevoir des traitements distincts. Deux émissions d'une même banque peuvent donc occuper des rangs différents.
La filiale émettrice compte également. Une obligation émise par la société opérationnelle ne possède pas nécessairement le même accès aux actifs qu'une obligation émise par la holding. Le groupe peut publier une marque unique alors que les porteurs prêtent à des personnes morales différentes.
Le rang change la récupération attendue
Si un émetteur dispose de ressources insuffisantes, chaque couche absorbe les pertes selon les règles applicables. La subordination signifie que la couche supérieure doit recevoir ce qui lui revient avant que la vôtre puisse être servie. Plus votre rang est bas, plus la marge de sécurité dépend du capital et des dettes placées sous ou au même niveau.
Cette logique explique pourquoi une notation de crédit ne suffit pas. Deux titres du même émetteur peuvent afficher des notations différentes à cause de leur rang. L'analyse doit porter à la fois sur la probabilité de difficulté de l'émetteur et sur la perte subie par l'instrument si cette difficulté survient.
La résolution bancaire modifie le vocabulaire habituel
Pour une banque, les autorités peuvent chercher à absorber les pertes et recapitaliser l'établissement sans passer immédiatement par une liquidation ordinaire. Les instruments prévus pour cette fonction supportent alors des mécanismes contractuels ou réglementaires particuliers.
Le mot « obligation » peut donner une impression de dette stable. Un AT1 ou un Tier 2 réglementaire doit plutôt être lu comme une couche de financement capable d'encaisser une crise. La question n'est pas seulement : « La banque paiera-t-elle son coupon ? » Elle devient aussi : « Dans quelles circonstances ce titre peut-il être réduit, converti ou maintenu plus longtemps que prévu ? »
Quelle différence entre dette subordonnée, Tier 2 et AT1 ?
Ces termes ne sont pas interchangeables. « Dette subordonnée » désigne une famille large. Tier 2 et AT1 sont des catégories bancaires réglementaires avec des critères précis. L'AT1 assume généralement davantage de risque que le Tier 2, notamment par sa perpétuité, la flexibilité du coupon et ses mécanismes d'absorption des pertes.
La dette subordonnée d'entreprise
Une entreprise non bancaire peut émettre une obligation dont le contrat prévoit un remboursement après les dettes senior. Le titre conserve souvent une échéance et un coupon contractuel. Ses clauses dépendent de la documentation de l'émission et du droit concerné.
Le risque principal combine la santé financière de l'entreprise et le faible rang de la créance. Une activité cyclique, une dette déjà lourde ou peu d'actifs disponibles pour les créanciers peuvent rendre la subordination particulièrement pénalisante. Le coupon doit être comparé à ces risques, pas seulement aux obligations d'État.
Le Tier 2 bancaire
Le Tier 2 constitue une couche de fonds propres réglementaires de rang inférieur. Le cadre de Bâle lui impose des caractéristiques permettant d'absorber les pertes lorsque la banque devient non viable. Il possède normalement une échéance contractuelle, contrairement à l'AT1 qui répond à une logique perpétuelle.
Une date de remboursement ne supprime pas le risque. Le titre peut subir une réduction de valeur, une conversion ou un traitement défavorable si les conditions prévues surviennent. Il peut aussi perdre fortement en Bourse si le marché anticipe une dégradation de la banque.
L'Additional Tier 1
L'AT1 se situe plus près des actions dans la structure financière. Le cadre de Bâle prévoit notamment une absence de maturité et une latitude importante sur les distributions. Le coupon n'a donc pas la même solidité contractuelle que celui d'une dette senior classique.
Certains AT1 peuvent être convertis en actions ou subir une réduction du nominal lorsque leur déclencheur s'active. Les modalités varient : réduction temporaire ou définitive, conversion, seuil comptable, décision de l'autorité ou événement de viabilité. Seul le prospectus répond pour le titre étudié.
| Caractéristique | Dette senior | Tier 2 | AT1 |
|---|---|---|---|
| Rang | Supérieur | Subordonné | Plus proche du capital |
| Échéance | Souvent définie | Généralement définie | Perpétuelle par conception |
| Coupon | Contractuel sous réserve du défaut | Contractuel selon les clauses | Peut être annulé selon les conditions |
| Call | Possible selon l'émission | Fréquent, mais non garanti | Fréquent, mais non garanti |
| Absorption des pertes | Plus tardive | Oui selon le cadre | Plus précoce et plus flexible |
| Complexité | Variable | Élevée | Très élevée |
Les titres d'assureurs
Les assureurs émettent aussi des dettes subordonnées pour soutenir leurs exigences de solvabilité. Leur vocabulaire et leurs déclencheurs diffèrent du cadre bancaire. Une mention Tier 2 dans l'assurance ne doit donc pas être lue automatiquement comme un Tier 2 bancaire.
Vérifiez le régime applicable, la possibilité de différer le coupon et les conditions de remboursement. Une comparaison fondée uniquement sur le nom de la catégorie peut masquer des différences majeures entre banques, assureurs et entreprises industrielles.
Pourquoi le rendement paraît-il plus élevé ?
Le rendement supérieur rémunère une protection plus faible et des clauses plus favorables à l'émetteur en période de tension. Il ne constitue pas un bonus gratuit. Plus le titre s'éloigne de la dette senior, plus l'investisseur doit être payé pour le risque de perte, d'annulation du coupon, de durée prolongée et de revente difficile.
Coupon et rendement ne sont pas synonymes
Le coupon correspond à la rémunération définie par les conditions du titre. Le rendement dépend aussi du prix payé, des coupons futurs, du remboursement supposé et du temps. Une obligation achetée sous sa valeur nominale peut afficher un rendement supérieur au coupon, tandis qu'un achat au-dessus du nominal réduit le rendement attendu.
Pour une obligation subordonnée, l'hypothèse de sortie devient déterminante. Le rendement à l'échéance suppose que le titre soit remboursé à la date prévue. Le rendement à la prochaine date de call suppose que l'émetteur exerce son option. Cette seconde hypothèse peut être trop optimiste.
La prime de subordination
Un investisseur senior est servi avant un investisseur subordonné. À qualité d'émetteur identique, le titre subordonné doit donc offrir une rémunération plus attractive pour compenser une récupération potentiellement plus faible. La prime peut augmenter brutalement lorsque le marché doute de la banque ou de l'entreprise.
Cette variation fait baisser le prix des titres déjà émis. Vous pouvez alors subir une moins-value importante sans défaut officiel. Si vous devez vendre pendant cette phase, le coupon encaissé auparavant ne compense pas forcément la baisse du capital.
Le risque de non-call
Une date de call permet à l'émetteur de rembourser par anticipation, sous réserve de ses conditions et parfois de l'accord du superviseur. Elle n'oblige pas l'émetteur à le faire. Si le refinancement coûte trop cher ou si le capital reste nécessaire, le titre peut continuer au-delà de cette date.
Le marché recalcule alors sa durée économique. Un titre que l'investisseur pensait récupérer bientôt devient une exposition plus longue, parfois avec un coupon révisé selon une formule prévue. Le prix peut chuter si la nouvelle rémunération paraît insuffisante.
La liquidité n'est pas constante
Certaines émissions s'échangent peu, surtout pour les particuliers. Le prix affiché peut reposer sur une faible quantité, avec un écart important entre achat et vente. Une crise bancaire ou une rumeur peut réduire encore les contreparties.
Avant d'investir, vérifiez le volume, la taille minimale, la devise, la place de cotation et les frais. Un rendement théorique ne vaut rien si la sortie exige une forte décote. La liquidité doit être traitée comme un risque propre, pas comme un détail d'exécution.
Quels risques faut-il analyser avant l'achat ?
Le risque d'une obligation subordonnée dépasse le défaut classique. L'ESMA recense pour les instruments convertibles contingents des difficultés liées au déclenchement, au coupon, à la structure du capital, au call, à la valorisation et à la liquidité. L'investisseur doit donc tester plusieurs scénarios, pas une seule estimation de rendement.
L'ESMA, Potential Risks Associated with Investing in Contingent Convertible Instruments, publiée en 2014 et consultée le 2026-10-07, souligne la complexité des CoCos et la difficulté d'en évaluer correctement les risques. Ces avertissements restent pertinents pour les AT1 distribués en 2026.
Le risque de crédit
L'émetteur peut ne plus payer les coupons ou rembourser le nominal. Analysez ses résultats, son endettement, sa rentabilité, sa liquidité et les perspectives de son secteur. Pour une banque, examinez aussi les ratios de capital, la qualité des actifs, les dépôts et les sources de financement.
Une bonne situation actuelle ne garantit pas la période entière. Une obligation longue traverse plusieurs cycles économiques. Les risques peuvent aussi se concentrer rapidement, comme une fuite des dépôts, une perte de confiance ou une dégradation d'actifs.
Le risque de subordination
Même si l'émetteur possède encore des actifs, le rang peut réduire la récupération. Une créance senior et une créance subordonnée du même groupe ne subiront pas nécessairement la même perte. La différence dépend de ce qui reste après paiement des catégories prioritaires.
Lisez la clause de rang mot pour mot. Cherchez les dettes placées au-dessus, au même niveau et en dessous. Vérifiez aussi si l'émetteur est une holding ou une entité opérationnelle, car l'accès aux actifs du groupe peut changer.
Le risque de coupon
Sur une dette classique, l'absence de coupon peut constituer un défaut. Sur un AT1, les conditions peuvent permettre ou imposer son annulation sans créer le même droit pour le porteur. Les coupons annulés peuvent ne jamais être récupérés s'ils sont non cumulatifs.
Ne calculez donc pas le rendement comme une série certaine. Construisez un scénario où plusieurs coupons disparaissent. Si l'investissement ne reste acceptable que lorsque chaque paiement arrive, le titre ne correspond probablement pas à votre tolérance au risque.
Le risque de perte absorbée avant la liquidation
Un AT1 peut être réduit ou converti avant qu'une liquidation ordinaire ait lieu. Le déclencheur peut dépendre d'un ratio, d'une décision de viabilité ou des pouvoirs de l'autorité. La perte peut alors survenir alors que la banque continue son activité sous une forme restructurée.
Cette fonction distingue profondément l'AT1 d'une obligation senior. Vous ne devez pas attendre un jugement de faillite pour envisager une perte. Le prospectus organise précisément cette absorption.
Le risque de taux, de devise et de liquidité
La hausse des taux peut faire baisser le prix d'un titre à coupon fixe. Une émission en devise étrangère ajoute un risque de change. Une faible liquidité augmente l'écart entre le prix théorique et le prix réellement obtenu.
Ces risques peuvent se cumuler. Une banque fragilisée peut voir sa dette subordonnée baisser au moment même où le marché devient moins liquide et où la devise évolue contre vous. La diversification doit donc porter sur les émetteurs, les secteurs, les devises et les rangs de dette.
Que montre le cas Credit Suisse sur les AT1 ?
Le cas Credit Suisse montre qu'un instrument AT1 peut perdre toute sa valeur lors d'une intervention de crise, même si l'opération ne ressemble pas à une liquidation classique. Il rappelle surtout qu'il faut lire les clauses de viabilité et le droit applicable avant d'acheter.
La FINMA, FINMA provides information about the basis for writing down AT1 capital instruments, publiée en 2023 et consultée le 2026-10-07, explique que les instruments AT1 de Credit Suisse ont été intégralement dépréciés dans le cadre du soutien public et de la fusion avec UBS. L'autorité fonde sa décision sur les contrats et le droit suisse applicable.
Pourquoi cet événement a surpris
Beaucoup d'investisseurs retenaient une hiérarchie intuitive où les actionnaires perdent toujours avant chaque créancier. Les AT1 sont pourtant conçus pour absorber des pertes selon leurs clauses spécifiques. L'événement a montré que la représentation simplifiée ne suffit pas pour prévoir le traitement d'un titre dans toutes les juridictions.
Il ne faut pas conclure que chaque AT1 européen ou suisse suivra exactement le même chemin. Il faut conclure que le contrat, la loi et les pouvoirs de résolution peuvent dominer l'intuition. Deux instruments portant le même label commercial peuvent intégrer des mécanismes différents.
Le rendement passé n'annonçait pas la perte finale
Avant une crise, le coupon peut donner l'impression d'un revenu régulier. Le marché peut même traiter le call comme presque certain. Lorsque la confiance disparaît, la valeur du titre reflète soudain les scénarios auparavant ignorés : non-call, coupon annulé, déclenchement ou dépréciation.
L'investisseur qui ne surveillait que le coupon ne mesurait donc qu'une partie du rendement. Le vrai résultat inclut la variation du prix, les paiements manqués et la valeur finale du nominal. Pour un AT1, cette dernière composante peut devenir nulle.
La diversification ne corrige pas un produit incompris
Détenir plusieurs AT1 réduit l'exposition à une seule banque, mais conserve le risque commun du secteur et du cadre réglementaire. Une crise systémique peut faire baisser plusieurs émetteurs en même temps. La liquidité peut aussi disparaître sur toute la classe d'actifs.
La diversification intervient après la compréhension. Si vous ne savez pas expliquer le déclencheur, le rang et le call d'un titre, en acheter plusieurs ne résout pas le problème. Vous multipliez seulement les prospectus non lus.
Comment lire le prospectus d'une obligation subordonnée ?
Le prospectus doit permettre de répondre à neuf questions simples avant tout achat. Si une réponse reste floue, ne compensez pas l'incertitude par le coupon. Recherchez le résumé, les conditions définitives, les facteurs de risque et les clauses relatives au rang, au paiement et à l'absorption des pertes.
1. Qui est l'émetteur juridique ?
Identifiez la société exacte, pas seulement la marque du groupe. Vérifiez son pays, son activité et son rôle dans l'organisation. Une holding peut dépendre des remontées de dividendes de ses filiales, tandis qu'une entité opérationnelle détient directement certains actifs.
2. Quel est le rang du titre ?
Cherchez les termes senior, senior non preferred, subordinated, junior, Tier 2 ou Additional Tier 1. Relevez les créances qui passent avant et celles qui absorbent les pertes après. Ne déduisez pas le rang à partir du seul taux proposé.
3. Existe-t-il une échéance réelle ?
Distinguez maturité et call. Une maturité oblige normalement au remboursement sous réserve du défaut et des clauses prévues. Un call donne un choix à l'émetteur. Pour un AT1 perpétuel, la première date de call ne transforme pas le titre en dette courte.
4. Comment le coupon peut-il changer ?
Vérifiez s'il reste fixe, devient variable ou se recalcule après une date. Cherchez aussi les conditions de report ou d'annulation. Un coupon non cumulatif perdu ne revient pas plus tard.
5. Quel événement déclenche une perte ?
Lisez les clauses de conversion, de réduction du nominal et de non-viabilité. Identifiez qui constate l'événement, selon quel indicateur et avec quelle marge de décision. Une formulation générale dans une brochure commerciale ne remplace pas les conditions juridiques.
6. Le nominal peut-il être restauré ?
Certains mécanismes prévoient une réduction temporaire, d'autres une perte définitive. Une éventuelle revalorisation peut dépendre de bénéfices futurs et de décisions encadrées. Ne supposez jamais qu'un write-down sera automatiquement récupéré.
7. Dans quelle devise investissez-vous ?
Une émission étrangère peut ajouter un risque de change au risque de crédit. Le coupon augmente parfois en apparence parce que la devise et les taux locaux diffèrent. Comparez le résultat dans votre monnaie de référence.
8. Pouvez-vous revendre facilement ?
Regardez la place de cotation, la taille d'émission, les volumes et l'écart achat-vente. Demandez une cotation ferme avant l'ordre. Une valeur indicative ne garantit pas le prix disponible pour votre quantité.
9. Quelle perte pouvez-vous supporter ?
Testez un coupon annulé, un non-call, une forte baisse du prix et une perte totale. Si l'un de ces scénarios compromet votre épargne de précaution ou un projet proche, le titre ne convient pas à cette poche.
Une obligation subordonnée convient-elle à un particulier ?
Elle peut convenir à un investisseur expérimenté capable de lire la documentation, d'accepter une perte importante et de conserver une poche limitée de produits complexes. Elle convient mal à une personne qui recherche un revenu garanti, une échéance certaine ou un substitut au fonds euros.
Le bon profil comprend les scénarios défavorables
L'investisseur adapté sait distinguer coupon, rendement à maturité et rendement au call. Il comprend qu'un prix bas peut signaler un vrai risque plutôt qu'une bonne affaire. Il accepte aussi que le marché reste fermé ou très décoté au moment où il voudrait vendre.
Cette connaissance doit être spécifique au titre. Une expérience des obligations d'État ne suffit pas pour un AT1. Une expérience des actions ne suffit pas non plus, car les droits, les paiements et les déclencheurs suivent une autre logique.
Le montant investi doit rester secondaire
Une obligation subordonnée ne doit pas porter l'épargne de précaution, un apport immobilier ou une dépense prévue à court terme. Sa place éventuelle se situe dans une poche diversifiée dont la perte reste supportable.
Évitez la concentration sur une seule banque ou un seul secteur. Regardez aussi les expositions indirectes via des fonds obligataires. Vous pouvez déjà détenir de la dette bancaire subordonnée sans l'avoir achetée en direct.
Un fonds peut diversifier sans supprimer le risque
Un fonds spécialisé mutualise plusieurs émissions et confie l'analyse à une équipe. Il apporte souvent une meilleure diversification et un accès plus simple au marché. Il ajoute toutefois des frais, un risque de gestion et une sensibilité commune aux crises bancaires.
Lisez la composition, la part d'AT1, de Tier 2 et de dette senior, ainsi que les limites par émetteur. Un fonds nommé « obligations financières » peut adopter un profil très différent selon son mandat.
Les alternatives sont souvent plus lisibles
Une obligation senior, un fonds obligataire diversifié ou une poche d'actions bancaires ne reproduisent pas exactement l'AT1, mais leurs risques peuvent être plus faciles à identifier selon votre expérience. Le meilleur rendement affiché n'est pas le meilleur placement si vous ne maîtrisez pas ses conditions de perte.
Pour reprendre les bases, lisez notre guide pour comprendre les obligations en 2026. Notre article sur la duration et la sensibilité obligataires aide aussi à mesurer le risque de taux avant une sélection titre par titre.
Questions fréquentes sur les obligations subordonnées
Une obligation subordonnée peut-elle perdre toute sa valeur ?
Oui. Une perte totale reste possible si les actifs disponibles ne suffisent pas après paiement des créanciers prioritaires. Un AT1 peut aussi être intégralement déprécié ou converti lorsque ses clauses de perte s'activent, sans attendre une liquidation ordinaire.
Quelle différence entre une obligation subordonnée et une obligation senior ?
L'obligation senior possède un rang de remboursement supérieur. La dette subordonnée passe après elle en cas de difficulté. Cette protection plus faible explique généralement une rémunération supérieure, mais aussi une perte potentielle plus forte.
Un AT1 sera-t-il remboursé à sa première date de call ?
Pas nécessairement. Le call est un droit de l'émetteur, souvent soumis à des conditions et à l'accord du superviseur. Si le remboursement n'est pas avantageux ou possible, le titre peut continuer au-delà de cette date.
Le coupon d'un AT1 est-il garanti ?
Non. Les conditions peuvent permettre ou imposer son annulation. Le coupon est souvent non cumulatif, ce qui signifie qu'un paiement supprimé ne devient pas une dette à régler plus tard.
Tier 2 signifie-t-il moins risqué qu'AT1 ?
Le Tier 2 occupe généralement un rang supérieur à l'AT1 et possède des clauses moins proches du capital. Il reste toutefois subordonné et exposé à l'absorption des pertes. « Moins risqué » ne signifie donc pas « sans risque ».
Comment connaître le rendement réel d'une obligation subordonnée ?
Calculez plusieurs scénarios : maintien jusqu'à l'échéance, remboursement au call, non-call, coupon annulé et vente avant terme. Le rendement affiché par une plateforme repose souvent sur une hypothèse qui doit être vérifiée dans le prospectus.
Une obligation subordonnée peut-elle perdre toute sa valeur ?▼
Quelle différence entre une obligation subordonnée et une obligation senior ?▼
Un AT1 sera-t-il remboursé à sa première date de call ?▼
Le coupon d'un AT1 est-il garanti ?▼
Tier 2 signifie-t-il moins risqué qu'AT1 ?▼
Comment connaître le rendement réel d'une obligation subordonnée ?▼
Conclusion : le rang compte plus que le coupon
Une obligation subordonnée peut améliorer le revenu potentiel d'une poche obligataire, mais elle échange cette rémunération contre une protection plus faible. Le risque ne se limite pas au défaut : coupon annulé, non-call, illiquidité, conversion et réduction du nominal peuvent modifier entièrement le résultat.
Commencez par le rang, l'émetteur juridique et les clauses de perte. Analysez ensuite le coupon et le rendement selon plusieurs scénarios. Si vous ne pouvez pas expliquer ce qui arrive lors d'une crise, n'achetez pas le titre pour son seul taux affiché. Une dette complexe reste un mauvais substitut à un placement prudent, même lorsqu'elle porte le nom d'une grande banque.
Continuer à apprendre
- Comprendre les obligations et leur fonctionnement
- Mesurer le risque de taux avec la duration
- Comprendre les ETF obligataires
- Diversifier un portefeuille en 2026
- Analyser le risque avant d'investir
Sources
- Investor.gov, Bonds, consulté le 2026-10-07.
- Comité de Bâle sur le contrôle bancaire, Basel Framework, Definition of capital, consulté le 2026-10-07.
- ESMA, Potential Risks Associated with Investing in Contingent Convertible Instruments, 2014, consulté le 2026-10-07.
- FINMA, FINMA provides information about the basis for writing down AT1 capital instruments, 2023, consulté le 2026-10-07.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.