Portefeuille Diversificator : diversifier au-delà de la tech
Découvrez le portefeuille Diversificator de Mon Petit Placement : mécanisme, objectif de 8 %, garantie à l’échéance, frais et risques à connaître.
Transparence commerciale
Cet article présente le portefeuille Diversificator de Mon Petit Placement dans un cadre commercial. Il ne constitue ni un conseil personnalisé, ni une recommandation d’investissement. Avant toute décision, consultez le Document d’Informations Clés, les documents contractuels et vérifiez que le produit correspond à votre situation.
L’essentiel à retenir
-
Le portefeuille Diversificator est un produit structuré accessible à partir de 300 € au sein d’une assurance-vie proposée avec La France Mutualiste.
-
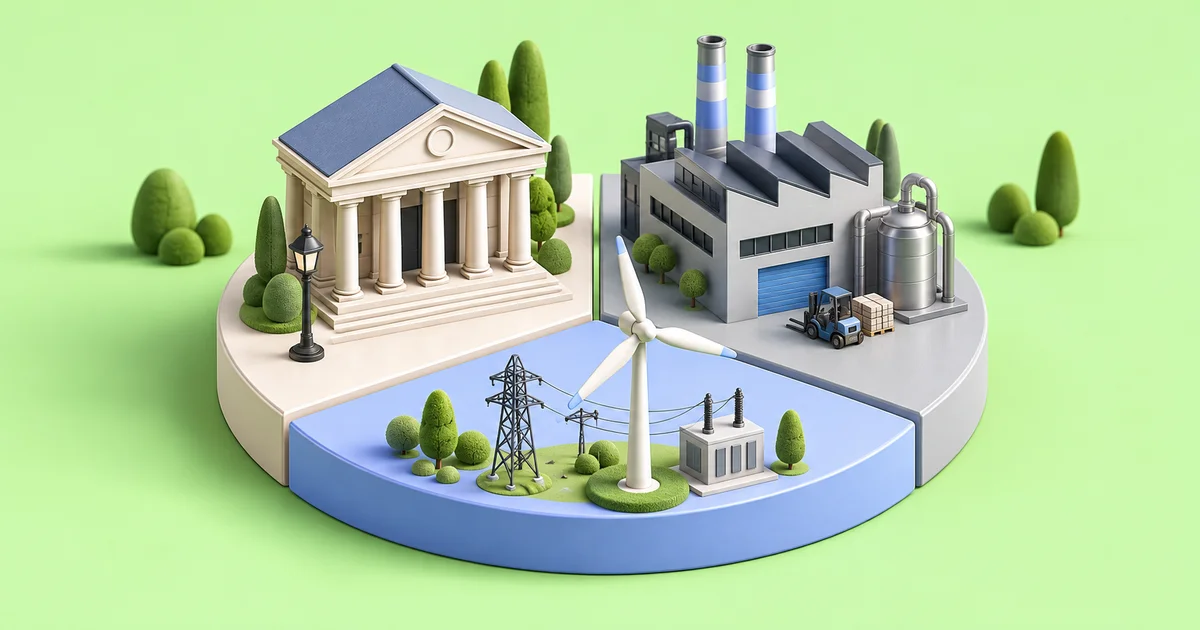
Il est exposé à parts égales à trois indices sectoriels européens : EURO STOXX Banks, EURO STOXX Industrial Goods & Services et EURO STOXX Utilities.
-
Il vise un rendement de 8 % net par année écoulée, versé en une fois lors du remboursement. Cet objectif n’est pas garanti.
-
À partir de novembre 2027, un rappel anticipé peut intervenir chaque trimestre selon les modalités du produit. L’échéance finale est prévue en 2034.
-
La garantie du capital ne vaut qu’à l’échéance finale, hors frais, si l’investissement est conservé jusqu’au terme et en l’absence de défaut de l’émetteur et du garant Natixis.
Diversifier, ce n’est pas seulement multiplier les lignes
Détenir plusieurs placements peut donner une impression de diversification. Pourtant, si ces placements reposent largement sur les mêmes pays, les mêmes secteurs ou les mêmes grandes entreprises, le portefeuille reste dépendant d’un nombre limité de moteurs.
Un indice mondial donne accès à de nombreux pays et entreprises. Mais sa pondération reflète la taille des marchés cotés : elle n’est pas répartie également entre les zones et les secteurs.
Au 31 juillet 2026, les États-Unis représentaient 63,55 % du MSCI ACWI et le secteur des technologies de l’information 30,28 % de l’indice. [1] Ces chiffres ne signifient pas qu’un ETF mondial serait mal diversifié, ni que la technologie ou l’intelligence artificielle seraient à éviter. Ils montrent simplement qu’un portefeuille peut être mondial tout en conservant des concentrations importantes.
La question utile devient alors : mes différents placements réagissent-ils tous aux mêmes tendances ? Si la réponse est oui, ajouter un support de plus ne modifie pas forcément l’équilibre général. Une diversification réelle cherche plutôt à combiner plusieurs sources d’exposition, tout en gardant à l’esprit qu’aucune répartition ne supprime le risque.
Le portefeuille Diversificator, c’est quoi ?
Le portefeuille Diversificator de Mon Petit Placement est un produit structuré. Contrairement à un fonds actions classique, il ne consiste pas à acheter directement les entreprises composant les indices. Son remboursement dépend d’une formule définie à l’avance, de la performance des sous-jacents et de la capacité de l’émetteur et du garant à respecter leurs engagements.
Qu’est-ce qu’un produit structuré ?
Un produit structuré, aussi appelé placement à formule, est un investissement dont le remboursement est défini par des règles fixées avant la souscription. Contrairement à une action ou à un ETF, sa valeur finale ne suit pas simplement, point par point, celle d’un marché. Elle dépend d’un scénario : évolution d’un indice ou d’un panier, dates d’observation, durée du placement, éventuel rappel anticipé et niveau de protection du capital.
Sur le plan financier, il associe généralement une composante obligataire, qui sert à organiser le remboursement à terme, et une composante dérivée, qui relie le gain potentiel à un ou plusieurs sous-jacents. L’épargnant n’achète donc pas directement les actions du panier. Il détient un support dont la promesse de remboursement dépend à la fois de la formule et de la capacité financière de l’émetteur et du garant.
L’AMF regroupe ces supports parmi les placements à formule, qui peuvent prendre la forme de fonds ou d’obligations. Leur durée et leur formule de remboursement sont connues à l’avance, et ils sont souvent commercialisés pendant une fenêtre de souscription limitée. Cette prévisibilité du cadre ne rend pas le résultat certain : il faut distinguer ce qui constitue un objectif, ce qui est conditionnel et ce qui est effectivement garanti. [2]
Les cinq repères à lire dans la formule
Pour comprendre un produit structuré, il faut traduire sa documentation en cinq éléments simples.
Le sous-jacent. Il s’agit de l’indice, de l’action ou du panier dont l’évolution sert de référence. Le produit ne détient pas nécessairement ces actifs et ne reproduit pas continuellement leur performance.
Le niveau initial. Il sert de point de départ au calcul. La documentation doit indiquer sa date de constatation et la méthode retenue pour mesurer ensuite la performance du panier.
Les dates d’observation. À ces dates, la formule vérifie si les conditions prévues sont réunies. Dans le cas de Diversificator, des échéances trimestrielles sont annoncées à partir de novembre 2027. Les documents définitifs doivent préciser le déclencheur exact du remboursement anticipé et dire s’il est automatique ou dépend d’une décision de l’émetteur.
La formule de remboursement. Elle relie la durée du placement et l’évolution du panier au gain éventuel. L’objectif de 8 % net par année écoulée n’est donc pas un taux d’intérêt versé automatiquement chaque année : il s’applique dans les scénarios et aux dates prévus par la formule.
L’échéance et la sortie avant terme. La durée maximale annoncée va jusqu’en 2034. La garantie du capital décrite dans le brief concerne cette échéance finale, hors frais et sous réserve de l’absence de défaut de l’émetteur et du garant. Une sortie demandée avant le terme s’effectue à la valeur de marché du produit, potentiellement inférieure au capital investi, avec les frais de sortie anticipée indiqués.
Dans Diversificator, le sous-jacent est un panier composé à parts égales de trois indices sectoriels européens. Le produit transforme cette exposition en une formule de remboursement écrite à l’avance. Il ne faut donc pas le confondre avec trois fonds sectoriels détenus séparément, ni avec un ETF que l’on pourrait acheter ou vendre en suivant directement son cours.
Ce que le DIC doit permettre de vérifier
Avant de souscrire, le Document d’Informations Clés doit présenter l’indicateur de risque de 1 à 7, la durée de détention recommandée, les scénarios de performance, les coûts, les conditions de remboursement et les autres risques importants. L’AMF rappelle que cet indicateur combine notamment le risque de marché et le risque de crédit : un score de 1 sur 7 ne signifie donc jamais que le placement est sans risque. [3]
Pour Diversificator, il faut notamment vérifier dans la documentation finale l’identité et les engagements exacts de l’émetteur et du garant, le mode de calcul du panier, le déclencheur du rappel anticipé, ce que recouvre précisément le terme « net », l’assiette de la commission de performance et les modalités d’une revente avant l’échéance. En cas d’écart entre un résumé commercial et les documents contractuels, ces derniers font référence.
Le produit est exposé, à parts égales, à trois indices européens :
-
un tiers à EURO STOXX Banks, consacré au secteur bancaire ;
-
un tiers à EURO STOXX Industrial Goods & Services, lié aux biens et services industriels ;
-
un tiers à EURO STOXX Utilities, centré sur les services aux collectivités.
Cette répartition apporte un contrepoids sectoriel et géographique à une épargne déjà très orientée vers les grandes capitalisations américaines et technologiques. Elle ne constitue toutefois pas une assurance contre les baisses de marché. Les trois indices restent européens, sectoriels et susceptibles de reculer simultanément.
L’idée n’est donc pas d’opposer l’économie dite traditionnelle à la tech ou à l’IA. Ces univers peuvent coexister. Diversificator se présente plutôt comme une brique complémentaire, destinée à élargir les moteurs d’un patrimoine financier.
Comment fonctionne le portefeuille Diversificator ?
Une durée incertaine, encadrée par une échéance maximale
La période de souscription se termine le 31 octobre 2026. Le placement peut ensuite durer jusqu’en 2034, soit une durée maximale annoncée de huit ans.
À partir de novembre 2027, l’émetteur peut mettre fin au produit à chaque échéance trimestrielle, selon les conditions prévues dans la documentation. L’investisseur ne choisit donc pas nécessairement la date de remboursement. Ce mécanisme de rappel anticipé peut raccourcir la durée du placement, mais il crée aussi une incertitude sur le moment où le capital deviendra disponible.
Un objectif de 8 % net par année écoulée, non garanti
Diversificator vise un rendement de 8 % net* par année écoulée. Le gain éventuel est versé en une seule fois au remboursement, et non sous la forme d’un revenu annuel garanti.
D’après le brief partenaire, si le produit est remboursé après trois années et si les conditions de la formule sont réunies, le gain visé correspond à 24 % net*, soit trois fois 8 %. Il s’agit d’un exemple de fonctionnement, pas d’une promesse de performance. Le rendement réel et la date de remboursement dépendent des modalités contractuelles.
Le terme « net » doit lui aussi être lu avec la documentation complète : demandez précisément quels frais sont déjà intégrés au calcul et lesquels restent prélevés au niveau du contrat d’assurance-vie. La fiscalité personnelle n’est pas détaillée dans le brief et dépend de la situation de chaque souscripteur.
*donné à titre indicatif, non garanti et non contractuel
Ce qui est prévu à l’échéance finale
Si le produit n’a pas été remboursé par anticipation, l’échéance finale intervient en 2034. Le brief partenaire décrit alors deux situations :
-
si la performance du panier est positive, le gain correspond à 1,5 fois cette performance. Une hausse de 20 % du panier conduirait ainsi à un gain de 30 %**, selon l’exemple fourni ;
-
si la performance du panier est négative, 100 % du capital investi est restitué, hors frais, sous réserve du maintien jusqu’à l’échéance finale et de l’absence de défaut de l’émetteur et du garant.
Ces éléments doivent être rapprochés des règles précises de calcul figurant dans le DIC et les documents contractuels. En cas d’écart entre une présentation commerciale et ces documents, ces derniers font référence.
**donné à titre indicatif, non garanti et non contractuel
Capital garanti ne veut pas dire placement sans risque
La formule « capital garanti » doit toujours être accompagnée de ses conditions. Ici, la garantie s’applique uniquement à l’échéance finale de 2034, hors frais, si le produit est conservé jusqu’à cette date et si l’émetteur et le garant Natixis ne font pas défaut.
Une sortie avant l’échéance finale s’effectue à la valeur du produit à ce moment-là. Cette valeur peut être inférieure au montant investi. L’AMF rappelle d’ailleurs que, pour les placements à formule, le bénéfice de la formule est généralement lié à une conservation jusqu’à l’échéance et qu’une sortie anticipée peut entraîner une perte en capital. [2]
Il existe aussi un risque de contrepartie. Si l’émetteur ou le garant ne peut plus honorer ses obligations, le remboursement peut être retardé et l’investisseur peut subir une perte partielle ou totale. La garantie repose donc sur leur capacité financière, pas sur un mécanisme abstrait et inconditionnel.
Enfin, le produit est noté 1 sur 7 sur l’échelle de risque du DIC, selon le brief. Ce niveau est le plus faible de l’échelle, mais il ne signifie pas « sans risque ». L’AMF précise que cet indicateur combine notamment le risque de marché et le risque de crédit, pour la durée de détention recommandée. [3]
Quels sont les frais ?
Trois catégories de frais sont mentionnées :
-
des frais de gestion de l’assureur de 0,50 % par an, prélevés dans le cadre du contrat ;
-
des frais de sortie anticipée de 0,50 % si l’investisseur quitte le produit avant sa date de fin en 2034 ;
-
une commission de performance, prélevée uniquement en cas de performance du contrat.
Le taux et l’assiette de la commission de performance ne sont pas fournis dans le brief partenaire. Il serait donc trompeur d’en proposer une estimation. Avant de souscrire, demandez le montant ou la méthode de calcul de cette commission, ainsi qu’une simulation de l’effet cumulé de tous les frais sur le rendement attendu.
À qui ce placement peut-il convenir ?
Le portefeuille Diversificator peut intéresser un épargnant disposant déjà d’une épargne de précaution, d’un horizon long et souhaitant compléter une exposition mondiale ou technologique. Il faut accepter une date de remboursement incertaine et pouvoir conserver le placement jusqu’en 2034.
Il est moins adapté à une somme utile prochainement, à la recherche de revenus annuels ou à un investisseur qui ne comprend pas la formule. Le ticket de 300 € ne remplace pas l’analyse du produit.
Cette lecture globale évite de juger Diversificator isolément. Le produit doit compléter un patrimoine, pas remplacer l’épargne de sécurité ni tous les placements financiers diversifiés.
Avant toute décision, trois questions sont essentielles :
-
Puis-je immobiliser cette somme jusqu’en 2034 ?
-
Ai-je compris les conditions du rappel anticipé, du rendement et de la garantie ?
-
Cette exposition complète-t-elle réellement mes placements existants ?
Comment souscrire ?
La souscription est possible jusqu’au 31 octobre 2026 sur monpetitplacement.fr, via le bouton « Se lancer ». Le formulaire permet d’obtenir une proposition annoncée comme gratuite et sans engagement. Cette date limite ne doit pas précipiter la décision : lisez le DIC et demandez les conditions définitives avant de valider.
À l'ouverture d'un contrat, une offre de bienvenue de 50 € offerts est actuellement proposée. Les conditions d'éligibilité et les modalités précises de cette offre sont détaillées sur la landing page dédiée à la campagne.
FAQ sur le portefeuille Diversificator
Le rendement de 8 % par an est-il garanti ?
Non. Il s’agit d’un objectif de rendement net par année écoulée, conditionné au mécanisme du produit. Il n’est ni garanti ni versé automatiquement chaque année.
Le capital est-il garanti à tout moment ?
Non. La garantie annoncée vaut uniquement à l’échéance finale de 2034, hors frais, sous réserve de conserver le produit jusqu’au terme et de l’absence de défaut de l’émetteur et du garant Natixis. Une sortie anticipée peut entraîner une perte.
Quand le placement peut-il être remboursé ?
Un rappel anticipé est possible chaque trimestre à partir de novembre 2027, selon les modalités contractuelles. Sinon, le produit peut aller jusqu’à son échéance finale en 2034.
Dans quoi le portefeuille est-il exposé ?
À parts égales aux indices EURO STOXX Banks, EURO STOXX Industrial Goods & Services et EURO STOXX Utilities. Il ne s’agit pas d’un investissement direct dans les actions de ces indices.
Quel est le montant minimum ?
Le ticket d’entrée annoncé est de 300 €, via une assurance-vie proposée avec La France Mutualiste.
Le score de risque 1 sur 7 supprime-t-il le risque de perte ?
Non. Ce score doit être lu avec les scénarios du DIC. Une sortie avant terme ou un défaut de l’émetteur et du garant peut notamment exposer l’investisseur à une perte.
En conclusion
Le portefeuille Diversificator part d’un constat pertinent : plusieurs placements peuvent donner une diversification de façade s’ils restent concentrés sur les mêmes zones et les mêmes secteurs. Son panier composé à parts égales de banques, d’industrie et de services aux collectivités européens cherche à apporter un contrepoids, sans remettre en cause l’intérêt de la tech, de l’IA ou des indices mondiaux.
Sa formule associe un objectif de 8 % net par année écoulée, un rappel anticipé possible et une garantie du capital strictement limitée à l’échéance finale, sous conditions. C’est précisément pour cette raison que la décision doit reposer sur les documents contractuels, la compréhension des risques et la place du produit dans l’ensemble du patrimoine selon vos objectifs personnels, plutôt que sur le seul rendement affiché.
Sources
-
[1] MSCI, « MSCI ACWI Index (USD), Index Factsheet », données au 31 juillet 2026 : https://www.msci.com/documents/10199/255599/msci-acwi-net.pdf
-
[2] AMF, « Les placements à formule : ce qu’il faut savoir avant d’investir » : https://www.amf-france.org/fr/espace-epargnants/comprendre-les-produits-financiers/placements-collectifs/les-placements-formule-ce-quil-faut-savoir-avant-dinvestir
-
[3] AMF, « Document d’informations clés : comprendre l’information sur le risque du placement » : https://www.amf-france.org/fr/espace-epargnants/savoir-bien-investir/cadrer-son-projet/risques-et-rendements-des-placements/document-dinformations-cles-comprendre-linformation-sur-le-risque-du-placement
-
[4] Pôle commun ACPR-AMF, « Étude des produits structurés », 22 juin 2026 : https://www.amf-france.org/fr/actualites-publications/publications/rapports-etudes-et-analyses/etude-des-produits-structures-du-pole-commun-amf-acpr
-
[5] Mon Petit Placement, brief partenaire « Portefeuille Diversificator », document transmis pour la campagne.
Mentions légales
Mon Petit Placement, SAS située au 7-9 rue Juliette Récamier 69006 Lyon, au capital de 22 006 €, immatriculée au RCS de Lyon sous le n°831051453, est un intermédiaire en Assurance, membre de l'Anacofi-courtage (agréé par l'AMF) et immatriculée à l'ORIAS sous le numéro 17005501, http://www.orias.fr/, en qualité de Courtier d'assurance ou de réassurance (COA) et Courtier en opérations de banque et en services de paiement (COBSP). Mon Petit Placement propose des investissements en assurance-vie et en PER.
Les offres proposées sont limitées dans le temps et ne doivent pas constituer un critère déterminant de votre décision d'investissement. Mon Petit Placement propose régulièrement différentes offres au cours de l'année.
Investir comporte un risque de pertes en capital.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.