SPAC en Bourse : fonctionnement, avantages et risques en 2026
Comprendre les SPAC en Bourse en 2026 : IPO, recherche de cible, fusion, remboursement, dilution, conflits d'intérêts et méthode d'analyse.
Une SPAC en Bourse est une société cotée sans activité opérationnelle, créée pour lever des fonds puis acquérir une entreprise non cotée. Les investisseurs achètent donc d'abord une équipe, une réserve de liquidités et une promesse de transaction. La cible arrive plus tard, souvent après l'introduction en Bourse.
Le délai de recherche se limite généralement à 18 ou 24 mois. Si les dirigeants ne concluent aucune opération dans le temps prévu, la SPAC doit normalement restituer les sommes placées sur son compte protégé, selon les conditions du prospectus. Sources : SEC, « Investor Bulletin: What You Need to Know About SPACs », 2024, et AMF, « SPAC : opportunités et risques d'une nouvelle façon de se coter en Bourse », 2021, consultés le 2026-10-09.
TL;DR
- Une SPAC lève de l'argent avant d'avoir sélectionné l'entreprise qu'elle achètera.
- L'introduction finance un compte protégé, tandis que les sponsors recherchent une cible pendant une durée limitée.
- La fusion avec la cible s'appelle une opération de de-SPAC. La société cotée devient alors une entreprise opérationnelle.
- Le porteur peut souvent voter sur l'opération et demander le remboursement de ses actions selon le prospectus.
- Les warrants, les actions des sponsors, les financements privés et les remboursements peuvent diluer les actionnaires restants.
- Le remboursement protège partiellement la phase avant fusion, mais il ne garantit pas la performance après le de-SPAC.
- Il faut analyser le sponsor, la cible, la valorisation, la dilution et les besoins de financement comme cinq risques distincts.
Qu'est-ce qu'une SPAC en Bourse ?
Une SPAC, pour Special Purpose Acquisition Company, est une coquille cotée qui collecte des liquidités afin de réaliser une acquisition. L'AMF la décrit comme une société nouvellement constituée, dépourvue d'activité opérationnelle et créée pour acquérir une ou plusieurs entreprises. Elle rejoint la Bourse avant de connaître précisément son actif principal. Source : AMF, « Le cadre juridique français permet d'accueillir les SPAC à Paris », 2021, consulté le 2026-10-09.
« Les SPAC sont des sociétés nouvellement constituées, dépourvues d'activité opérationnelle. »
Source : AMF, cadre juridique français des SPAC, consulté le 2026-10-09.
La structure commence avec un sponsor. Ce terme désigne l'équipe fondatrice, parfois composée de dirigeants, d'investisseurs professionnels ou de spécialistes d'un secteur. Le sponsor constitue la société, finance ses premiers coûts et prépare l'introduction. Il annonce généralement un domaine de recherche, mais ne doit pas avoir finalisé une cible au moment de la levée.
L'investisseur n'achète donc pas encore une entreprise industrielle, technologique ou financière. Il acquiert un titre émis par une entité qui détient surtout de la trésorerie. Sa décision repose sur la réputation du sponsor, les règles de gouvernance, la durée de recherche et les protections prévues dans le prospectus.
Une voie indirecte vers la cotation
La cible choisie est normalement une société privée qui veut devenir cotée. Au lieu d'organiser seule une introduction traditionnelle, elle fusionne avec la SPAC. L'entité issue de l'opération conserve une cotation et reprend l'activité de la cible. Cette transformation est appelée de-SPAC.
Une SPAC ne doit pas être confondue avec une société d'investissement classique. Elle n'achète pas un portefeuille diversifié destiné à rester géré dans le temps. Son objectif consiste à trouver une transaction majeure, la soumettre aux procédures prévues, puis laisser place à une entreprise opérationnelle cotée.
Comment l'introduction d'une SPAC fonctionne-t-elle ?
L'introduction vend souvent des unités composées d'une action et d'une fraction de warrant. Le warrant donne un droit d'acheter ultérieurement une action à un prix fixé, sous réserve de ses conditions. Après la cotation, l'unité peut se séparer en deux instruments négociables, ce qui crée des profils de risque différents.
Les fonds levés rejoignent normalement un compte séquestre ou une structure équivalente. Ils ne servent pas librement aux dépenses courantes du sponsor. Une partie peut être placée dans des actifs très liquides prévus par le prospectus, tandis que les coûts de fonctionnement proviennent d'autres apports ou de mécanismes définis lors de la création.
Pourquoi les warrants accompagnent-ils les actions ?
Le warrant rémunère le risque d'attendre une cible inconnue. Il peut conserver une valeur spéculative si l'action progresse après la fusion. En revanche, il ne bénéficie pas nécessairement du droit au remboursement attaché à l'action. Son prix peut donc chuter même lorsqu'un actionnaire récupère sa quote-part de trésorerie.
Les conditions varient fortement : prix d'exercice, durée, possibilité de rachat forcé et ajustements. Il faut lire le document consacré aux warrants, pas seulement le prospectus général. Un instrument coté quelques centimes peut sembler bon marché tout en exigeant une forte hausse de l'action pour devenir exerçable avec intérêt.
Que reçoit le sponsor ?
Le sponsor reçoit souvent des actions de fondateur et des warrants en échange de son apport initial et de son travail de recherche. Dans le modèle historique américain, les actions de fondateur pouvaient représenter environ 20 % du capital après l'introduction. La SEC et l'ESMA identifient cette rémunération comme une source possible de dilution et de conflits d'intérêts. Sources : SEC, règle finale sur les SPAC et les de-SPAC, 2024, et ESMA, « SPACs: prospectus disclosure and investor protection considerations », 2021, consultés le 2026-10-09.
Cette participation peut devenir très rentable si une fusion aboutit, même lorsque la performance des actionnaires ordinaires déçoit. Le prospectus doit détailler l'investissement du sponsor, ses droits, ses pertes potentielles en cas d'échec et les situations dans lesquelles il peut recevoir des titres supplémentaires.
Que se passe-t-il pendant le de-SPAC ?
Le de-SPAC transforme la coquille cotée en entreprise opérationnelle. Le sponsor négocie une cible, une valorisation et les conditions de la fusion. La SPAC publie ensuite une documentation destinée aux actionnaires. Celle-ci présente l'entreprise, ses comptes, ses risques, ses dirigeants, les conflits d'intérêts et les conséquences de l'opération.
Le délai de recherche prévu au prospectus reste généralement compris entre 18 et 24 mois. Une prolongation peut demander un vote ou un nouvel accord selon la juridiction. Sans cible approuvée avant l'échéance, la SPAC est normalement liquidée et les actionnaires concernés récupèrent leur quote-part du compte protégé. Sources : SEC, bulletin investisseurs sur les SPAC, et AMF, étude sur les opportunités et risques des SPAC, 2021, consultés le 2026-10-09.
Vote et remboursement ne sont pas toujours la même décision
Dans de nombreuses structures, l'actionnaire peut voter en faveur de la fusion tout en demandant le remboursement de ses actions. Les modalités dépendent du prospectus et du droit applicable. Il faut vérifier la date limite, le circuit chez le courtier, les frais éventuels et le traitement des warrants.
Le remboursement porte en principe sur l'action éligible, pas sur le warrant détaché. L'investisseur qui restitue ses actions peut donc conserver un warrant, si les documents le permettent. Cette option explique une partie des stratégies d'arbitrage observées avant le vote, mais elle ne supprime ni le risque d'exécution ni la volatilité de l'instrument restant.
Pourquoi ajouter un financement privé ?
La cible peut demander davantage de trésorerie que le compte de la SPAC n'en contient après les remboursements. Les parties recherchent alors un PIPE, un financement privé souscrit par des investisseurs institutionnels au moment de la fusion. Ces titres apportent des fonds, mais leurs conditions peuvent créer une dilution supplémentaire.
La société peut aussi emprunter ou renégocier le prix. Chaque modification révèle une information sur l'équilibre de la transaction. Un PIPE souscrit par des investisseurs reconnus peut rassurer, sans garantir la valorisation. Des conditions très favorables accordées aux nouveaux entrants peuvent au contraire signaler une négociation difficile.
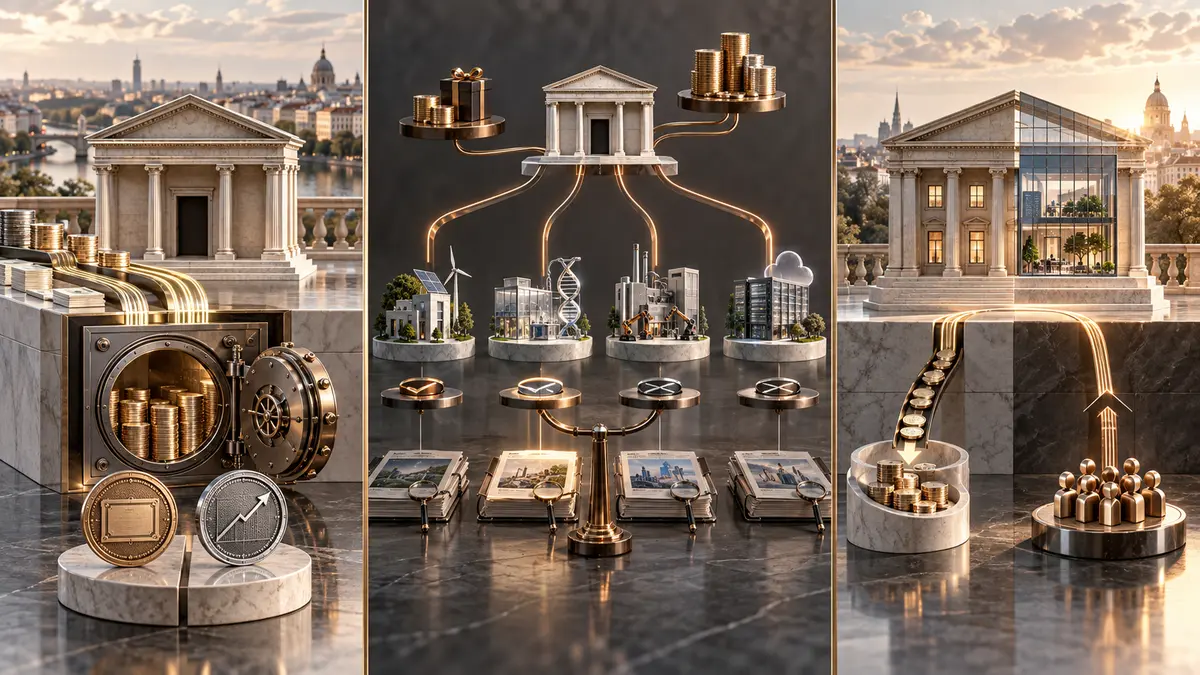
Quels avantages une SPAC peut-elle offrir ?
Pour l'entreprise cible, la SPAC fournit une voie de cotation négociée avec un partenaire déjà coté. Les parties discutent directement de la valorisation, du financement et de la gouvernance. Cette méthode peut offrir davantage de visibilité sur le produit brut de l'opération qu'une introduction dépendant entièrement du carnet d'ordres final.
Les règles américaines adoptées le 24 janvier 2024 ont toutefois rapproché les exigences d'information du de-SPAC de celles d'une introduction traditionnelle. La SEC impose notamment des informations renforcées sur les conflits, la dilution et la cible. Les obligations de transparence réduisent l'idée d'un raccourci réglementaire. Sources : SEC, communiqué du 24 janvier 2024, et SEC, règle finale 33-11265, consultés le 2026-10-09.
Une option de remboursement avant la fusion
Pour l'investisseur initial, la réserve de liquidités et le droit de remboursement peuvent limiter une partie du risque avant le de-SPAC. Il peut étudier la cible lorsqu'elle devient publique, puis choisir de rester actionnaire ou de demander le remboursement selon les règles du produit.
Cette asymétrie reste imparfaite. Le cours peut s'éloigner de la valeur remboursable. Le warrant peut perdre l'essentiel de sa valeur. Le courtier peut imposer une procédure stricte et une date antérieure au vote. Enfin, la protection cesse après la fusion : l'action suit alors la valeur de l'entreprise opérationnelle.
Un accès à une société non cotée
La fusion permet au particulier de devenir actionnaire d'une ancienne société privée dès son arrivée en Bourse. Ce point peut être attractif lorsque la cible appartient à un secteur difficilement accessible. Il ne faut pourtant pas confondre nouveauté et décote. La négociation entre le sponsor et les vendeurs peut aboutir à une valorisation généreuse.
Le principal avantage est donc l'accès, pas la performance. Une cible prometteuse peut créer de la valeur si ses résultats confirment le plan présenté. Une société fragile peut au contraire utiliser la fusion pour lever des capitaux dans une période où une introduction classique aurait été difficile.
Pourquoi la dilution est-elle le risque central ?
La dilution signifie que chaque action représente une part plus faible de l'entreprise ou de sa valeur économique. Dans une SPAC, elle peut venir des actions de fondateur, des warrants, du PIPE, des frais de transaction et de nouveaux titres remis aux propriétaires de la cible. Les remboursements aggravent parfois le phénomène en réduisant la trésorerie disponible sans supprimer tous les instruments dilutifs.
Le modèle historique accordait souvent aux sponsors des actions de fondateur proches de 20 % du capital émis après l'introduction. Ce pourcentage peut varier, être renégocié ou soumis à des conditions de performance. Il doit être lu avec tous les autres titres convertibles. Sources : SEC, règle finale 33-11265, et ESMA, déclaration sur les SPAC, consultés le 2026-10-09.
Les remboursements peuvent concentrer la dilution
Lorsque de nombreux actionnaires demandent leur remboursement, la SPAC remet une grande partie du compte protégé. Les warrants déjà distribués et les titres du sponsor ne disparaissent pas nécessairement. Les coûts fixes de l'opération pèsent alors sur une base de capitaux plus petite.
La cible doit parfois accepter un PIPE ou une dette pour remplacer la trésorerie sortie. Les actionnaires qui restent financent indirectement une structure plus chargée. Le montant brut annoncé lors de l'introduction n'est donc jamais la somme certaine qui entrera dans l'entreprise fusionnée.
Comment lire la dilution annoncée
Cherchez un tableau pro forma entièrement dilué. Il doit réunir les actions ordinaires, les titres du sponsor, les warrants, les options, les instruments convertibles et les titres du financement privé. Examinez plusieurs scénarios de remboursement, pas seulement l'hypothèse la plus favorable.
Regardez ensuite la valeur d'entreprise, la trésorerie nette et le nombre d'actions entièrement dilué. Une présentation commerciale peut mettre en avant la capitalisation calculée sur les seules actions immédiatement en circulation. L'analyse économique doit intégrer les titres susceptibles d'arriver plus tard.
Quels sont les principaux risques d'une SPAC ?
Le premier risque est d'investir sans connaître la cible. Lors de l'introduction, le sponsor présente une stratégie, mais pas un actif opérationnel précis. Sa réputation ne remplace ni des comptes historiques ni un prix d'acquisition. Le porteur avance donc des fonds avant de pouvoir étudier l'entreprise qui déterminera la performance finale.
Le deuxième risque tient aux intérêts du sponsor. Celui-ci peut perdre son apport initial si aucune fusion n'aboutit avant l'échéance. À l'approche de la date limite, cette perte potentielle peut l'inciter à accepter une opération médiocre plutôt qu'une liquidation. Les règles SEC de 2024 exigent une présentation plus claire de ces conflits. Sources : SEC, communiqué sur les règles SPAC, et AMF, étude sur les opportunités et risques des SPAC, consultés le 2026-10-09.
Risque de valorisation
Le sponsor et la cible négocient directement le prix. Les actionnaires découvrent ensuite l'opération proposée. Vérifiez les multiples, les hypothèses de croissance, les besoins de capitaux et les transactions comparables. Une valorisation reposant surtout sur des résultats futurs lointains laisse peu de marge face à un retard commercial.
Les projections ne sont pas des bénéfices acquis. Identifiez les hypothèses nécessaires : volume, prix, marge, investissements et calendrier. Comparez-les aux performances déjà observées. Une entreprise qui n'a pas encore démontré son modèle demande une décote, pas une prime fondée uniquement sur un marché potentiel.
Risque de liquidité
L'action, l'unité et le warrant peuvent avoir des volumes très différents. Un warrant peu échangé affiche parfois un spread important. Un ordre au marché peut alors être exécuté loin du dernier prix visible. Après la fusion, certains investisseurs initiaux vendent rapidement, ce qui accentue la volatilité.
La disponibilité de nouvelles actions peut aussi évoluer après des périodes de blocage. Les sponsors, anciens propriétaires et investisseurs du PIPE ne disposent pas toujours du même calendrier de vente. Lisez les clauses de conservation et les documents d'enregistrement des titres.
Risque de liquidation ou de transaction modifiée
Une SPAC peut échouer à trouver une cible, abandonner un projet ou demander une prolongation. La restitution des fonds peut prendre du temps et ne couvre pas nécessairement tous les instruments. Un warrant peut expirer sans valeur lors de la liquidation.
La fusion elle-même peut changer avant sa clôture. La valorisation, le financement ou la gouvernance peuvent être renégociés. Ne vous contentez pas du premier communiqué. Suivez les documents déposés, les amendements, le vote et le montant final des remboursements.
Comment investir dans une SPAC depuis la France ?
Un investisseur français passe généralement par un compte-titres donnant accès au marché de cotation. Il doit rechercher séparément l'action, l'unité et le warrant grâce à leurs identifiants. Le courtier peut ne proposer qu'une partie de ces instruments ou limiter leur négociation en raison de leur complexité.
L'AMF a publié en juillet 2021 une analyse détaillée des SPAC et des risques associés. Elle insiste sur la qualité de l'information, les conflits d'intérêts, le remboursement et la dilution. L'ESMA avait formulé des attentes comparables pour les prospectus européens le même mois. Sources : AMF, « SPAC : opportunités et risques d'une nouvelle façon de se coter en Bourse », et ESMA, déclaration du 15 juillet 2021, consultés le 2026-10-09.
Vérifiez le marché et la devise
Une SPAC américaine s'échange en dollars et ajoute les frais de change du courtier. La devise de négociation ne constitue pas le seul risque : la future cible peut générer ses revenus dans d'autres monnaies. Après la fusion, l'exposition économique dépend surtout de l'activité réelle de l'entreprise.
Une cotation européenne simplifie parfois les horaires et le règlement, sans garantir l'éligibilité à une enveloppe fiscale. Le PEA dépend de la nature du titre, de l'émetteur et des conditions réglementaires. Vérifiez l'indication du courtier pour chaque ligne, sans déduire l'éligibilité du seul nom de la place.
Anticipez la procédure de remboursement
Le courtier sert d'intermédiaire entre le porteur et l'agent de la SPAC. Il peut fixer sa propre date limite avant celle du document officiel. Contactez-le dès l'annonce du vote si vous envisagez le remboursement. Demandez la procédure, le coût, les instruments concernés et la date estimée de règlement.
Ne supposez pas qu'une vente en Bourse équivaut au remboursement. La vente dépend du cours disponible et du spread. Le remboursement suit une valeur calculée selon le compte protégé et le prospectus. Selon le marché, les deux montants peuvent diverger.
Comment analyser une SPAC avant d'acheter ?
L'analyse doit séparer la phase avant cible de la phase après annonce. Avant la cible, le principal actif est la trésorerie et le principal pari porte sur le sponsor. Après l'annonce, il faut étudier une entreprise, une valorisation et un financement. Le même ticker change donc profondément de nature pendant son existence.
Depuis le 1er juillet 2024, une partie majeure des exigences américaines renforcées s'applique aux SPAC et aux de-SPAC. Elles portent notamment sur les conflits, la dilution, les rémunérations du sponsor et l'information financière de la cible. Sources : SEC, communiqué du 24 janvier 2024, et SEC, règle finale publiée au Federal Register, consultés le 2026-10-09.
| Point à vérifier | Avant la cible | Après l'annonce |
|---|---|---|
| Sponsor | Parcours, apport, conflits | Vote, soutien financier, titres conservés |
| Trésorerie | Compte protégé, échéance | Montant après remboursements |
| Warrants | Conditions et liquidité | Dilution et rachat forcé |
| Cible | Secteur annoncé | Comptes, dette, gouvernance |
| Valorisation | Inconnue | Multiples et hypothèses |
| Financement | Capacité de recherche | PIPE, dette et besoins futurs |
| Sortie | Marché secondaire | Remboursement ou vente |
Étape 1 : lire les incitations du sponsor
Mesurez l'argent réellement risqué par le sponsor, la valeur de ses actions de fondateur et les conditions de leur conservation. Vérifiez ses autres mandats et ses relations avec les conseils, la cible ou les investisseurs privés. Une équipe connue peut tout de même avoir un intérêt économique différent du vôtre.
Examinez également son historique complet. Une opération passée réussie ne suffit pas si d'autres véhicules ont été liquidés ou ont sous-performé. Comparez les prix de fusion, les cours après transaction et le respect des prévisions initiales.
Étape 2 : recalculer la valorisation diluée
Partez du nombre total de titres susceptibles d'exister, pas seulement des actions actuellement cotées. Ajoutez les warrants, les actions du sponsor, les options, les convertibles et les titres du PIPE. Retranchez la dette nette lorsque vous comparez la capitalisation à la valeur d'entreprise.
Faites ensuite varier les remboursements et le cours. L'objectif n'est pas de prédire exactement le résultat, mais d'identifier les scénarios où la société manque de trésorerie ou doit émettre de nouveaux titres. Une fusion séduisante dans le scénario central peut devenir fragile après des remboursements élevés.
Étape 3 : traiter la cible comme une introduction en Bourse
Lisez les comptes audités, les risques, la concentration des clients, la dette et les besoins d'investissement. Comparez la cible à des sociétés cotées proches. Si l'entreprise présente des prévisions, confrontez-les aux résultats historiques et aux hypothèses commerciales.
Enfin, fixez votre décision avant le vote : demander le remboursement, vendre sur le marché ou rester actionnaire. Chaque choix répond à un prix et à un risque différents. Évitez de conserver par inertie une ligne achetée lorsque la cible était encore inconnue.
Questions fréquentes sur les SPAC
Que signifie SPAC en Bourse ?▼
Une SPAC garantit-elle le remboursement du capital ?▼
Quelle différence entre une SPAC et une IPO classique ?▼
Qu'est-ce qu'un warrant de SPAC ?▼
Pourquoi les SPAC diluent-elles les actionnaires ?▼
Peut-on détenir une SPAC dans un PEA ?▼
Faut-il investir dans une SPAC en 2026 ?
Une SPAC peut offrir un accès précoce à une entreprise non cotée et une option de remboursement avant la fusion. Ces avantages existent seulement si l'investisseur maîtrise les dates, les instruments et le prospectus. Ils disparaissent en grande partie après le de-SPAC, lorsque la performance dépend de l'entreprise opérationnelle.
Le risque central n'est pas seulement de choisir une mauvaise cible. Il faut aussi évaluer les incitations du sponsor, la dilution, les remboursements et le financement final. Une transaction acceptable peut devenir défavorable si trop de valeur part vers les fondateurs, les warrants ou les nouveaux investisseurs.
Avant d'acheter, lisez le prospectus, séparez action et warrant, calculez la capitalisation diluée et préparez votre décision de sortie. Si la documentation ne permet pas d'expliquer simplement qui reçoit quoi lors de la fusion, passez votre tour.
Continuer à apprendre
- Comprendre le fonctionnement d'une action
- Choisir un ordre de Bourse adapté
- Comprendre le Nasdaq et ses conditions de cotation
- Analyser une action avant d'investir
- Private equity : fonctionnement et risques
Sources
- AMF, « Le cadre juridique français permet d'accueillir les SPAC à Paris », 2021, consulté le 2026-10-09.
- AMF, « SPAC : opportunités et risques d'une nouvelle façon de se coter en Bourse », 2021, consulté le 2026-10-09.
- SEC, « Investor Bulletin: What You Need to Know About SPACs », 2024, consulté le 2026-10-09.
- SEC, « SEC Adopts Rules to Enhance Investor Protections Relating to SPACs », 2024, consulté le 2026-10-09.
- SEC, « Special Purpose Acquisition Companies, Shell Companies, and Projections », 2024, consulté le 2026-10-09.
- Federal Register, « Special Purpose Acquisition Companies, Shell Companies, and Projections », 2024, consulté le 2026-10-09.
- ESMA, « SPACs: prospectus disclosure and investor protection considerations », 2021, consulté le 2026-10-09.
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.