Comment souscrire en private equity en 2026 : étapes et contrôles
Comment souscrire en private equity en 2026 : choisir le bon canal, vérifier le fonds, lire le DIC, constituer le dossier et sécuriser le versement.
 Billy Rousseau25 min de lecture
Pour souscrire en private equity, commencez par choisir le véhicule et le canal, puis vérifiez séparément le fonds, la société de gestion et le distributeur. Lisez le DIC, le règlement et le bulletin avant de transmettre vos pièces ou de verser de l'argent. Un FCPR peut prévoir une période de blocage des demandes de rachat allant jusqu'à quinze ans : l'engagement doit être préparé comme une décision de long terme.
Ce guide suit le dossier dans l'ordre réel : choix du canal, contrôle des autorisations, lecture des documents, questionnaire investisseur, bulletin, virement et suivi. Il ne remplace ni le guide général du private equity ni l'analyse des fonds. Il répond à une question plus pratique : comment passer d'une offre repérée à une souscription correctement vérifiée ?
À retenir
- Une souscription directe dans un fonds, une unité de compte et un investissement dans une entreprise ne donnent pas les mêmes droits.
- Le fonds, la société de gestion et le distributeur doivent être contrôlés séparément dans les registres adaptés.
- Le document d'informations clés doit être remis avant la souscription d'un placement collectif destiné aux particuliers.
- Le DIC résume le produit, mais le règlement fixe les règles détaillées de frais, d'appels, de distributions et de sortie.
- Le questionnaire investisseur sert à tester la cohérence ou le caractère approprié du placement, pas à garantir sa qualité.
- Le bénéficiaire du virement doit correspondre exactement aux instructions officielles du dossier.
- Un capital engagé peut être appelé en plusieurs fois. La somme non encore versée reste alors une obligation à financer.
- L'agrément de l'AMF ne garantit ni le capital, ni le rendement, ni une revente rapide.
Que faut-il décider avant de souscrire en private equity ?
En 2026, le Code monétaire et financier permet au règlement d'un FCPR de bloquer les demandes de rachat jusqu'à quinze ans. L'AMF a intégré cette extension dans sa doctrine en janvier 2025. Avant d'ouvrir un dossier, il faut donc fixer la somme immobilisable, l'objectif et la voie de détention, pas seulement choisir un thème séduisant.
Commencez par isoler l'argent réellement disponible pour un placement long. Écartez l'épargne de précaution, l'apport d'un projet immobilier, les impôts à payer et toute dépense prévisible. Le non-coté peut distribuer des produits de cession avant son terme, mais aucun calendrier commercial ne transforme ces versements possibles en liquidité garantie.
Définissez ensuite ce que vous recherchez. Un fonds de capital-risque, un fonds de transmission, un véhicule de dette privée et un fonds de fonds n'achètent pas les mêmes actifs. Le mot private equity décrit une famille, pas une stratégie unique. La sélection du produit vient après cette clarification, sinon le souscripteur compare des offres dont les risques ne répondent pas au même besoin.
Fixer une perte maximale avant un objectif de rendement
La première limite doit porter sur la perte acceptable. Le capital n'est pas garanti et certaines participations peuvent ne rien rendre. Le montant engagé doit rester supportable même si la valeur finale est très faible et si la liquidation prend plus longtemps que prévu. Cette contrainte évite d'utiliser une promesse de rendement comme point de départ.
Posez aussi une limite à l'exposition globale au non-coté. Elle doit inclure les parts de fonds déjà détenues, les unités de compte investies dans des actifs privés, les actions de startups et les engagements non appelés. Regarder seulement les sommes déjà débitées sous-estime le risque lorsque plusieurs fonds peuvent appeler du capital au même moment.
Distinguer montant souscrit et montant versé
Une offre peut demander le paiement intégral à la signature. Une autre fait signer un engagement, puis appelle le capital selon un calendrier dépendant des acquisitions. Dans le second cas, la trésorerie non appelée ne devient pas disponible pour un autre projet. Elle doit rester mobilisable jusqu'à la fin de la période prévue.
L'article L214-28 du Code monétaire et financier rappelle qu'un porteur de parts non entièrement libérées reste tenu des sommes à verser aux échéances fixées par la société de gestion. Le texte prévoit aussi une procédure en cas de défaut. Lisez donc la définition du capital engagé, du capital appelé et du capital libéré avant toute signature.
Sources croisées : AMF, Fin de vie des fonds de capital investissement, 31 janvier 2025, consultée le 2026-10-31 ; Légifrance, Code monétaire et financier, article L214-28, version en vigueur depuis le 14 mars 2026, consulté le 2026-10-31.
Par quel canal peut-on souscrire un fonds non coté ?
L'AMF indique qu'un fonds de capital-investissement peut être détenu en direct, via un compte-titres, parfois dans un PEA ou un PEA-PME selon son éligibilité, et parfois comme unité de compte d'une assurance-vie. En 2026, le canal choisi change le contrat signé, les frais ajoutés, la fiscalité et l'accès aux rachats.
La souscription directe vous rend porteur des parts du fonds. La société de gestion ou son distributeur vous remet la documentation, recueille le bulletin et organise le règlement. Vous recevez ensuite les informations périodiques et les distributions selon le règlement. Cette voie rend la relation avec le fonds lisible, mais elle peut imposer un ticket et un calendrier propres à la part distribuée.
Un compte-titres sert parfois de support administratif à la détention. Il faut confirmer que l'établissement accepte la référence exacte et sait traiter ses opérations. Tous les courtiers ne conservent pas des parts non cotées. Des frais de tenue, de mouvement ou de transfert peuvent s'ajouter à ceux du fonds.
Assurance-vie et PER : l'assureur détient le support
Dans une assurance-vie ou un PER assurantiel, vous ne détenez généralement pas directement les parts du fonds. Vous détenez des unités de compte du contrat, tandis que l'assureur référence et porte le support. La notice du contrat, les conditions de l'unité de compte et les règles de l'assureur s'ajoutent donc à la documentation du fonds.
Cette enveloppe peut simplifier les opérations et organiser une liquidité contractuelle différente, sans rendre l'actif sous-jacent liquide. L'assureur peut prévoir des restrictions, une valorisation moins fréquente, des pénalités ou des arbitrages limités. Il faut lire le traitement appliqué si le fonds retarde ses cessions ou suspend ses rachats. Pour comparer les deux enveloppes plutôt que le processus de souscription, consultez notre guide du private equity en PER ou assurance-vie.
Les frais se cumulent également. Le fonds prélève ses propres coûts, puis le contrat peut facturer la gestion des unités de compte, un versement ou un arbitrage. Notre article sur les frais du private equity et le carried interest explique comment reconstruire ces différentes couches.
PEA et PEA-PME : éligibilité à confirmer par écrit
Le sigle FCPR ne suffit pas à rendre un fonds éligible au PEA ou au PEA-PME. Il faut que le produit, sa composition et la part proposée respectent les conditions applicables, puis que le teneur de compte accepte l'opération. Demandez une confirmation écrite avant de remplir le bulletin.
Une souscription rejetée après la date de clôture peut faire perdre l'accès au millésime. À l'inverse, loger automatiquement le fonds dans une enveloppe fiscale sans comprendre les contraintes peut compliquer les appels de capitaux ou la conservation. Le canal doit être validé avec le distributeur et l'établissement qui tient l'enveloppe.
Investissement direct et financement participatif : autre dossier
Acheter des actions d'une PME ou d'une startup n'est pas souscrire des parts de fonds. Vous analysez alors une entreprise, une augmentation de capital, des statuts et souvent un pacte. Une plateforme de financement participatif ajoute encore sa fiche d'informations et son propre statut réglementaire.
Si votre objectif porte sur une société précise, utilisez plutôt notre guide pour investir dans une startup early stage. Le présent parcours vise les fonds collectifs. Mélanger les deux conduirait à demander un DIC de fonds à une émission d'actions, ou à ignorer les droits d'actionnaire propres à l'investissement direct.
Source : AMF, Investir via un fonds de capital-investissement, 23 février 2023, consultée le 2026-10-31.
Comment vérifier le fonds, le gérant et le distributeur ?
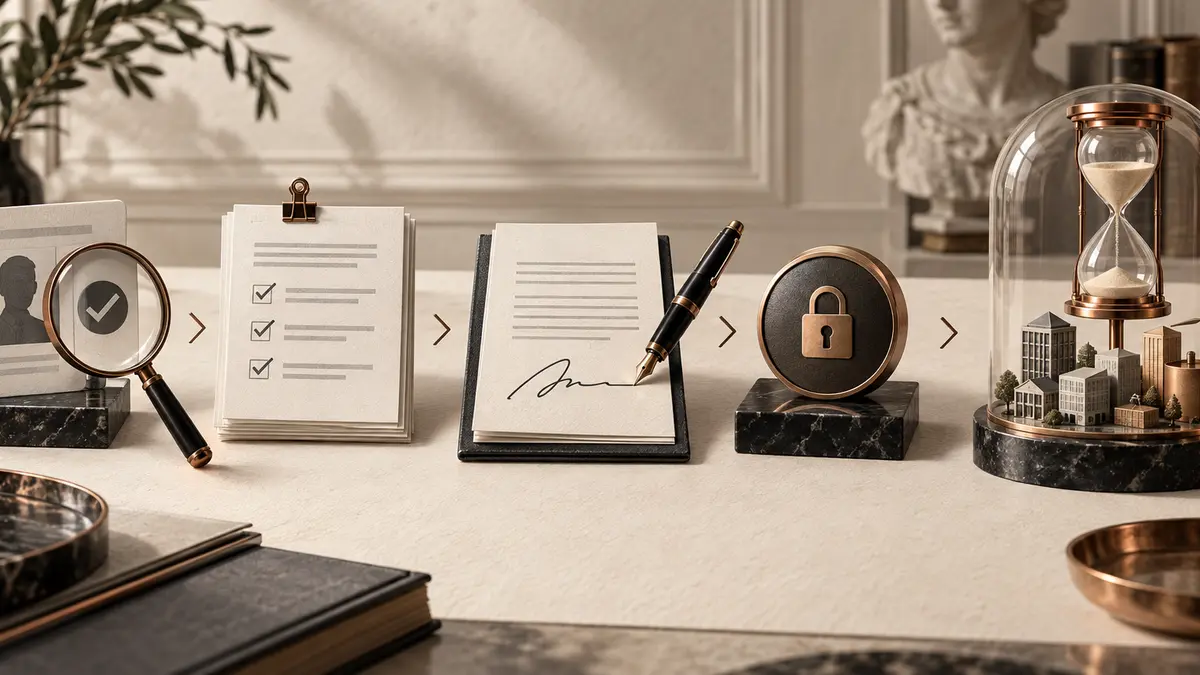
Le 27 juillet 2026, l'AMF a actualisé sa page de vérification des autorisations et rappelle que l'existence d'un agrément n'est qu'une première étape. Un dossier de private equity réunit au moins un produit, une société de gestion et un interlocuteur commercial. Chacun doit être contrôlé avec son identité juridique exacte.
Relevez d'abord les dénominations complètes, les adresses, les numéros d'agrément ou d'immatriculation et les domaines internet utilisés. Ne cherchez pas seulement le nom commercial. Une fraude peut reprendre le logo et la raison sociale d'un acteur autorisé, puis substituer une adresse électronique ou un compte bancaire.
Pour la société de gestion et le fonds, utilisez les outils indiqués par l'AMF. La base GECO permet de consulter des sociétés de gestion et des produits d'épargne collective. Vérifiez que le statut correspond à l'activité présentée et que le fonds existe sous le nom exact du DIC. Une référence approchante ne valide pas l'offre reçue.
Contrôler le conseiller ou le courtier
Un conseiller en investissements financiers doit apparaître dans le registre ORIAS avec la catégorie pertinente. Une banque ou une entreprise d'investissement relève d'autres registres, notamment REGAFI selon son statut. Un courtier en assurance distribuant une unité de compte doit aussi être vérifié dans la catégorie correspondant à son intervention.
Le bon résultat n'est pas seulement « l'entreprise existe ». Comparez l'adresse, le site, le téléphone et l'entité mentionnée dans les mentions légales. Appelez si nécessaire un numéro obtenu depuis le registre officiel, pas celui reçu dans un message. Demandez à cette entité de confirmer l'interlocuteur et le dossier.
Examiner la commercialisation du produit
Un fonds autorisé dans un pays ou réservé aux professionnels n'est pas automatiquement distribuable à tout particulier en France. Demandez sur quelle base la part vous est proposée et à quelle catégorie d'investisseurs elle s'adresse. Le DIC, le règlement et le bulletin doivent désigner la même part.
Une mention « réservé aux investisseurs avertis » ou « professionnels » ne doit jamais être contournée par une réponse arrangée au questionnaire. Si le vendeur vous demande de surestimer vos revenus, votre expérience ou votre patrimoine, interrompez le processus. Le questionnaire doit décrire votre situation réelle.
L'agrément ne valide pas le rendement
L'AMF contrôle un cadre, des acteurs et des informations. Elle ne certifie ni la qualité des entreprises choisies ni le prix payé par le fonds. Elle ne promet pas non plus que la durée annoncée sera respectée. Le risque économique reste supporté par les porteurs.
Une autorisation valide réduit le risque de traiter avec un acteur clandestin, mais elle ne remplace pas l'analyse de la stratégie, de l'équipe et des frais. Contrôlez aussi les rapports des fonds précédents, les retards de liquidation et la cohérence entre le discours commercial et la documentation contractuelle.
Source : AMF, Vérifier une autorisation, mise à jour du 27 juillet 2026, consultée le 2026-10-31.
Quels documents faut-il lire avant la signature ?
Le DIC remis aux particuliers tient sur trois pages selon le format présenté par l'AMF. Le règlement européen PRIIPs impose sa préparation avant la mise à disposition du produit. En 2026, ces trois pages constituent un filtre utile, mais pas un contrat complet : il faut les rapprocher du règlement, du bulletin et des rapports du fonds.
Commencez par confirmer l'identifiant de la part. Un même fonds peut proposer plusieurs catégories selon le canal, le montant, la devise, la distribution ou les frais. Le DIC doit correspondre exactement à la part du bulletin. Une brochure portant seulement le nom du fonds ne suffit pas.
Lisez ensuite l'objectif, la stratégie, la durée de détention recommandée, l'indicateur de risque, les scénarios et les coûts. Le DIC standardise la présentation pour faciliter la comparaison. Il ne prédit pas le résultat. Les scénarios reposent sur une méthode réglementaire et peuvent mal représenter un portefeuille dont les valorisations sont rares.
Le règlement fixe les règles qui vous engagent
Le règlement détaille la période de souscription, les appels de capitaux, les catégories d'actifs, les frais, les distributions, la durée, les prorogations et les rachats. Cherchez les conditions permettant au gérant de prolonger la vie du véhicule. Relevez aussi la procédure de liquidation et les informations dues aux porteurs.
Pour les frais, notez l'assiette et le bénéficiaire, pas seulement le taux. Un coût calculé sur le capital engagé ne produit pas le même montant qu'un coût calculé sur le capital appelé ou l'actif net. Identifiez les droits d'entrée, la gestion, les coûts indirects, les transactions et la commission de surperformance.
Vérifiez enfin la gouvernance. Le règlement décrit les pouvoirs de la société de gestion, du dépositaire et des éventuels comités. Il précise parfois les conflits d'intérêts, les opérations avec des parties liées et les méthodes de valorisation. Une clause importante doit être comprise avant le versement, pas découverte lors d'un désaccord.
Le bulletin matérialise votre ordre
Le bulletin indique la personne qui souscrit, le nombre ou le montant de parts, la catégorie, le prix ou la méthode de détermination, les frais appliqués et les modalités de paiement. Il peut aussi recueillir des déclarations fiscales, réglementaires et relatives à l'origine des fonds.
Ne signez jamais un bulletin incomplet. Conservez la version datée et l'ensemble des annexes auxquelles elle renvoie. Vérifiez l'adresse d'envoi, le centralisateur et la date limite. Une page commerciale peut annoncer une clôture, mais seules les conditions officielles déterminent la recevabilité de l'ordre.
Les rapports antérieurs donnent le contexte manquant
Pour un fonds déjà ouvert, lisez le dernier rapport périodique et les informations aux porteurs. Pour un nouveau véhicule, examinez les réalisations attribuables à la même équipe. Distinguez les fonds liquidés, les distributions déjà encaissées et les valeurs résiduelles encore estimées.
Un historique sélectionné peut omettre les millésimes en difficulté. Demandez la liste complète des véhicules comparables, avec leur date, leur capital appelé, leurs distributions et leur valeur résiduelle. Cette analyse ne sert pas à prédire le futur. Elle vérifie si la présentation commerciale raconte toute l'expérience disponible.
« Il doit être compréhensible et remis avant toute souscription. »
AMF, Le document d'informations clés est désormais généralisé à tous les placements collectifs, 1er février 2023, consultée le 2026-10-31.
Sources croisées : Union européenne, règlement PRIIPs n° 1286/2014, articles 5 et 6, consulté le 2026-10-31 ; AMF, Le document d'informations clés est désormais généralisé à tous les placements collectifs, consultée le 2026-10-31.
Comment constituer le dossier de souscription ?
Pour les fonds de capital-investissement constitués après le 5 décembre 2024, les coordonnées bancaires des porteurs doivent être recueillies avant la souscription. L'AMF explique que cette mesure facilite les distributions futures. En 2026, un dossier complet sert donc autant à identifier le souscripteur qu'à sécuriser les paiements pendant toute la vie du fonds.
Le distributeur demande habituellement une pièce d'identité valide, un justificatif de domicile, des informations fiscales, un relevé bancaire et des éléments sur l'origine des fonds. Une personne morale fournit des documents supplémentaires sur son existence, ses dirigeants et ses bénéficiaires effectifs. La liste exacte dépend de l'acteur et du dossier.
Transmettez ces pièces uniquement dans l'espace sécurisé ou par le canal officiel confirmé. Une demande de documents sensibles envoyée depuis une adresse ressemblante doit être vérifiée. Les données KYC peuvent être exploitées pour une usurpation, même si aucun virement n'est effectué.
Répondre au questionnaire investisseur sans l'optimiser
Le questionnaire recueille l'expérience, les connaissances, la situation financière, la capacité de perte, l'horizon et les objectifs. Selon le service fourni, le professionnel évalue l'adéquation d'une recommandation ou le caractère approprié du produit. Un avertissement éventuel ne doit pas être traité comme une formalité sans conséquence.
Répondez avec des montants et des expériences réels. Avoir acheté un ETF ne prouve pas que l'on comprend les appels de capitaux, la valorisation d'actifs non cotés ou une cascade de distributions. Demandez une explication écrite des notions inconnues avant de confirmer la réponse.
Conservez le résultat du questionnaire et la recommandation éventuelle. Si le professionnel conseille le produit, demandez pourquoi celui-ci correspond à votre situation et quels autres supports ont été comparés. Le conseil doit parler du montant, de la durée et des risques, pas seulement de la classe d'actifs.
Vérifier les déclarations fiscales et internationales
Le dossier peut demander la résidence fiscale, le numéro d'identification fiscale et des déclarations liées aux échanges d'informations. Une adresse de correspondance ne remplace pas la résidence fiscale. En cas de double résidence, d'expatriation ou de structure étrangère, faites valider le traitement avant de signer.
Ne cochez pas une déclaration que vous ne comprenez pas. Les termes bénéficiaire effectif, personne politiquement exposée ou contribuable américain répondent à des définitions précises. Une information erronée peut bloquer le dossier, retarder une distribution ou imposer une régularisation ultérieure.
Contrôler le compte bancaire des distributions
Le RIB enregistré servira potentiellement plusieurs années après la souscription. Il doit appartenir au souscripteur selon les conditions du fonds et rester à jour. Notez la procédure de modification et l'adresse officielle à utiliser. Un changement de coordonnées doit faire l'objet d'une vérification renforcée.
L'AMF relie cette exigence aux paiements impossibles lorsque le lien avec le porteur est perdu. Conservez donc vos accès, mettez à jour votre adresse et informez vos proches de l'existence du placement dans votre inventaire patrimonial. Ne partagez pas pour autant vos mots de passe.
Source : AMF, Fin de vie des fonds de capital investissement, section sur les coordonnées bancaires, 31 janvier 2025, consultée le 2026-10-31.
Comment signer et verser les fonds sans erreur ?
Le règlement PRIIPs exige que l'investisseur particulier reçoive le DIC suffisamment tôt avant d'être lié. L'AMF rappelle aussi que les informations sur les frais doivent être communiquées avant la signature. En 2026, le bon ordre est donc documentation, questions, questionnaire, bulletin, contrôle bancaire, puis paiement. Un virement pressé inverse cette protection.
Avant la signature, comparez une dernière fois le nom de la part, le montant engagé, le montant appelé immédiatement, les frais d'entrée et la date limite. Vérifiez si la signature porte sur un ordre ferme ou une demande soumise à acceptation. Notez aussi les conditions d'annulation éventuellement prévues par le produit.
Le délai de rétractation n'est pas identique pour toutes les formes de non-coté. Un mécanisme applicable à une offre de financement participatif ne doit pas être transposé à un FCPR. Un ELTIF destiné aux particuliers peut encore suivre des règles spécifiques. Fiez-vous au texte du dossier correspondant à votre part.
Sécuriser le premier virement
Prenez l'IBAN dans le bulletin officiel ou l'espace sécurisé. Comparez le bénéficiaire avec le centralisateur, le dépositaire ou l'entité désignée. Si un nouvel IBAN arrive par courriel, confirmez-le grâce à un numéro obtenu indépendamment. Ne validez jamais une modification sur la seule réponse au message reçu.
Indiquez la référence exacte demandée. Conservez l'ordre de virement, l'accusé bancaire et la confirmation de réception. Si le compte bénéficiaire se trouve dans un pays inattendu ou porte le nom d'une personne physique, suspendez l'opération et contactez la société de gestion par ses coordonnées officielles.
Une fraude au président ou au faux conseiller peut intervenir après des échanges authentiques. La cohérence graphique d'un document ne prouve rien. Le contrôle le plus utile consiste à relier trois éléments indépendants : entité autorisée, document officiel et compte bénéficiaire confirmé.
Comprendre les appels ultérieurs
Dans un fonds à appels progressifs, la société de gestion envoie un avis indiquant le montant et l'échéance. Vérifiez le canal prévu dans le règlement et la procédure de notification. Ajoutez les dates à votre suivi et gardez la trésorerie disponible sur un support adapté.
Ne financez pas un appel futur avec une vente hypothétique. Une baisse des marchés cotés peut coïncider avec un besoin de capital du fonds. Le portefeuille doit supporter cette simultanéité. Les engagements pris dans plusieurs véhicules doivent être additionnés, puis comparés à des liquidités réellement mobilisables.
L'article L214-28 prévoit que le défaut de libération peut conduire à une mise en demeure puis à la cession des parts selon les conditions légales. Au-delà de la sanction, un défaut peut faire perdre une partie de la valeur déjà investie. Le calendrier d'appels mérite donc la même attention que la sélection du gérant.
Sources : AMF, Placements financiers : quelle information sur les frais ?, 19 octobre 2023, consultée le 2026-10-31 ; Légifrance, Code monétaire et financier, article L214-28, version en vigueur depuis le 14 mars 2026, consulté le 2026-10-31.
Que faut-il vérifier après la souscription ?
L'AMF impose désormais un suivi plus structuré de la fin de vie des fonds concernés, avec notamment des informations sur la liquidation et les prorogations. En 2026, la confirmation initiale n'est donc que le début du dossier. Le porteur doit conserver ses preuves, suivre les appels, lire les rapports et maintenir ses coordonnées pendant toute la détention.
Demandez une confirmation d'enregistrement précisant la part et le montant. Rapprochez-la du débit bancaire. Si la souscription dépendait d'une clôture ou d'une allocation, vérifiez le nombre de parts finalement attribué et le traitement de tout excédent versé.
Classez ensemble le DIC reçu, le règlement applicable, le bulletin signé, les justificatifs, le virement et la confirmation. Gardez aussi les versions ultérieures des documents et les lettres aux porteurs. Une page web modifiée plusieurs années plus tard ne remplacera pas le texte accepté à l'origine.
Lire les rapports sans confondre valeur et sortie
Le reporting présente les participations, les événements, les frais, les distributions et une valeur estimée. Cette valeur n'est pas forcément un prix disponible. Une entreprise non cotée peut rester valorisée selon une méthode interne jusqu'à un financement ou une cession révélant un autre prix.
Suivez le capital appelé, les distributions reçues et la valeur résiduelle. Le multiple brut ou net et le TRI répondent à des questions différentes. Le premier rapproche la valeur du capital, tandis que le second tient compte des dates de flux. Vérifiez toujours si l'indicateur est calculé avant ou après les frais de votre part.
Mettre à jour les coordonnées et les bénéficiaires
Un fonds peut durer au-delà d'un changement d'adresse, de banque ou de situation familiale. Informez l'administrateur selon la procédure officielle et conservez l'accusé. Un changement bancaire mérite une confirmation des deux côtés pour éviter qu'une distribution parte vers un ancien compte.
Intégrez les parts et les engagements restant à appeler dans votre inventaire patrimonial. En cas de décès ou d'incapacité, les proches ou le mandataire doivent pouvoir identifier l'acteur et les documents, sans dépendre d'une boîte mail inaccessible. Cette organisation ne modifie pas les règles successorales, mais évite la perte de trace.
Examiner les prorogations et la liquidation
Le règlement indique la durée initiale et les prolongations possibles. Lorsque la société de gestion annonce une prorogation, comparez son motif aux clauses. Demandez quelles participations restent, quel calendrier est envisagé et quels frais continuent pendant cette période.
Depuis la réforme intégrée par l'AMF en 2025, les communications promotionnelles de certains gérants doivent comporter un avertissement lorsque leur historique de respect des durées répond aux critères prévus. Ce signal doit être lu avant la souscription. Après l'entrée, les comptes rendus de liquidation permettent de suivre les cessions restantes.
« Une situation qui peut certes surprendre, mais qui n'est pas anormale. »
L'AMF répond ainsi aux porteurs qui ne récupèrent pas immédiatement leurs fonds à la fin de la durée minimale annoncée. AMF, Investir via un fonds de capital-investissement, consultée le 2026-10-31.
Quelle checklist utiliser avant d'envoyer le bulletin ?
Le DIC doit être actualisé au moins annuellement ou après une modification importante, selon la présentation de l'AMF. Une copie ancienne ne suffit donc pas. En 2026, la dernière vérification doit porter sur la version, la part, les identités et le paiement. Cette checklist permet d'arrêter le dossier si une seule pièce essentielle manque.
| Contrôle | Preuve attendue | Action si la preuve manque |
|---|---|---|
| Besoin et horizon | Somme immobilisable définie par écrit | Réduire ou abandonner |
| Produit exact | Dénomination, part et identifiant concordants | Demander la documentation de la bonne part |
| Société de gestion | Résultat dans le registre officiel | Ne pas verser |
| Distributeur | Statut et identité vérifiés | Contacter l'entité via le registre |
| Commercialisation | Accès autorisé à votre catégorie | Refuser tout contournement |
| DIC | Version actuelle reçue avant signature | Suspendre le dossier |
| Règlement | Durée, appels, frais, rachats et liquidation lus | Poser les questions par écrit |
| Historique | Fonds précédents complets, y compris ceux non liquidés | Ne pas retenir la sélection marketing seule |
| Questionnaire | Réponses exactes et avertissements compris | Corriger avant signature |
| Bulletin | Part, montant, frais et annexes complets | Ne pas signer une page incomplète |
| IBAN | Bénéficiaire confirmé par un canal indépendant | Bloquer le virement |
| Appels futurs | Réserve de liquidité organisée | Ne pas prendre l'engagement |
| Conservation | Dossier archivé et coordonnées de suivi notées | Créer l'archive avant paiement |
Ajoutez une question simple : pouvez-vous expliquer le placement sans reprendre les mots de la brochure ? Vous devez savoir ce que le fonds achète, comment il appelle l'argent, comment le gérant est payé et dans quelles conditions vous récupérez les distributions. Si l'une de ces réponses reste vague, le dossier n'est pas prêt.
Ne laissez pas une date limite remplacer l'analyse. Une période de souscription peut fermer, mais une mauvaise décision reste mauvaise après la clôture. Le prochain millésime ou une autre solution coûtera souvent moins cher qu'un engagement incompris et difficilement cessible.
Enfin, demandez une réponse écrite sur chaque point particulier. Les appels téléphoniques aident à comprendre, mais le règlement, le DIC, le bulletin et les échanges conservés permettent de reconstruire ce qui a été présenté. Cette discipline est particulièrement utile lorsque la relation dure plus d'une décennie.
Questions fréquentes sur la souscription en private equity
Quel document faut-il recevoir avant de souscrire un fonds de private equity ?▼
Peut-on souscrire un FCPR dans une assurance-vie ?▼
L'agrément AMF garantit-il un fonds de private equity ?▼
Faut-il verser tout le capital lors de la souscription ?▼
Peut-on annuler une souscription en private equity ?▼
Comment vérifier l'IBAN avant un investissement non coté ?▼
Souscrire seulement quand toute la chaîne est claire
Une souscription en private equity réussie ne se mesure pas au seul envoi du bulletin. Elle commence par un montant réellement immobilisable, passe par le choix d'un canal cohérent et repose sur trois contrôles distincts : le produit, le gérant et le distributeur. Le DIC synthétise, tandis que le règlement et le bulletin fixent les obligations concrètes.
La dernière étape doit rester mécanique. Vérifiez les identités, signez un dossier complet, confirmez le bénéficiaire du virement et archivez chaque preuve. Organisez ensuite le suivi des appels, des rapports et des coordonnées. Si le vendeur accélère le paiement alors qu'une pièce manque, arrêtez. Dans un placement potentiellement bloqué pendant de nombreuses années, renoncer à temps constitue parfois la meilleure décision.
Continuer à apprendre
- Private equity : le guide complet pour investir en 2026
- Comment investir dans le private equity quand on n'est pas averti ?
- Frais des fonds de private equity et carried interest
- FCPI et FIP en 2026 : fiscalité, rendement et risques
- Fonds evergreen ou fonds fermés : lequel choisir ?
Sources principales
- Autorité des marchés financiers, Investir via un fonds de capital-investissement, 23 février 2023, consultée le 2026-10-31
- Autorité des marchés financiers, Vérifier une autorisation, mise à jour du 27 juillet 2026, consultée le 2026-10-31
- Autorité des marchés financiers, Le document d'informations clés est désormais généralisé, 1er février 2023, consultée le 2026-10-31
- Autorité des marchés financiers, Fin de vie des fonds de capital investissement, 31 janvier 2025, consultée le 2026-10-31
- Autorité des marchés financiers, Placements financiers : quelle information sur les frais ?, 19 octobre 2023, consultée le 2026-10-31
- Légifrance, Code monétaire et financier, article L214-28, version en vigueur depuis le 14 mars 2026, consulté le 2026-10-31
- Union européenne, règlement PRIIPs n° 1286/2014, consulté le 2026-10-31
Références documentaires
Consulte les documents et les pages associés à cette analyse.
- AMF : Investir via un fonds de capital-investissementwww.amf-france.org
- AMF : Vérifier une autorisationwww.amf-france.org
- AMF : Le document d'informations clés est généralisé aux placements collectifswww.amf-france.org
- AMF : Fin de vie des fonds de capital investissementwww.amf-france.org
- Légifrance : Code monétaire et financier, article L214-28www.legifrance.gouv.fr
- Union européenne : règlement PRIIPs n° 1286/2014eur-lex.europa.eu
Moins de bruit. Plus de décisions utiles.
La sélection de la rédaction, directement dans ta boîte mail.